UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक

UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 18
Chapter Name सहकारी बैंक
Number of Questions Solved 21
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
भारत में सहकारी समिति अधिनियम कब पारित हुआ? (2014)
(a) सन् 1901 में
(b) सन् 1904 में
(c) सन् 1903 में
(d) सन् 1905 में
उत्तर:
(b) सन् 1904 में

प्रश्न 2.
केन्द्रीय सहकारी बैंक किस स्तर पर होते हैं?
(a) ग्राम स्तर पर
(b) प्रदेश स्तर पर
(c) जिला स्तर पर
(d) मण्डल स्तर पर
उत्तर:
(c) जिला स्तर पर

UP Board Solutions

प्रश्न 3.
केन्द्रीय सहकारी बैंक कितने प्रतिशत लाभ का वितरण करते हैं?
(a) 25%
(b) 30%
(c) 75%
(d) 40%
उत्तर:
(c) 75%

प्रश्न 4.
केन्द्रीय सहकारी बैंक का मुख्य कार्य होता है।
(a) जननिक्षेप प्राप्त करना
(b) क्षेत्रीय व्यवस्था को प्रोत्साहित करना
(c) ग्रामीण साख-सुविधा प्रदान करना
(d) उपभोक्ताओं को ऋण देना
उत्तर:
(c) ग्रामीण साख-सुविधा प्रदान करना

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
केन्द्रीय सहकारी बैंक का दूसरा नाम क्या है?
उत्तर:
जिला सहकारी बैंक

UP Board Solutions

प्रश्न 2.
केन्द्रीय सहकारी बैंक की स्थापना गाँव/शहर में की जाती हैं।
उत्तर:
शहर

प्रश्न 3.
केन्द्रीय सहकारी बैंकों का प्रबन्ध किसके द्वारा किया जाता है?
उत्तर:
संचालक मण्डल

प्रश्न 4.
केन्द्रीय सहकारी बैंक अल्पकालीन/दीर्घकालीन ऋण देते हैं।
उत्तर:
अल्पकालीन

प्रश्न 5.
राज्य सहकारी बैंक का दूसरा नाम क्या है?
उत्तर:
शीर्ष बैंक

प्रश्न 6.
भारत के सहकारी साख आन्दोलन में सरकारी हस्तक्षेप कम/अधिक होता है।
उत्तर:
अधिक

UP Board Solutions

प्रश्न 7.
क्षेत्रीय ग्रामीण बैंकों की स्थापना सन् 1975/1980 में की गई। (2014)
उत्तर:
सन् 1975 में

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
सहकारी बैंकों के दो लक्षण बताइए।
उत्तर :
सहकारी बैंक के दो लक्षण निम्नलिखित हैं

  1. प्रबन्ध इन बैंकों के प्रबन्ध का कार्य लोकतान्त्रिक आधार पर किया जाता है।
  2. स्थापना का उद्देश्य सहकारी बैंकों की (UPBoardSolutions.com) स्थापना व्यक्तियों द्वारा स्वयं के कल्याण अर्थात् स्वयं की सहायता के उद्देश्य से की जाती है।

प्रश्न 2.
सहकारी बैंक के प्रकार बताइए।
उत्तर:
सहकारी बैंक निम्नलिखित निम्न प्रकार के होते हैं

  1. केन्द्रीय सहकारी बैंक
  2. राज्य सहकारी बैंक

प्रश्न 3.
केन्द्रीय सहकारी बैंक से क्या आशय है?
उत्तर:
केन्द्रीय सहकारी बैंक को ‘जिला सहकारी बैंक (District Co-operative Bank) भी कहते हैं। इन बैंकों का प्रमुख उद्देश्य जिले की प्राथमिक समितियों से सम्पर्क स्थापित करना, उनका निरीक्षण करना व उन्हें सहयोग प्रदान करना होता है। यह प्रत्येक (UPBoardSolutions.com) जिले में एक ही होता है तथा इसकी स्थापना शहर में की जाती है।

UP Board Solutions

प्रश्न 4.
सहकारी बैंक के चार कार्य लिखिए। (2018)
उत्तर:
सहकारी बैंक के चार कार्य निम्नलिखित हैं

  1. ये बैंक सहकारी शिक्षा को बढ़ावा देते हैं।
  2. ये बैंक सम्पूर्ण प्रादेशिक सहकारी आन्दोलने के लिए वित्त की व्यवस्था ए करते हैं।
  3. ये बैंक केन्द्रीय सहकारी बैंक के मार्गदर्शक होते हैं।
  4. ये बैंक प्रदेश के अनेक केन्द्रीय बैंकों के मध्य सन्तुलन बनाए रखते हैं।

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
सहकारी बैंक के बारे में आप क्या जानते हैं? वर्णन कीजिए। (2010)
उत्तर:
सहकारी बैंक (को-ऑपरेटिव बैंक) व्यक्तियों के ऐसे संगठन, जो समानता, स्वयं सहायता व प्रजातान्त्रिक आधार पर सभी के हित के लिए बैंकिंग सम्बन्धी सभी कार्य करते हैं, सहकारी बैंक कहलाते हैं। सहकारी बैंक, सहकारी समितियों का एक संगठन होता है। इन बैंकों की स्थापना सन् 1904 में सहकारी साख अधिनियम के पारित होने के बाद हुई। हेनरी वोल्फ के अनुसार, “सहकारी बैंकिंग एक ऐसी एजेन्सी है, जो छोटे वर्ग के व्यक्तियों से व्यवहार करने की स्थिति में है तथा जो अपनी शर्तों के अनुसार उनकी जमाओं को स्वीकार करती है व ऋण प्रदान करती है।

सहकारी बैंक कृषकों को वित्तीय आवश्यकताओं की पूर्ति के लिए धन उधार देते हैं। सहकारी बैंक कषकों को बीज व खाद खरीदने, मजदरी का भगतान करने, भमि में सधार करवाने, कृषि उपकरणों को खरीदने के लिए किसानों को ऋण देते हैं। सहकारी बैंक किसानों (UPBoardSolutions.com) को सस्ती ब्याज दर एवं सरल शर्तों पर ऋण प्रदान करते हैं। भारत में सहकारी बैंक का ढाँचा त्रि-स्तरीय है। सहकारी बैंक निम्नलिखित प्रकार के होते हैं

  1. जिला स्तर पर केन्द्रीय सहकारी बैंक इनके द्वारा प्राथमिक साख समितियों की वित्तीय आवश्यकताओं को पूर्ण किया जाता है।
  2. राज्य स्तर पर शीर्ष बैंक ये बैंक राज्य में सहकारी आन्दोलन के विकास हेतु उत्तरदायी होते हैं।

UP Board Solutions

प्रश्न 2.
सहकारी बैंकों के दोषों का वर्णन कीजिए। (2017)
उत्तर:
सहकारी बैंकों के प्रमुख दोष निम्नलिखित हैं-

  1. सरकार को अधिक नियन्त्रण इन बैंकों पर सरकार का अधिक नियन्त्रण रहता है, इसलिए जनता इन्हें अपना सहायक न मानकर सरकारी संस्थाएँ मानती है।
  2. अकुशल संचालक ग्रामीण क्षेत्रों की समितियों के संचालक बैंकों का प्रबन्ध सुव्यवस्थित प्रकार से नहीं कर पाते हैं।
  3. पूँजी की कमी भारतीय सहकारी बैंकों के पास पूँजी का अभाव पाया जाता है, इसलिए ये बैंक कुशलता से कार्य करने में असमर्थ होते हैं।
  4. ऋण वसूल करने में देरी सहकारी बैंकों द्वारा दिए गए ऋणों की राशि समय (UPBoardSolutions.com) पर वसूल नहीं हो पाती है। इससे उनकी कार्यप्रणाली प्रभावित होती है।
  5. अधिक ब्याज दर इन बैंकों के पास पर्याप्त मात्रा में नकद कोष नहीं होता है, इसलिए ये समितियाँ दूसरों के ऋण पर निर्भर रहती हैं। अत: इनके ब्याज की दर अन्य संस्थाओं से अधिक होती है।
  6. सहकारिता के सिद्धान्तों का ज्ञान न होना भारतीय ग्रामीण जनता व इन समितियों के कर्मचारियों को सहकारिता के सिद्धान्तों का ज्ञान नहीं होता है। इससे ये संस्थाएँ सफल नहीं हो पाती हैं।

प्रश्न 3.
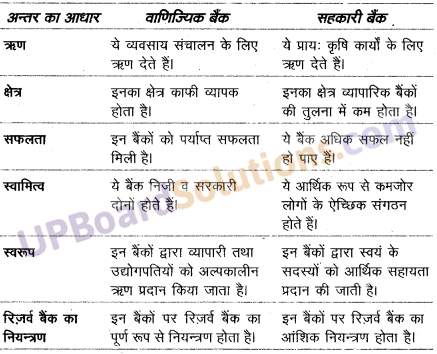
वाणिज्यिक बैंक व सहकारी बैंक में अन्तर स्पष्ट कीजिए। (2009,07)
उत्तर:
वाणिज्यिक व सहकारी बैंकों में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक

UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक

UP Board Solutions

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
को-ऑपरेटिव बैंक (सहकारी बैंक) क्या है? इसके महत्त्व का वर्णन कीजिए।
अथवा
ग्रामीण अर्थव्यवस्था के विकास में सहकारी बैंकों की भूमिका की विवेचना कीजिए। (2011, 06)
अथवा
ग्रामीण अर्थव्यवस्था में सहकारी बैंक का महत्त्व बताइए। (2008)
अथवा
सहकारी बैंकों के गुणों का वर्णन कीजिए। (2007)
उत्तर:
को-ऑपरेटिव बैंक से आशय

सहकारी बैंक (को-ऑपरेटिव बैंक) व्यक्तियों के ऐसे संगठन, जो समानता, स्वयं सहायता व प्रजातान्त्रिक आधार पर सभी के हित के लिए बैंकिंग सम्बन्धी सभी कार्य करते हैं, सहकारी बैंक कहलाते हैं। सहकारी बैंक, सहकारी समितियों का एक संगठन होता है। इन बैंकों की स्थापना सन् 1904 में सहकारी साख अधिनियम के पारित होने के बाद हुई। हेनरी वोल्फ के अनुसार, “सहकारी बैंकिंग एक ऐसी एजेन्सी है, जो छोटे वर्ग के व्यक्तियों से व्यवहार करने की स्थिति में है तथा जो अपनी शर्तों के अनुसार उनकी जमाओं को स्वीकार करती है व ऋण प्रदान करती है।

सहकारी बैंक कृषकों को वित्तीय आवश्यकताओं की पूर्ति के लिए धन उधार देते हैं। सहकारी बैंक कषकों को बीज व खाद खरीदने, मजदरी का भगतान करने, भमि में सधार करवाने, कृषि उपकरणों को खरीदने के लिए किसानों को ऋण देते हैं। सहकारी बैंक किसानों को सस्ती ब्याज दर एवं सरल शर्तों पर ऋण प्रदान करते हैं। भारत में सहकारी बैंक का ढाँचा त्रि-स्तरीय है। सहकारी बैंक निम्नलिखित प्रकार के होते हैं

  1. जिला स्तर पर केन्द्रीय सहकारी बैंक इनके द्वारा प्राथमिक साख समितियों की वित्तीय आवश्यकताओं को पूर्ण किया जाता है।
  2. राज्य स्तर पर शीर्ष बैंक ये बैंक राज्य में सहकारी आन्दोलन के विकास हेतु उत्तरदायी होते हैं।

भारत में सहकारी बैंकों को महत्त्व व गुण या भारत की ग्रामीण अर्थव्यवस्था में सहकारी बैंकों की भूमिका सहकारी बैंक देश की ग्रामीण अर्थव्यवस्था के प्रमुख कर्णधार हैं। इन बैंकों की व्यवस्था से समाज की आर्थिक स्थिति उन्नत हुई। है व कृषि क्षेत्र में अनेक लाभ हुए हैं। इसके प्रमुख लाभों या महत्त्व को निम्नलिखित बिन्दुओं से स्पष्ट कर सकते हैं

UP Board Solutions

  1. कृषि कार्यों के लिए ऋण सहकारी बैंक किसानों को खाद, बीज, कृषि यन्त्रों, आदि के लिए सस्ती ब्याज दरों पर ऋण उपलब्ध करवाते हैं।
  2. कुटीर उद्योगों का विकास सहकारी बैंकों द्वारा कुटीर उद्योगों को सहायता प्रदान किए जाने से इनका विकास हुआ है।
  3. ग्रामीणों के रोजगार में वृद्धि सहकारी बैंकों द्वारा ऋण देने से कृषि कार्यों का विकास होता है, जिससे ग्रामीण जनता को अधिक रोजगार प्राप्त होता है।
  4. महाजनों के प्रभाव में कमी कृषि विकास बैंकों की स्थापना के बाद से यह बैंक किसानों को आवश्यकतानुसार ऋण प्रदान करते रहते हैं। इससे ग्रामीण क्षेत्रों में साहूकारों का प्रभाव कम हुआ है।
  5. कृषि उपज के विपणन में सहायता इन बैंकों के द्वारा कृषि विपणन समितियों की स्थापना से किसानों को फसल का उचित दाम मिल जाता है।
  6. सामाजिक गुणों का विकास इन बैंकों व समितियों के सक्रिय रूप से कार्य करने के कारण लोगों में सहयोग, मित्रता, आदि सामाजिक गुणों का विकास होता है।
  7. सहयोग की भावना में वृद्धि सहकारी बैंकों से जनता में परस्पर सहयोग (UPBoardSolutions.com) की भावना में वृद्धि हुई है।
  8. बचत की आदत का विकास ये समितियाँ प्रजातान्त्रिक सिद्धान्त पर कार्य करती हैं। इससे किसानों में बैंक के प्रयोग व उनमें बचत करने की आदत को प्रोत्साहन मिलता है।

प्रश्न 2.
हमारे देश में सहकारी बैंकों की असफलता के क्या कारण हैं? इन्हें उपयोगी बनाने के लिए क्या कदम उठाए जाने चाहिए? (2016)
उत्तर:
सहकारी बैंकों की असफलता के प्रमुख कारण

  1. सहकारी बैंकों पर सरकार का अत्यधिक नियन्त्रण सरकार ने इन बैंकों पर अनेक प्रकार के नियन्त्रण लगाए हैं। इससे जनता इन्हें सरकार का बैंक समझती है।
  2. उचित प्रबन्ध का न होना इन बैंकों में कुशल व्यक्तियों का अभाव होता है। फलस्वरूप इनको लाभ के स्थान पर हानि अधिक होती है।
  3. पर्याप्त पूँजी का अभाव इन बैंकों के पास पूँजी की कमी होती है, क्योंकि इनके अधिकांश सदस्यों के पास धन नहीं होता है।
  4. ऋण वसूली करने में देरी सहकारी बैंक ऋण राशि को सही समय पर वसूल करने में असफल रहते हैं। परिणामस्वरूप, जिन्हें आवश्यकता होती है, उन्हें धन नहीं मिल पाता।
  5. अपूर्ण ज्ञान सहकारी बैंकों को ग्रामीण जनता व समितियों के सिद्धान्तों का ज्ञान नहीं होती है।

UP Board Solutions

भारत में सहकारी बैंकों के सुधार के लिए सुझाव

  1. पूँजी में वृद्धि इन समितियों को अपने रक्षित कोषों में वृद्धि करनी चाहिए।
  2. सरकारी नियन्त्रण में कमी सहकारी संगठन पर सरकारी नियन्त्रण में कमी कर देनी चाहिए, जिससे कि समिति के सदस्यों पर उत्तरदायित्व का भार डाला जा सके।
  3. सहकारिता के सिद्धान्तों का प्रचार इन बैंकों में सहकारिता के सिद्धान्तों की शिक्षा प्रदान करने की पर्याप्त व्यवस्था होनी चाहिए।
  4. समन्वय एवं सहयोग इन बैंकों का व्यापारिक बैंकों के साथ सहयोग और समन्वय (UPBoardSolutions.com) होना चाहिए, जिससे ये बैंक अधिक सुविधाएँ प्रदान कर सकें।
  5. कर्मचारियों के लिए उचित प्रशिक्षण सहकारी बैंकों में अनेक स्थानों पर उचित प्रशिक्षण की व्यवस्था होनी चाहिए, जिससे योग्य कर्मचारियों की सेवाएँ बैंकों को उपलब्ध हो सकें।
  6. ब्याज की दर इन समितियों को ब्याज की दर में कमी करनी चाहिए।

प्रश्न 3.
सहकारी बैंक क्या है? इसके गुण वे दोषों का वर्णन कीजिए। (2013)
उत्तर:
सहकारी बैंक से आशय

सहकारी बैंक (को-ऑपरेटिव बैंक) व्यक्तियों के ऐसे संगठन, जो समानता, स्वयं सहायता व प्रजातान्त्रिक आधार पर सभी के हित के लिए बैंकिंग सम्बन्धी सभी कार्य करते हैं, सहकारी बैंक कहलाते हैं। सहकारी बैंक, सहकारी समितियों का एक संगठन होता है। इन बैंकों की स्थापना सन् 1904 में सहकारी साख अधिनियम के पारित होने के बाद हुई। हेनरी वोल्फ के अनुसार, “सहकारी बैंकिंग एक ऐसी एजेन्सी है, जो छोटे वर्ग के व्यक्तियों से व्यवहार करने की (UPBoardSolutions.com) स्थिति में है तथा जो अपनी शर्तों के अनुसार उनकी जमाओं को स्वीकार करती है व ऋण प्रदान करती है।

सहकारी बैंक कृषकों को वित्तीय आवश्यकताओं की पूर्ति के लिए धन उधार देते हैं। सहकारी बैंक कषकों को बीज व खाद खरीदने, मजदरी का भगतान करने, भमि में सधार करवाने, कृषि उपकरणों को खरीदने के लिए किसानों को ऋण देते हैं। सहकारी बैंक किसानों को सस्ती ब्याज दर एवं सरल शर्तों पर ऋण प्रदान करते हैं। भारत में सहकारी बैंक का ढाँचा त्रि-स्तरीय है। सहकारी बैंक निम्नलिखित प्रकार के होते हैं

  1. जिला स्तर पर केन्द्रीय सहकारी बैंक इनके द्वारा प्राथमिक साख समितियों की वित्तीय आवश्यकताओं को पूर्ण किया जाता है।
  2. राज्य स्तर पर शीर्ष बैंक ये बैंक राज्य में सहकारी आन्दोलन के विकास हेतु उत्तरदायी होते हैं।

UP Board Solutions

सहकारी बैंकों के गुण

भारत में सहकारी बैंकों को महत्त्व व गुण या भारत की ग्रामीण अर्थव्यवस्था में सहकारी बैंकों की भूमिका सहकारी बैंक देश की ग्रामीण अर्थव्यवस्था के प्रमुख कर्णधार हैं। इन बैंकों की व्यवस्था से समाज की आर्थिक स्थिति उन्नत हुई। है व कृषि क्षेत्र में अनेक लाभ हुए हैं। इसके प्रमुख लाभों या महत्त्व को निम्नलिखित बिन्दुओं से स्पष्ट कर सकते हैं

  1. कृषि कार्यों के लिए ऋण सहकारी बैंक किसानों को खाद, बीज, कृषि यन्त्रों, आदि के लिए सस्ती ब्याज दरों पर ऋण उपलब्ध करवाते हैं।
  2. कुटीर उद्योगों का विकास सहकारी बैंकों द्वारा कुटीर उद्योगों को सहायता प्रदान किए जाने से इनका विकास हुआ है।
  3. ग्रामीणों के रोजगार में वृद्धि सहकारी बैंकों द्वारा ऋण देने से कृषि कार्यों का विकास होता है, जिससे ग्रामीण जनता को अधिक रोजगार प्राप्त होता है।
  4. महाजनों के प्रभाव में कमी कृषि विकास बैंकों की स्थापना के बाद से यह बैंक किसानों को आवश्यकतानुसार ऋण प्रदान करते रहते हैं। इससे ग्रामीण क्षेत्रों में साहूकारों का प्रभाव कम हुआ है।
  5. कृषि उपज के विपणन में सहायता इन बैंकों के द्वारा कृषि विपणन समितियों की स्थापना से किसानों को फसल का उचित दाम मिल जाता है।
  6. सामाजिक गुणों का विकास इन बैंकों व समितियों के सक्रिय रूप से कार्य करने के कारण लोगों में सहयोग, मित्रता, आदि सामाजिक गुणों का विकास होता है।
  7. सहयोग की भावना में वृद्धि सहकारी बैंकों से जनता में परस्पर सहयोग की भावना में वृद्धि हुई है।
  8. बचत की आदत का विकास ये समितियाँ प्रजातान्त्रिक सिद्धान्त पर कार्य करती हैं। इससे किसानों में बैंक के प्रयोग व उनमें बचत करने की आदत को प्रोत्साहन मिलता है।

सहकारी बैंकों के दोष

UP Board Solutions

सहकारी बैंकों के प्रमुख दोष निम्नलिखित हैं-

  1. सरकार को अधिक नियन्त्रण इन बैंकों पर सरकार का अधिक नियन्त्रण रहता है, इसलिए जनता इन्हें अपना सहायक न मानकर सरकारी संस्थाएँ मानती है।
  2. अकुशल संचालक ग्रामीण क्षेत्रों की समितियों के संचालक बैंकों का प्रबन्ध सुव्यवस्थित प्रकार से नहीं कर पाते हैं।
  3. पूँजी की कमी भारतीय सहकारी बैंकों के पास पूँजी का अभाव पाया जाता है, इसलिए ये बैंक कुशलता से कार्य करने में असमर्थ होते हैं।
  4. ऋण वसूल करने में देरी सहकारी बैंकों द्वारा दिए गए ऋणों की राशि समय पर वसूल नहीं हो पाती है। इससे उनकी कार्यप्रणाली प्रभावित होती है।
  5. अधिक ब्याज दर इन बैंकों के पास पर्याप्त मात्रा में नकद कोष नहीं होता है, इसलिए (UPBoardSolutions.com) ये समितियाँ दूसरों के ऋण पर निर्भर रहती हैं। अत: इनके ब्याज की दर अन्य संस्थाओं से अधिक होती है।
  6. सहकारिता के सिद्धान्तों का ज्ञान न होना भारतीय ग्रामीण जनता व इन समितियों के कर्मचारियों को सहकारिता के सिद्धान्तों का ज्ञान नहीं होता है। इससे ये संस्थाएँ सफल नहीं हो पाती हैं।

We hope the UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक, कार्य एवं महत्त्व help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 18 सहकारी बैंक, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 3
Chapter Name बैंक समाधान विवरण
Number of Questions Solved 25
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

बहुविकल्पीय प्रश्न ( 1 अंक)
                   

प्रश्न 1.
बैंक समाधान विवरण किसके द्वारा बनाया जाता है?
(a) व्यापारी
(b) बैंक
(c) देनदार
(d) लेनदार
उत्तर:
(a) व्यापारी

प्रश्न 2.
बैंक समाधान विवरण तैयार किया जाता है?
(a) रोकड़ पुस्तक के बैंक कॉलम शेष से
(b) रोकड़ पुस्तक के रोकड़ कॉलम शेष से
(c) रोकड़ पुस्तक के बैंक कॉलम शेष यो पास बुक के शेष से
(d) पास बुक के शेष से
उत्तर:
(c) रोकड़ पुस्तक के बैंक कॉलम शेष या पास बुक के शेष से

प्रश्न 3.
बैंक समाधान विवरण तैयार किया जाता है
(a) व्यापारी की इच्छानुसार
(b) अन्तिम खाते बनाने से पूर्व
(c) अन्तिम खाते बनाने के पश्चात्
(d) छमाही
उत्तर:
(d) व्यापारी की इच्छानुसार

प्रश्न 4.
बैंक अधिविकर्ष होता है।
(a) जब ग्राहक का रुपया बैंक में जमा होता है।
(b) जब बैंक ग्राहक को उसकी जमा राशि से अधिक रुपया ऋण के रूप में दे देता है।
(c) जब ग्राहक खाता बन्द कर देता है।
(d) उपरोक्त तीनों कथन सत्य हैं।
उत्तर:
(b) जब बैंक ग्राहक को उसकी जमा राशि से अधिक रुपया ऋण के रूप में दे देता है।

UP Board Solutions

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
रोकड़ पुस्तक और पास बुक के शेषों का मिलान करने के लिए तैयार किए जाने वाले विवरण का नाम लिखिए। (2014)
उत्तर:
बैंक समाधान विवरण

प्रश्न 2.
बैंक समाधान विवरण में कितने खाने होते हैं?
उत्तर:
तीन खाने

प्रश्न 3.
रोकड़ बही में ओवरड्राफ्ट (अधिविकर्ष) से क्या तात्पर्य है?
उत्तर;
रोकड़ बही का क्रेडिट शेष

प्रश्न 4.
बैंक पास बुक का कौन-सा शेष अधिविकर्ष कहलाता है?
उत्तर:
ऋणी शेष

प्रश्न 5.
रोकड़ बही का डेबिट शेष क्या दर्शाता है?
उत्तर:
नकद रोकड़

UP Board Solutions

अतिलघु उत्तरीय प्रश्न  (2अंक)

प्रश्न 1.
बैंक समाधान विवरण क्या है?
उत्तर:
बैंक द्वारा ग्राहक के लिए प्रकट की गई बाकी और ग्राहक की रोकड़ पुस्तक में आई हुई बाकी का मिलान करने के लिए जो विवरण-पत्र बनाया जाता है, उसे बैंक समाधान विवरण’ कहा जाता है।

प्रश्न 2.
रोकड़ बही एवं बैंक पास बुक में अन्तर के कोई दो कारण लिखिए।
उत्तर:
रोकड़ बही एवं बैंक पास बुक में अन्तर के दो कारण निम्नलिखित

  1. चैक निर्गमित किए गए, परन्तु (UPBoardSolutions.com) भुगतान के लिए प्रस्तुत नहीं हुए।
  2. चैक बैंक में वसूली के लिए भेजे, जो अभी तक वसूल नहीं हुए।

लघु उत्तरीय प्रश्न  (4 अंक)

प्रश्न 1.
बैंक समाधान विवरण क्या है? यह क्यों तैयार किया जाता है? (2016, 11)
अथवा
बैंक समाधान विवरण से आप क्या समझते हैं? एक व्यापारी के द्वारा यह विवरण बनाया जाना क्यों आवश्यक है? (2007)
अथवा
बैंक समाधान विवरण बनाने के मुख्य उद्देश्यों को बताइए। (2008)
उत्तर:
बैंक समाधान विवरण का अर्थ
1. बैंक समाधान विवरण से आशय बैंक द्वारा ग्राहक के लिए प्रकट की गई बाकी और ग्राहक की रोकड़ पुस्तक में आई हुई बाकी का मिलान करने के लिए जो विवरण-पत्र बनाया जाता है, उसे बैंक समाधान विवरण’ कहा जाता है। रोकड़ पुस्तक की बैंक शेष तथा पास बुक की बैंक शेष में अन्तर के कारण व्यवसायी की रोकड़ पुस्तक के बैंक शेष एवं पास बुक के बैंक शेष में अन्तर के प्रमुख कारण निम्नलिखित हैं1. अस्वीकृत चैक या विपत्र बैंक चैक या विपत्र की राशि अन्तिम रूप से खाते में तब ही जमा करता है, जब राशि लेनदारों से वसूल हो जाती है, लेकिन व्यापारी इस प्रकार के चैकों तथा विपत्रों की राशि को रोकड़ पुस्तक की बैंक बाकी में तभी लिख देता हैं, जब वह बैंक को चैक वसूली के लिए भेजता है, जिसके कारण दोनों शेषों में अन्तर आ जाता है।

2. पास बुक में की गई अशुद्धि कई बार बैंक भूल से ग्राहक के खाते में कोई अशुद्ध प्रविष्टि कर देता है, जिसके कारण पास बुक व रोकड़ बही के शेषों में अन्तर आ जाता है।

3. चैक निर्गमित किए गए, परन्तु बैंक समाधान विवरण बनाने के समय तक भुगतान के लिए प्रस्तुत नहीं हुए जिस समय व्यापारी अपने किसी लेनदार को चैक काटकर देता है, तो वह उसी समय इसकी प्रविष्टि अपनी रोकड़ बही के बैंक खाते के धनी पक्ष में (UPBoardSolutions.com) कर देता है। यदि बैंक समाधान विवरण की तिथि तक वह लेनदार इस चैक को बैंक में भुगतान के लिए प्रस्तुत नहीं करता है, तो पास बुक में ऐसे चैकों की कोई प्रविष्टि नहीं हो पाती है, जिसके कारण व्यापारी की रोकड़ बही का शेष कम हो जाता है, परन्तु पास बुक का शेष कम नहीं होता है।

UP Board Solutions

4. ग्राहक के आदेशानुसार भुगतान करना बैंक अपने ग्राहक के आदेश के बिना कभी-कभी कुछ भुगतान कर देता है; जैसे—बीमा की किस्त, चन्दा, देय बिल, आदि। इनको लेखा बैंक भुगतान करते समय ही पास बुक में कर देता है, परन्तु ग्राहक इसको लेखा अपनी रोकड़ बही में सूचना प्राप्त होने पर ही करता है।

5. कुछ लिपिकीय अशुद्धियाँ रोकड़ बही या पास बुक में रकम लिखने या शेष निकालने में कोई लिपिकीय अशुद्धि हो जाती है, तो ऐसी दशा में भी दोनों पुस्तकों की बाकियों में अन्तर हो जाता है।

6. क्रेडिट शेष पर बैंक द्वारा दिया गया ब्याज जब बैंक अपने ग्राहक को जमा राशि पर ब्याज देता है, तो वह नकद न देकर यह राशि उसके खाते में जमा कर देता है। इस तरह बैंक पास बुक का शेष बढ़ जाता है, जबकि ग्राहक/व्यापारी को इसका पता बाद में ही चल पाता है।

7. चैक निर्गमित किए, लेकिन रोकड़ बही में उनका लेखा होने से छूट गया कभी-कभी व्यापारी अपने लेनदार को चैक काटकर दे देता है, लेकिन वह रोकड़ बही में चैक का लेखा करना भूल जाता है। अत: चैक का भुगतान होने के पश्चात् रोकड़ बही और पास बुक के शेषों में अन्तर आ जाता है।

8. वसूली के लिए चैक जमा किए गए, परन्तु अभी तक वसूल नहीं हुए व्यापारी को जब भुगतान में या अपने देनदार से चैक प्राप्त होते हैं, तो वह इसे वसूली के लिए बैंक में भेज देता है तथा बैंक का शेष उतनी ही रकम से बढ़ा लेता है, लेकिन वास्तव में बैंक अपने ग्राहक के खाते अर्थात् पास बुक का शेष उस समय तक नहीं बढ़ाती जब तक कि वह उन चैकों का भुगतान वसूल नहीं कर लेता है। इस प्रकार, रोकड़े बही के बैंक खाने का शेष बढ़ जाता है, जबकि पास बुक में यह उतना ही बना रहता है।

9. विनियोगों पर प्राप्त ब्याज एवं लाभांश समय-समय पर बैंक अपने ग्राहकों से विनियोगों पर ब्याज व लाभांश वसूल करता रहता है, लेकिन ग्राहकों को इसकी सूचना नहीं होती है, जिसके कारण इसकी रोकड़ बही में प्रविष्टि नहीं हो पाती है

10. अवधि से पूर्व विपत्र के भुगतान पर छूट जब व्यापारी के पास देय बिल की अवधि से पहले ही धनराशि की व्यवस्था हो जाती है, तो वह बैंक को अपने द्वारा स्वीकृत बिल का भुगतान कर सकता है। इस स्थिति में बैंक अपने व्यापारी को इस अवधि के लिए कुछ छूट प्रदान करता है, जिससे व्यापारी का खाता धनी कर दिया जाता है। अत: रोकड़ बही एवं पास बुक के शेषों में अन्तर आ जाता है।

11. रकम जो बैंक द्वारा वसूल की गई बैंक ग्राहकों की ओर से कुछ भुगतान प्राप्त कर लेता है; जैसे-ब्याज, लाभांश एवं प्राप्य बिल, आदि। इनका लेखा बैंक द्वारा पास बुक में तो रकम प्राप्त होते ही कर दिया जाता है, लेकिन ग्राहक बैंक से कोई सूचना प्राप्त न होने के (UPBoardSolutions.com) कारण रोकड़ बही में इसको लेखा नहीं कर पाती है।

12. व्यापारी या ग्राहकों द्वारा सीधे चैक या धनराशि बैंक में जमा करना ग्राहकों द्वारा अपने लेनदारों के खातों में धनराशि को जमा कर दिया जाता है, परन्तु इसकी सूचना व्यापारी को देर से हो पाती है। जिसके कारण पास बुक का शेष तो बढ़ जाता है, परन्तु रोकड़ बही का शेष पूर्ववत् ही रहता है।

UP Board Solutions

बैंक समाधान विवरण के उद्देश्य

बैंक समाधान विवरण का अर्थ  बैंक समाधान विवरण की उपयोगिता/उद्देश्य बैंक समाधान विवरण का बनाया जाना वैसे तो आवश्यक या अनिवार्य नहीं है, परन्तु फिर भी निम्नलिखित उपयोगिताओं/उद्देश्यों/महत्त्व के लिए इसे बनाया जाता है|

1. रोकड़ बही में उचित संशोधन रोकड़ बही तथा पास बुक का मिलान करने से रोकड़ बही में उपयुक्त संशोधन करना सम्भव हो जाता है। यदि बैंक की पास बुक में ब्याज, बैंक-व्यय, ग्राहकों से रकम तथा चैकों की सीधी प्राप्ति, आदि के लेखे किए हुए हैं, तो रोकड़ बही में इनकी प्रविष्टियाँ करके संशोधित रोकड़ बही तैयार की जाती है।

2. त्रुटि को दूर करना यदि रोकड़ बही या पास बुक में लेखा करते समय कोई भूल या त्रुटि हो गई है, तो दोनों पुस्तकों का मिलान करके त्रुटि को ज्ञात करना और उसे दूर करना सरल हो जाता है।

3. भविष्य में चैक जारी करना बैंक समाधान विवरण तैयार करने से व्यापारी को बैंक शेष की सही जानकारी प्राप्त हो जाती है, जिससे उसे भविष्य में चैक जारी करने में सुविधा होती है।

4. भूल-चूक का ज्ञान यदि व्यापारी और बैंक के द्वारा लेन-देन का लेखा करने में कोई भूल-चूक हो गई है, तो इसका ज्ञान बैंक समाधान विवरण द्वारा हो जाती है।

5. चैक वसूली में अनावश्यक देरी का ज्ञान बैंक समाधान विवरण से बैंक द्वारा चैकों की वसूली करने में हुई अनावश्यक देरी की जानकारी प्राप्त हो जाती है।

6. अन्तर के कारणों का ज्ञान होना पास बुक और रोकड़ पुस्तक के शेष में अन्तर के कारण भी बैंक समाधान विवरण द्वारा ज्ञात हो जाते हैं।

बैंक समाधान विवरण बनाने की विधि/बैंक समाधान विवरण तैयार करना बैंक समाधान विवरण निम्नलिखित दो प्रकार के शेषों को लेकर बनाया जा सकता है

1. रोकड़ बही के शेष द्वारा रोकड़ पुस्तक के बैंक खाते का शेष दो प्रकार का हो सकता है-एक ऋणी शेष, जो बैंक में धनराशि जमा होने की दशा में होता है तथा दूसरा धनी शेष, जो अधिविकर्ष की स्थिति बताता है।

UP Board Solutions

(i) रोकड़ बही के ऋणी शेष द्वारा बैंक समाधान विवरण बनाना जब बैंक समाधान विवरण रोकड़ बही का ऋणी शेष (Debit Balance) लेकर बनाया जाता है, तो निम्नलिखित मदों को उस शेष में जोड़ दिया जाता है

  1. चैक निर्गमित किए गए, लेकिन भुगतान के लिए बैंक में प्रस्तुत ही नहीं किए गए।
  2. बैंक द्वारा व्यापारी को दिया गया ब्याज।
  3. बैंक द्वारा ग्राहक की ओर से प्राप्त किया गया कोई भुगतान।
  4. किसी ग्राहक द्वारा सीधे बैंक में धनराशि जमा (UPBoardSolutions.com) कर देना।
  5. चैक, जो रोकड़ बही में बिना लेखा किए बैंक में भेज दिए गए।

जब बैंक समाधान विवरण रोकड़ बही का ऋणी शेष (Debit Balance) लेकर बनाया जाता है, तो निम्नलिखित मदों को उस शेष में से घटा दिया जाता है

  1. चैक जो वसूली के लिए जमा किए गए, परन्तु अभी वसूल नहीं हुए।
  2. बैंक चार्जेज या बैंक व्यय।
  3. बैंक द्वारा ग्राहक की ओर से किया गया कोई भुगतान।
  4. संग्रह के लिए भेजे गए चैक या बिल जो तिरस्कृत हो गए।
  5. चैक जो रोकड़ बही में लिख दिए गए, लेकिन बैंक में वसूली के लिए भेजने से रह गए।

UP Board Solutions

(ii) रोकड़ बही के धनी शेष द्वारा बैंक समाधान विवरण बनाना रोकड़ बही के धनी शेष द्वारा विवरण तैयार करने में ऋणी शेष में जुड़ने वाली ” मदों को घटाया जाता है और घटाई जाने वाली मदों को जोड़ा जाता है।

2. पास बुक के शेष द्वारा रोकड़ बही की भाँति पास बुक का शेष भी दो प्रकार का हो सकता है-एक धनी शेष, जो बैंक में धन जमा होने की दशा में होता है तथा दूसरा ऋणी शेष, जो अधिविकर्ष की स्थिति को बताता है। जब बैंक समाधान विवरण पास बुक के धनी शेष द्वारा बनाया जाता है, तो उपरोक्त विधि के अन्तर्गत जोड़ी जाने वाली मदों को घटाकर दिखाते हैं। तथा घटाई जाने वाली मदों को जोड़ते हैं। इसके विपरीत जब पास बुक के ऋणी शेष (UPBoardSolutions.com) या अधिविकर्ष द्वारा बैंक समाधान विवरण तैयार किया जाता है, तो उपरोक्त जोड़ी जाने वाली मदों को इसमें जोड़कर तथा घटाई जाने वाली मदों को घटाकर दिखाया जाता

प्रश्न 2.
निम्नलिखित शब्दावलियों की सोदाहरण व्याख्या कीजिए।

  1. अधिविकर्ष
  2. पास बुक (2007)

उत्तर:
1. अधिविकर्ष बैंक अपने चालू खाताधारकों को एक विशेष सुविधा प्रदान करता है कि यदि वे चाहें तो आवश्यकता के समय अपनी जमा की हुई धनराशि से अधिक धनराशि बैंक से निकाल सकते हैं। यह सुविधा बैंक अधिविकर्ष’ कहलाती है। इसमें व्यापारी बैंक का ऋणी और बैंक व्यापार का ऋणदाता बन जाता है। उदाहरण-यदि बैंक में ₹ 2,00,000 जमा हों और व्यापारी ₹ 2,50,000 निकाल लेता है, तो ₹ 2,50,000 – ₹ 2,00,000 = ₹ 50,000 का अधिविकर्ष कहलाता है।

2. पास बुक यह एक छोटी-सी पुस्तक होती है, जिसमें ग्राहक व बैंक के बीच हए सभी लेन-देनों का लेखा किया जाता है। यह बैंक की पुस्तकों में खुले ग्राहक के खाते की प्रतिलिपि होती है। इसमें बैंक में धनराशि जमा कराने, धनराशि निकालने तथा ब्याज, आदि का तिथि के साथ विवरण दिया जाता है। उदाहरण-

UP Board Solutions
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण 1

दीर्घ उत्तरीय प्रश्न  (8 अंक)

प्रश्न 1.
बैंक समाधान विवरण क्या है? रोकड़ शेष और पास बुक के शेष में अन्तर के आठ कारणों का उल्लेख कीजिए।  (Imp 2007)
अथवा
किसी निश्चित तिथि पर पास बुक तथा रोकड़ पुस्तक के शेषों में अन्तर होने के क्या-क्या कारण होते हैं? वर्णन कीजिए। (2011)
उत्तर:
1. बैंक समाधान विवरण से आशय बैंक द्वारा ग्राहक के लिए प्रकट की गई बाकी और ग्राहक की रोकड़ पुस्तक में आई हुई बाकी का मिलान करने के लिए जो विवरण-पत्र बनाया जाता है, उसे बैंक समाधान विवरण’ कहा जाता है। रोकड़ पुस्तक की बैंक शेष तथा पास बुक की बैंक शेष में अन्तर के कारण व्यवसायी की रोकड़ पुस्तक के बैंक शेष एवं पास बुक के बैंक शेष में अन्तर के प्रमुख कारण निम्नलिखित हैं1. अस्वीकृत चैक या विपत्र बैंक चैक या (UPBoardSolutions.com) विपत्र की राशि अन्तिम रूप से खाते में तब ही जमा करता है, जब राशि लेनदारों से वसूल हो जाती है, लेकिन व्यापारी इस प्रकार के चैकों तथा विपत्रों की राशि को रोकड़ पुस्तक की बैंक बाकी में तभी लिख देता हैं, जब वह बैंक को चैक वसूली के लिए भेजता है, जिसके कारण दोनों शेषों में अन्तर आ जाता है।

2. पास बुक में की गई अशुद्धि कई बार बैंक भूल से ग्राहक के खाते में कोई अशुद्ध प्रविष्टि कर देता है, जिसके कारण पास बुक व रोकड़ बही के शेषों में अन्तर आ जाता है।

3. चैक निर्गमित किए गए, परन्तु बैंक समाधान विवरण बनाने के समय तक भुगतान के लिए प्रस्तुत नहीं हुए जिस समय व्यापारी अपने किसी लेनदार को चैक काटकर देता है, तो वह उसी समय इसकी प्रविष्टि अपनी रोकड़ बही के बैंक खाते के धनी पक्ष में कर देता है। यदि बैंक समाधान विवरण की तिथि तक वह लेनदार इस चैक को बैंक में भुगतान के लिए प्रस्तुत नहीं करता है, तो पास बुक में ऐसे चैकों की कोई प्रविष्टि नहीं हो पाती है, जिसके कारण व्यापारी की रोकड़ बही का शेष कम हो जाता है, परन्तु पास बुक का शेष कम नहीं होता है।

4. ग्राहक के आदेशानुसार भुगतान करना बैंक अपने ग्राहक के आदेश के बिना कभी-कभी कुछ भुगतान कर देता है; जैसे बीमा की किस्त, चन्दा, देय बिल, आदि। इनको लेखा बैंक भुगतान करते समय ही पास बुक में कर देता है, परन्तु ग्राहक इसको लेखा अपनी रोकड़ बही में सूचना प्राप्त होने पर ही करता है।

5. कुछ लिपिकीय अशुद्धियाँ रोकड़ बही या पास बुक में रकम लिखने या शेष निकालने में कोई लिपिकीय अशुद्धि हो जाती है, तो ऐसी दशा में भी दोनों पुस्तकों की बाकियों में अन्तर हो जाता है।

6. क्रेडिट शेष पर बैंक द्वारा दिया गया ब्याज जब बैंक अपने ग्राहक को जमा राशि पर ब्याज देता है, तो वह नकद न देकर यह राशि उसके खाते में जमा कर देता है। इस तरह बैंक पास बुक का शेष बढ़ जाता है, जबकि ग्राहक/व्यापारी को इसका पता बाद में ही चल पाता है।

7. चैक निर्गमित किए, लेकिन रोकड़ बही में उनका लेखा होने से छूट गया कभी-कभी व्यापारी अपने लेनदार को चैक काटकर दे देता है, लेकिन वह रोकड़ बही में चैक का लेखा करना भूल जाता है। अत: चैक का भुगतान होने के पश्चात् रोकड़ बही और पास बुक के शेषों में अन्तर आ जाता है।

8. वसूली के लिए चैक जमा किए गए, परन्तु अभी तक वसूल नहीं हुए व्यापारी को जब भुगतान में या अपने देनदार से चैक प्राप्त होते हैं, तो वह इसे वसूली के लिए बैंक में भेज देता है तथा बैंक का शेष उतनी ही रकम से बढ़ा लेता है, लेकिन वास्तव में बैंक अपने ग्राहक के खाते अर्थात् पास बुक का शेष उस समय तक नहीं बढ़ाती जब तक कि वह उन चैकों का भुगतान वसूल नहीं कर लेता है। इस प्रकार, रोकड़े बही के बैंक खाने का शेष बढ़ जाता है, जबकि पास बुक में यह उतना ही बना रहता है।

9. विनियोगों पर प्राप्त ब्याज एवं लाभांश समय-समय पर बैंक अपने ग्राहकों से विनियोगों पर ब्याज व लाभांश वसूल करता रहता है, लेकिन ग्राहकों को इसकी सूचना नहीं होती है, जिसके कारण इसकी रोकड़ बही में प्रविष्टि नहीं हो पाती है

10. अवधि से पूर्व विपत्र के भुगतान पर छूट जब व्यापारी के पास देय बिल की अवधि से पहले ही धनराशि की व्यवस्था हो जाती है, तो वह बैंक को अपने द्वारा स्वीकृत बिल का भुगतान कर सकता है। इस स्थिति में बैंक अपने व्यापारी को इस अवधि के लिए कुछ (UPBoardSolutions.com) छूट प्रदान करता है, जिससे व्यापारी का खाता धनी कर दिया जाता है। अत: रोकड़ बही एवं पास बुक के शेषों में अन्तर आ जाता है।

11. रकम जो बैंक द्वारा वसूल की गई बैंक ग्राहकों की ओर से कुछ भुगतान प्राप्त कर लेता है; जैसे-ब्याज, लाभांश एवं प्राप्य बिल, आदि। इनका लेखा बैंक द्वारा पास बुक में तो रकम प्राप्त होते ही कर दिया जाता है, लेकिन ग्राहक बैंक से कोई सूचना प्राप्त न होने के कारण रोकड़ बही में इसको लेखा नहीं कर पाती है।

12. व्यापारी या ग्राहकों द्वारा सीधे चैक या धनराशि बैंक में जमा करना ग्राहकों द्वारा अपने लेनदारों के खातों में धनराशि को जमा कर दिया जाता है, परन्तु इसकी सूचना व्यापारी को देर से हो पाती है। जिसके कारण पास बुक का शेष तो बढ़ जाता है, परन्तु रोकड़ बही का शेष पूर्ववत् ही रहता है।

UP Board Solutions

प्रश्न 2.
बैंक समाधान विवरण क्या है? इसकी क्या उपयोगिता है? इसको बनाने की विधि का वर्णन कीजिए। (2009)
उत्तर:
बैंक समाधान विवरण का अर्थ इसके लिए दीर्घ उत्तरीय प्रश्न संख्या 1 देखें। बैंक समाधान विवरण की उपयोगिता/उद्देश्य बैंक समाधान विवरण का बनाया जाना वैसे तो आवश्यक या अनिवार्य नहीं है, परन्तु फिर भी निम्नलिखित उपयोगिताओं/उद्देश्यों/महत्त्व के लिए इसे बनाया जाता है|

1. रोकड़ बही में उचित संशोधन रोकड़ बही तथा पास बुक का मिलान करने से रोकड़ बही में उपयुक्त संशोधन करना सम्भव हो जाता है। यदि बैंक की पास बुक में ब्याज, बैंक-व्यय, ग्राहकों से रकम तथा चैकों की सीधी प्राप्ति, आदि के लेखे किए हुए हैं, तो रोकड़ बही में इनकी प्रविष्टियाँ करके संशोधित रोकड़ बही तैयार की जाती है।

2. त्रुटि को दूर करना यदि रोकड़ बही या पास बुक में लेखा करते समय कोई भूल या त्रुटि हो गई है, तो दोनों पुस्तकों का मिलान करके त्रुटि को ज्ञात करना और उसे दूर करना सरल हो जाता है।

3. भविष्य में चैक जारी करना बैंक समाधान विवरण तैयार करने से व्यापारी को बैंक शेष की सही जानकारी प्राप्त हो जाती है, जिससे उसे भविष्य में चैक जारी करने में सुविधा होती है।

4. भूल-चूक का ज्ञान यदि व्यापारी और बैंक के द्वारा लेन-देन का लेखा करने में कोई भूल-चूक हो गई है, तो इसका ज्ञान बैंक समाधान विवरण द्वारा हो जाती है।

5. चैक वसूली में अनावश्यक देरी का ज्ञान बैंक समाधान विवरण से बैंक द्वारा चैकों की वसूली करने में हुई अनावश्यक देरी की जानकारी प्राप्त हो जाती है।

6. अन्तर के कारणों का ज्ञान होना पास बुक और रोकड़ पुस्तक के शेष में अन्तर के कारण भी बैंक समाधान विवरण द्वारा ज्ञात हो जाते हैं।

बैंक समाधान विवरण बनाने की विधि/बैंक समाधान विवरण तैयार करना बैंक समाधान विवरण निम्नलिखित दो प्रकार के शेषों को लेकर बनाया जा सकता है

1. रोकड़ बही के शेष द्वारा रोकड़ पुस्तक के बैंक खाते का शेष दो प्रकार का हो सकता है-एक ऋणी शेष, जो बैंक में धनराशि जमा होने की दशा में होता है तथा दूसरा धनी शेष, जो अधिविकर्ष की स्थिति बताता है।

(i) रोकड़ बही के ऋणी शेष द्वारा बैंक समाधान विवरण बनाना जब बैंक समाधान विवरण रोकड़ बही का ऋणी शेष (Debit Balance) लेकर बनाया जाता है, तो निम्नलिखित मदों को उस शेष में जोड़ दिया जाता है

  1. चैक निर्गमित किए गए, लेकिन भुगतान के लिए बैंक में प्रस्तुत ही नहीं किए गए।
  2. बैंक द्वारा व्यापारी को दिया गया ब्याज।
  3. बैंक द्वारा ग्राहक की ओर से प्राप्त किया गया कोई भुगतान।
  4. किसी ग्राहक द्वारा सीधे बैंक में धनराशि जमा कर देना।
  5. चैक, जो रोकड़ बही में बिना लेखा किए बैंक में भेज दिए गए।

जब बैंक समाधान विवरण रोकड़ बही का ऋणी शेष (Debit Balance) लेकर बनाया (UPBoardSolutions.com) जाता है, तो निम्नलिखित मदों को उस शेष में से घटा दिया जाता है

  1. चैक जो वसूली के लिए जमा किए गए, परन्तु अभी वसूल नहीं हुए।
  2. बैंक चार्जेज या बैंक व्यय।
  3. बैंक द्वारा ग्राहक की ओर से किया गया कोई भुगतान।
  4. संग्रह के लिए भेजे गए चैक या बिल जो तिरस्कृत हो गए।
  5. चैक जो रोकड़ बही में लिख दिए गए, लेकिन बैंक में वसूली के लिए भेजने से रह गए।

UP Board Solutions

(ii) रोकड़ बही के धनी शेष द्वारा बैंक समाधान विवरण बनाना रोकड़ बही के धनी शेष द्वारा विवरण तैयार करने में ऋणी शेष में जुड़ने वाली ” मदों को घटाया जाता है और घटाई जाने वाली मदों को जोड़ा जाता है।

2. पास बुक के शेष द्वारा रोकड़ बही की भाँति पास बुक का शेष भी दो प्रकार का हो सकता है-एक धनी शेष, जो बैंक में धन जमा होने की दशा में होता है तथा दूसरा ऋणी शेष, जो अधिविकर्ष की स्थिति को बताता है। जब बैंक समाधान विवरण पास बुक के धनी शेष द्वारा बनाया जाता है, तो उपरोक्त विधि के अन्तर्गत जोड़ी जाने वाली मदों को घटाकर दिखाते हैं। तथा घटाई जाने वाली मदों को जोड़ते हैं। इसके विपरीत जब पास बुक के ऋणी शेष या अधिविकर्ष द्वारा बैंक समाधान विवरण तैयार किया जाता है, तो उपरोक्त जोड़ी जाने वाली मदों को इसमें जोड़कर तथा घटाई जाने वाली मदों को घटाकर दिखाया जाता

प्रश्न 3.
बैंक समाधान विवरण क्या है? यह क्यों बनाया जाता है? रोकड़ बही के शेष और पास बुक के शेष में अन्तर के किन्हीं छः कारणों का उल्लेख कीजिए। (2008)
उत्तर:
बैंक समाधान विवरण का अर्थ
बैंक समाधान विवरण से आशय बैंक द्वारा ग्राहक के लिए प्रकट की गई बाकी और ग्राहक की रोकड़ पुस्तक में आई हुई बाकी का मिलान करने के लिए जो विवरण-पत्र बनाया जाता है, उसे बैंक समाधान विवरण’ कहा जाता है। रोकड़ पुस्तक की बैंक शेष तथा पास बुक की बैंक शेष में अन्तर के कारण व्यवसायी की रोकड़ पुस्तक के बैंक शेष एवं पास बुक के बैंक शेष में अन्तर के प्रमुख कारण निम्नलिखित हैं

1. अस्वीकृत चैक या विपत्र बैंक चैक या विपत्र की राशि अन्तिम रूप से खाते में तब ही जमा करता है, जब राशि लेनदारों से वसूल हो जाती है, लेकिन व्यापारी इस प्रकार के चैकों तथा विपत्रों की राशि को रोकड़ पुस्तक की बैंक बाकी में तभी लिख देता हैं, जब वह बैंक को चैक वसूली के लिए भेजता है, जिसके कारण दोनों शेषों में अन्तर आ जाता है।

2. पास बुक में की गई अशुद्धि कई बार बैंक भूल से ग्राहक के खाते में कोई अशुद्ध प्रविष्टि कर देता है, जिसके कारण पास बुक व रोकड़ बही के शेषों में अन्तर आ जाता है।

3. चैक निर्गमित किए गए, परन्तु बैंक समाधान विवरण बनाने के समय तक भुगतान के लिए प्रस्तुत नहीं हुए जिस समय व्यापारी अपने किसी लेनदार को चैक काटकर देता है, तो वह उसी समय इसकी प्रविष्टि अपनी रोकड़ बही के बैंक खाते के धनी पक्ष में कर देता है। (UPBoardSolutions.com) यदि बैंक समाधान विवरण की तिथि तक वह लेनदार इस चैक को बैंक में भुगतान के लिए प्रस्तुत नहीं करता है, तो पास बुक में ऐसे चैकों की कोई प्रविष्टि नहीं हो पाती है, जिसके कारण व्यापारी की रोकड़ बही का शेष कम हो जाता है, परन्तु पास बुक का शेष कम नहीं होता है।

4. ग्राहक के आदेशानुसार भुगतान करना बैंक अपने ग्राहक के आदेश के बिना कभी-कभी कुछ भुगतान कर देता है; जैसे—बीमा की किस्त, चन्दा, देय बिल, आदि। इनको लेखा बैंक भुगतान करते समय ही पास बुक में कर देता है, परन्तु ग्राहक इसको लेखा अपनी रोकड़ बही में सूचना प्राप्त होने पर ही करता है।

5. कुछ लिपिकीय अशुद्धियाँ रोकड़ बही या पास बुक में रकम लिखने या शेष निकालने में कोई लिपिकीय अशुद्धि हो जाती है, तो ऐसी दशा में भी दोनों पुस्तकों की बाकियों में अन्तर हो जाता है।

6. क्रेडिट शेष पर बैंक द्वारा दिया गया ब्याज जब बैंक अपने ग्राहक को जमा राशि पर ब्याज देता है, तो वह नकद न देकर यह राशि उसके खाते में जमा कर देता है। इस तरह बैंक पास बुक का शेष बढ़ जाता है, जबकि ग्राहक/व्यापारी को इसका पता बाद में ही चल पाता है।

7. चैक निर्गमित किए, लेकिन रोकड़ बही में उनका लेखा होने से छूट गया कभी-कभी व्यापारी अपने लेनदार को चैक काटकर दे देता है, लेकिन वह रोकड़ बही में चैक का लेखा करना भूल जाता है। अत: चैक का भुगतान होने के पश्चात् रोकड़ बही और पास बुक के शेषों में अन्तर आ जाता है।

8. वसूली के लिए चैक जमा किए गए, परन्तु अभी तक वसूल नहीं हुए व्यापारी को जब भुगतान में या अपने देनदार से चैक प्राप्त होते हैं, तो वह इसे वसूली के लिए बैंक में भेज देता है तथा बैंक का शेष उतनी ही रकम से बढ़ा लेता है, लेकिन वास्तव में बैंक अपने ग्राहक के खाते अर्थात् पास बुक का शेष उस समय तक नहीं बढ़ाती जब तक कि वह उन चैकों का भुगतान वसूल नहीं कर लेता है। इस प्रकार, रोकड़े बही के बैंक खाने का शेष बढ़ जाता है, जबकि पास बुक में यह उतना ही बना रहता है।

9. विनियोगों पर प्राप्त ब्याज एवं लाभांश समय-समय पर बैंक अपने ग्राहकों से विनियोगों पर ब्याज व लाभांश वसूल करता रहता है, लेकिन ग्राहकों को इसकी सूचना नहीं होती है, जिसके कारण इसकी रोकड़ बही में प्रविष्टि नहीं हो पाती है

10. अवधि से पूर्व विपत्र के भुगतान पर छूट जब व्यापारी के पास देय बिल की अवधि से पहले ही धनराशि की व्यवस्था हो जाती है, तो वह बैंक को अपने द्वारा स्वीकृत बिल का भुगतान कर सकता है। इस स्थिति में बैंक अपने व्यापारी को इस अवधि के लिए कुछ छूट प्रदान करता है, जिससे (UPBoardSolutions.com) व्यापारी का खाता धनी कर दिया जाता है। अत: रोकड़ बही एवं पास बुक के शेषों में अन्तर आ जाता है।

UP Board Solutions

11. रकम जो बैंक द्वारा वसूल की गई बैंक ग्राहकों की ओर से कुछ भुगतान प्राप्त कर लेता है; जैसे-ब्याज, लाभांश एवं प्राप्य बिल, आदि। इनका लेखा बैंक द्वारा पास बुक में तो रकम प्राप्त होते ही कर दिया जाता है, लेकिन ग्राहक बैंक से कोई सूचना प्राप्त न होने के कारण रोकड़ बही में इसको लेखा नहीं कर पाती है।

12. व्यापारी या ग्राहकों द्वारा सीधे चैक या धनराशि बैंक में जमा करना ग्राहकों द्वारा अपने लेनदारों के खातों में धनराशि को जमा कर दिया जाता है, परन्तु इसकी सूचना व्यापारी को देर से हो पाती है। जिसके कारण पास बुक का शेष तो बढ़ जाता है, परन्तु रोकड़ बही का शेष पूर्ववत् ही रहता है।

बैंक समाधान विवरण बनाने के उददेश्य

बैंक समाधान विवरण का अर्थ इसके लिए दीर्घ उत्तरीय प्रश्न संख्या 1 देखें। बैंक समाधान विवरण की उपयोगिता/उद्देश्य बैंक समाधान विवरण का बनाया जाना वैसे तो आवश्यक या अनिवार्य नहीं है, परन्तु फिर भी निम्नलिखित उपयोगिताओं/उद्देश्यों/महत्त्व के लिए इसे बनाया जाता है|

1. रोकड़ बही में उचित संशोधन रोकड़ बही तथा पास बुक का मिलान करने से रोकड़ बही में उपयुक्त संशोधन करना सम्भव हो जाता है। यदि बैंक की पास बुक में ब्याज, बैंक-व्यय, ग्राहकों से रकम तथा चैकों की सीधी प्राप्ति, आदि के लेखे किए हुए हैं, तो रोकड़ बही में इनकी प्रविष्टियाँ करके संशोधित रोकड़ बही तैयार की जाती है।

2. त्रुटि को दूर करना यदि रोकड़ बही या पास बुक में लेखा करते समय कोई भूल या त्रुटि हो गई है, तो दोनों पुस्तकों का मिलान करके त्रुटि को ज्ञात करना और उसे दूर करना सरल हो जाता है।

3. भविष्य में चैक जारी करना बैंक समाधान विवरण तैयार करने से व्यापारी को बैंक शेष की सही जानकारी प्राप्त हो जाती है, जिससे उसे भविष्य में चैक जारी करने में सुविधा होती है।

4. भूल-चूक का ज्ञान यदि व्यापारी और बैंक के द्वारा लेन-देन का लेखा करने में कोई भूल-चूक हो गई है, तो इसका ज्ञान बैंक समाधान विवरण द्वारा हो जाती है।

5. चैक वसूली में अनावश्यक देरी का ज्ञान बैंक समाधान विवरण से बैंक द्वारा चैकों की वसूली करने में हुई अनावश्यक देरी की जानकारी प्राप्त हो जाती है।

6. अन्तर के कारणों का ज्ञान होना पास बुक और रोकड़ पुस्तक के शेष में अन्तर के कारण (UPBoardSolutions.com) भी बैंक समाधान विवरण द्वारा ज्ञात हो जाते हैं।

UP Board Solutions

रोकड़ बही के शेष और पास बुक के शेष में अन्तर के कारण

बैंक समाधान विवरण बनाने की विधि/बैंक समाधान विवरण तैयार करना बैंक समाधान विवरण निम्नलिखित दो प्रकार के शेषों को लेकर बनाया जा सकता है

1. रोकड़ बही के शेष द्वारा रोकड़ पुस्तक के बैंक खाते का शेष दो प्रकार का हो सकता है-एक ऋणी शेष, जो बैंक में धनराशि जमा होने की दशा में होता है तथा दूसरा धनी शेष, जो अधिविकर्ष की स्थिति बताता है।

(i) रोकड़ बही के ऋणी शेष द्वारा बैंक समाधान विवरण बनाना जब बैंक समाधान विवरण रोकड़ बही का ऋणी शेष (Debit Balance) लेकर बनाया जाता है, तो निम्नलिखित मदों को उस शेष में जोड़ दिया जाता है

  1. चैक निर्गमित किए गए, लेकिन भुगतान के लिए बैंक में प्रस्तुत ही नहीं किए गए।
  2. बैंक द्वारा व्यापारी को दिया गया ब्याज।
  3. बैंक द्वारा ग्राहक की ओर से प्राप्त किया गया कोई भुगतान।
  4. किसी ग्राहक द्वारा सीधे बैंक में धनराशि जमा कर देना।
  5. चैक, जो रोकड़ बही में बिना लेखा किए बैंक (UPBoardSolutions.com) में भेज दिए गए।

जब बैंक समाधान विवरण रोकड़ बही का ऋणी शेष (Debit Balance) लेकर बनाया जाता है, तो निम्नलिखित मदों को उस शेष में से घटा दिया जाता है

  1. चैक जो वसूली के लिए जमा किए गए, परन्तु अभी वसूल नहीं हुए।
  2. बैंक चार्जेज या बैंक व्यय।
  3. बैंक द्वारा ग्राहक की ओर से किया गया कोई भुगतान।
  4. संग्रह के लिए भेजे गए चैक या बिल जो तिरस्कृत हो गए।
  5. चैक जो रोकड़ बही में लिख दिए गए, लेकिन बैंक में वसूली के लिए भेजने से रह गए।

(ii) रोकड़ बही के धनी शेष द्वारा बैंक समाधान विवरण बनाना रोकड़ बही के धनी शेष द्वारा विवरण तैयार करने में ऋणी शेष में जुड़ने वाली ” मदों को घटाया जाता है और घटाई जाने वाली मदों को जोड़ा जाता है।

2. पास बुक के शेष द्वारा रोकड़ बही की भाँति पास बुक का शेष भी दो प्रकार का हो सकता है-एक धनी शेष, जो बैंक में धन जमा होने की दशा में होता है तथा दूसरा ऋणी शेष, जो अधिविकर्ष की स्थिति को बताता है। जब बैंक समाधान विवरण पास बुक के धनी शेष द्वारा बनाया जाता है, तो उपरोक्त विधि के अन्तर्गत जोड़ी जाने वाली मदों को घटाकर दिखाते हैं। तथा घटाई जाने वाली मदों को जोड़ते हैं। इसके विपरीत जब पास बुक के ऋणी शेष या अधिविकर्ष द्वारा बैंक (UPBoardSolutions.com) समाधान विवरण तैयार किया जाता है, तो उपरोक्त जोड़ी जाने वाली मदों को इसमें जोड़कर तथा घटाई जाने वाली मदों को घटाकर दिखाया जाता

UP Board Solutions

क्रियात्मक प्रश्न  (8 अंक)

प्रश्न 1.
निम्नलिखित सूचना से एक बैंक समाधान विवरण 31 मार्च, 2016 को बनाइए।

  1. इस तिथि को रोकड़ बही में बैंक खाते का शेष ₹ 3,000 था।
  2. ₹ 200 का चैक बैंक में जमा किया गया था, परन्तु बैंक खाते में अभी तक जमा नहीं हुआ।
  3. लेनदारों को ₹ 1,800 के दो चैक दिए थे, उनमें से बैंक के पास ₹ 800 का एक चैक ही भुगतान के लिए प्रस्तुत किया गया।
  4. निम्नलिखित प्रविष्टियाँ पास बुक में की गई थी, परन्तु रोकड़ बही में उस तिथि तक नहीं लिखी गई थी।
  • बैंक व्यय ₹ 40
  • ₹ 200 का बीमा प्रीमियम बैंक द्वारा चुकाया गया था।
  • एक ग्राहक द्वारा बैंक में ₹ 500 सीधे जमा कर दिए गए। (2017)

हल
बैंक समाधान विवरण
(31 मार्च, 2016 को)
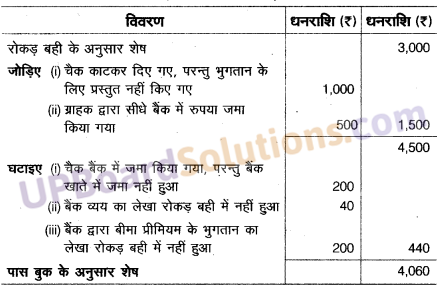
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 2.
निम्न से बैंक समाधान विवरण-पत्र तैयार कीजिए।

  1. दिनांक 31-12-2014 को रोकड़ बही के अनुसार बैंक शेष ₹ 3,200 है।
  2. बैंक व्यय ₹ 20 था।
  3. बैंक ने ₹ 100 लाभांश एकत्रित किया।
  4. ₹ 1,780 के चैक जारी किए गए, लेकिन भुगतान के लिए प्रस्तुत नहीं किए गए।
  5. ₹ 860 के बैंक बैंक में जमा कराए, किन्तु अभी क्रेडिट नहीं हुए। (2016)

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2014 को)

UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

UP Board Solutions

प्रश्न 3.
निम्न विवरण से 31 मार्च, 2015 को बैंक समाधान विवरण-पत्र बनाइए।

  1. रोकड़ बही के बैंक खाते का क्रेडिट शेष (अधिविकर्ष) ₹ 14,400 हैं।
  2. ₹ 6,160 के चैक बैंक में जमा कराए गए, परन्तु राशि जमा नहीं हुई।
  3. देनदारों को ₹ 2,880 के चैक जारी किए गए, किन्तु भुगतान के लिए प्रस्तुत नहीं किए गए।
  4. बैंक ने ₹ 200 अपना बैंक व्यय लगाया।
  5. ₹ 4,000 एक ग्राहक ने व्यापारी के बैंक खाते में सीधे जमा करवाए। (2016)

हल
बैंक समाधान विवरण
(31 मार्च, 2015 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 4.
निम्नलिखित विवरण से रनवीर सिंह, मुम्बई का 31 दिसम्बर, 2013 का बैंक समाधान विवरण बनाइए।

  1. 31 दिसम्बर, 2013 को पास बुक का क्रेडिट शेष ₹ 6,225 था।
  2. ₹ 2,375 का चैक संग्रह हेतु बैंक भेजा गया था, किन्तु संग्रह नहीं हुआ।
  3. 1,750 और ₹ 1,500 के दो चैकों को निर्गमित किया गया, किन्तु भुगतान के लिए प्रस्तुत नहीं किए गए।
  4. बैंक द्वारा ₹ 225 ब्याज के क्रेडिट किए गए।
  5. ग्राहक की ओर से ₹ 1,200 का बीमा प्रीमियम का बैंक द्वारा सीधे भुगतान किया गया।

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2013 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 5.
निम्नलिखित विवरण से श्यामनन्दन, कानपुर का 31 दिसम्बर, 2012 का बैंक समाधान विवरण बनाइए।

  1. 31 दिसम्बर, 2012 को रोकड़ बही के अनुसार ₹ 5,000 डेबिट शेष था।
  2. संग्रह हेतु भेजा गया, ₹ 1,000 के चैक का बैंक द्वारा संग्रह नहीं हुआ।
  3. ₹ 500 का एक निर्गमित चैक भुगतान हेतु प्रस्तुत नहीं किया गया।
  4. बैंक द्वारा ब्याज के पास बुक में हैं  ₹ 125 क्रेडिट किए गए, किन्तु रोकड़ । पुस्तक लेखा नहीं हुआ।
  5. बैंक द्वारा बीमा प्रीमियम के ₹ 500 का भुगतान सीधे कर दिया गया।

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2012 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 6.
निम्नलिखित विवरण से मै, अमर चन्द्र, कुँवर चन्द्र, वाराणसी का 31 दिसम्बर, 2011 को बैंक समाधान विवरण बनाइए।

  1. 31 दिसम्बर, 2011 को रोकड़ बही के अनुसार ₹ 6,023 का डेबिट शेष था।
  2. बैंक में संग्रह हेतु ₹ 1,420 का चैक भेजा गया था जिसका संग्रह नहीं हुआ था।
  3. ₹ 3,000 के चैक निर्गमित किए गए थे, किन्तु भुगतान हेतु प्रस्तुत नहीं किए गए।
  4. ₹ 1,850 बैंक द्वारा बीमा प्रीमियम के लिए सीधे भुगतान किए गए।
  5. ₹ 120 बैंक ने ब्याज के क्रेडिट किए। (2012)

UP Board Solutions

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2011 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 1.
निम्नलिखित सूचनाओं से 31 दिसम्बर, 2010 को एक बैंक समाधान विवरण तैयार कीजिए।

  1. रोकड़ पुस्तक के अनुसार शेष ₹ 8,000 था।
  2. ₹ 11,000 का चैक संग्रह हेतु बैंक भेजा गया, किन्तु संग्रह नहीं हुआ।
  3. ₹ 12,000 के चैक निर्गमित किए गए, किन्तु भुगतान के लिए केवल ₹ 10,000 के चैक प्रस्तुत किए गए।
  4. एक ग्राहक द्वारा सीधे बैंक में ₹ 4,000 जमा कर दिए गए।
  5. बैंक द्वारा ब्याज के लिए हैं ₹ 500 क्रेडिट किए गए।
  6. बैंक द्वारा ₹ 1,500 बीमा प्रीमियम के लिए भुगतान किया गया। (2011)

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2010 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 9.
निम्नलिखित सूचनाओं के आधार पर 31 दिसम्बर, 2005 को बैंक समाधान विवरण तैयार कीजिए।

  1. पास बुक के अनुसार क्रेडिट शेष ₹ 9,000 था।
  2. ₹ 7,000 के चैक वसूली के लिए भेजे गए, किन्तु वसूल नहीं हुए।
  3. बैंक व्यय के ₹ 60 डेबिट किए गए, किन्तु रोकड़ पुस्तक में लेखा नहीं हुआ।
  4. ₹ 9,600 के चैक निर्गमित किए गए, किन्तु भुगतान हेतु उन्हें प्रस्तुत नहीं किया गया।
  5. पास बुक में गलती से ₹ 3,000 डेबिट हो गए।  (2006)

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2005 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

UP Board Solutions

प्रश्न 10.
निम्नलिखित सूचनाओं के आधार पर बैंक समाधान विवरण तैयार कीजिए। 31 दिसम्बर, 2004 को मोहन की पास बुक में ₹ 8,000 का डेबिट शेष था। रोकड़ बही से मिलान करने पर निम्नलिखित अन्तर ज्ञात हुए

  1. बैंक में जमा किया गया ₹ 1,000 का चैक अभी तक वसूल नहीं हुआ।
  2. ₹ 1,000 के चैक निर्गमित किए गए, परन्तु भुगतान के लिए प्रस्तुत नहीं किए गए।
  3. ग्राहक ने ₹ 1,000 सीधे मोहन के खाते में जमा कर दिए।
  4. ₹ 500 विनियोग पर ब्याज बैंक ने वसूल किया।
  5. बैंक द्वारा लिया गया ब्याज ₹ 1,000।

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2004 को)
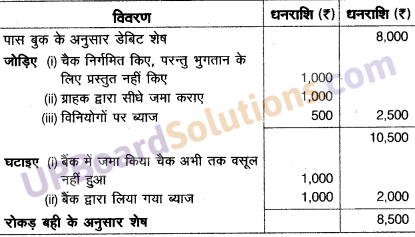
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

प्रश्न 11.
निम्न से बैंक समाधान विवरण-पत्र तैयार कीजिए।

  1. दिनांक 31.12.2017 को पास बुक के अनुसार बैंक शेष (जमा) ₹ 6,428 था।
  2. बैंक व्यय ₹ 120 था।
  3. बैंक ने ₹ 1,000 लाभांश एकत्रित किया।
  4. ₹ 2,600 के चैक जारी किए गए, लेकिन भुगतान के लिए प्रस्तुत नहीं किए गए।
  5. ₹ 1,600 के चैक बैंक में जमा कराए, किन्तु अभी तक क्रेडिट नहीं हुए। (2018)

हल
बैंक समाधान विवरण
(31 दिसम्बर, 2017 को)
UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण

We hope the UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 3 बैंक समाधान विवरण, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 20
Chapter Name उपयोगिता व उपयोगिता ह्रास नियम
Number of Questions Solved 27
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
धनी व्यक्ति के लिए आय में वृद्धि से मुद्रा की सीमान्त उपयोगिता
(a) बढ़ती है
(b) घटती है
(c) स्थिर रहती है
(d) इनमें से कोई नहीं
उत्तर:
(b) घटती है

प्रश्न 2.
जब सीमान्त उपयोगिता शून्य होती है, तब कुल उपयोगिता होती है
(a) ऋणात्मक
(b) धनात्मक
(c) सर्वाधिक
(d) शून्य
उत्तर:
(c) सर्वाधिक

प्रश्न 3.
सीमान्त उपयोगिता हास नियम के प्रतिपादक थे (2014)
(a) गौसेन
(b) फ्रेडरिक
(c) मार्शल
(d) फ्रेजर
उत्तर:
(a) गौसेन

UP Board Solutions

प्रश्न 4.
मधुर संगीत सुनने की दशा में सीमान्त उपयोगिता हास नियम
(a) लागू होता है
(b) लागू नहीं होता है
(c) कभी-कभी लागू होता है
(d) इनमें से कोई नहीं
उत्तर:
(b) लागू नहीं होता है

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
आवश्यकताएँ अनन्त/सीमित हैं। (2007)
उत्तर:
अनन्त

प्रश्न 2.
उपयोगिता का सृजन उपभोग है/उपभोग नहीं है। (2009)
उत्तर:
उपभोग है

प्रश्न 3.
उपयोगिता के सृजन/नाश को अर्थशास्त्र में उपयोग कहा जाता है। (2007)
उत्तर:
सृजन

प्रश्न 4.
उपयोगिता का सृजन ही उत्पादन/उपभोग है। (2010)
उत्तर:
उत्पादन

UP Board Solutions

प्रश्न 5.
उपयोगिता को मापा जा सकता है।नहीं मापा जा सकता है।
उत्तर:
नहीं मापा जा सकता है।

प्रश्न 6.
तुष्टिगुण वस्तुगत/मनुष्यगत होता है।
उत्तर:
मनुष्यगत

प्रश्न 7.
उपभोग से वस्तुओं की उपयोगिता में कमी/वृद्धि होती है। (2011)
उत्तर:
कमी होती है

प्रश्न 8.
किसी वस्तु की सीमान्त उपयोगिता शून्य हो सकती है।नहीं हो सकती है।
उत्तर:
शून्य हो सकती है

प्रश्न 9.
कुल उपयोगिता हमेशा बढ़ती है/नहीं बढ़ती है।
उत्तर:
नहीं बढ़ती है

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
उपयोगिता के प्रकार बताइए।
उत्तर:
उपयोगिता निम्नलिखित दो प्रकार की होती है

  1. सीमान्त उपयोगिता
  2. कुल उपयोगिता

प्रश्न 2.
सीमान्त उपयोगिता क्या है?
उत्तर:
किसी वस्तु की एक से अधिक इकाइयों का (UPBoardSolutions.com) जब कोई उपभोक्ता उपयोग करता है, तो उपभोग की गई अन्तिम इकाई को सीमान्त इकाई कहते हैं तथा उस वस्तु की सीमान्त इकाई से जो तुष्टिगुण प्राप्त होता है, वह सीमान्त तुष्टिगुण कहलाता है।

UP Board Solutions

प्रश्न 3.
उपयोगिता हास नियम को परिभाषित कीजिए एवं इसकी दो मान्यताएँ बताइए। (2016)
उत्तर:
बोल्डिग के अनुसार, “जब कोई उपयोगिता, अन्य वस्तुओं का उपभोग स्थिर रखकर किसी एक वस्तु के उपभोग को बढ़ाता है, तो परिवर्तनशील वस्तु की उपयोगिता अन्त में अवश्य घटती है।”

उपयोगिता ह्रास नियम की दो मान्यताएँ निम्नलिखित हैं-

  1. किसी भी वस्तु का उपभोग निरन्तर किया जाना चाहिए।
  2. उपभोग वस्तु की प्रत्येक इकाई का परिमाण उचित होना चाहिए अन्यथा प्रारम्भिक अवस्था में ही आवश्यकता की तीव्रता घटने के स्थान पर अधिक हो जाएगी।

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
उपयोगिता की विशेषताओं का वर्णन कीजिए। (2007)
उत्तर:
उपयोगिता की प्रमुख विशेषताएँ निम्नलिखित हैं-

  1. उपयोगिता का सम्बन्ध वस्तु या सेवाओं की उस शक्ति से होता है, जो आवश्यकताओं को सन्तुष्ट करती है।
  2. किसी वस्तु या सेवा का उपभोग व्यक्ति को लाभ प्रदान कर रहा है। या हानि, इससे उपयोगिता का कोई लेना-देना नहीं होता है।
  3. उपयोगिता किसी वस्तु का उपभोग करने पर ही प्राप्त होती है। अत: उपयोगिता का सम्बन्ध उपभोगजन्य वस्तुओं से होता है, न कि पूँजीगत वस्तुओं से।
  4. एक ही वस्तु की उपयोगिता भिन्न व्यक्तियों के लिए समान या भिन्न परिस्थितियों में एक व्यक्ति के लिए ही अलग-अलग हो सकती है।
  5. उपयोगिता किसी वस्तु का वस्तुगत गुण नहीं है। वस्तु की उपयोगिता | (UPBoardSolutions.com) इसका उपभोग करने वाले पर निर्भर करती है।
  6. उपयोगिता व सन्तुष्टि दोनों एक नहीं हैं। उपयोगिता तो इच्छा की तीव्रता का द्योतक है, जोकि ‘सन्तुष्टि की शक्ति’ या ‘अनुमानित सन्तुष्टि’ से सम्बन्धित होती है।
  7. वस्तु के उपभोग में वृद्धि से अन्तत: उपयोगिता में ह्रास अवश्य होता है।

UP Board Solutions

प्रश्न 2.
कुल उपयोगिता पर संक्षिप्त टिप्पणी लिखिए।
उत्तर:
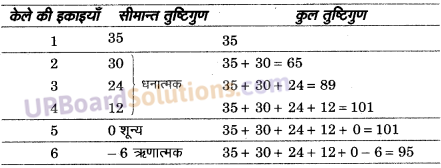
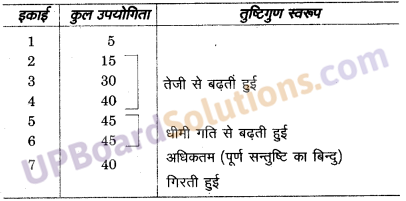
किसी वस्तु या सेवा की उपभोग की गई विभिन्न इकाइयों से प्राप्त उपयोगिता के योग को ‘कुल उपयोगिता’ कहते हैं। प्रो. मेयर्स के अनुसार, “उत्तरोत्तर इकाइयों के उपभोग द्वारा प्राप्त सीमान्त तुष्टिगुण के योग को ‘कुल उपयोगिता’ कहा जाता है। कुल उपयोगिता में सदैव वृद्धि नहीं होती है। जैसे-जैसे वस्तु की मात्रा में वृद्धि होती है, वैसे-वैसे कुल उपयोगिता में भी वृद्धि होती है, लेकिन इसमें वृद्धि की मात्रा, सीमान्त उपयोगिता पर निर्भर करती है। जब सीमान्त उपयोगिता बढ़ती है, तो कुल उपयोगिता कम होती है तथा कुल उपयोगिता के बढ़ने की दर धीमी हो जाती है। जब सीमान्त उपयोगिता शून्य होती है, तो कुल उपयोगिता अधिकतम हो जाती है। (UPBoardSolutions.com) जब सीमान्त उपयोगिता ऋणात्मक होती है, तो कुल उपयोगिता कम होने लगती है। निम्नलिखित उदाहरण द्वारा उपरोक्त तथ्यों को स्पष्ट किया जा सकता है-

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

UP Board Solutions

उपरोक्त उदाहरण से यह स्पष्ट होता है कि कुल उपयोगिता प्रारम्भ में तेजी से बढ़ती हुई तथा बाद में धीमी गति से बढ़ती हुई हो सकती है। कुल उपयोगिता जब अधिकतम होती है, तो उपभोक्ता के लिए वह पूर्ण सन्तुष्टि का बिन्दु होता है। उपरोक्त उदाहरण के अनुसार, यदि उपभोक्ता 6 इकाई से अधिक का उपभोग करता है, तो उसको प्राप्त कुल उपयोगिता गिरने लगेगी।

प्रश्न 3.
सीमान्त उपयोगिता व कुल उपयोगिता में अन्तर स्पष्ट कीजिए।
उत्तर:
सीमान्त उपयोगिता व कुल उपयोगिता में अन्तर

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

प्रश्न 4.
सीमान्त उपयोगिता हास नियम पर टिप्पणी लिखिए।
अथवा
सीमान्त उपयोगिता हास नियम की व्याख्या कीजिए। (2016, 08, 06)
अथवा
क्रमागत उपयोगिता ह्रास नियम से आप क्या समझते हैं? (2015)
अथवा
उपयोगिता हास नियम की व्याख्या कीजिए। (2018)
उत्तर:
उपयोगिता ह्रास नियम से आशय एक अतिरिक्त इकाई के उपभोग से प्राप्त होने वाली उपयोगिता से है। इस नियम के प्रतिपादक एच.एच. गौसेन थे। सीमान्त उपयोगिता ह्रास नियम इस बात को स्पष्ट करता है कि किसी निर्धारित समय में एक व्यक्ति को (UPBoardSolutions.com) अतिरिक्त इकाई से मिलने वाली सन्तष्टि क्रमशः कम होती चली जाती है। इसका प्रमख कारण व्यक्ति की किसी आवश्यकता विशेष का क्रमशः सन्तुष्ट होते चले जाना है।

UP Board Solutions

एक व्यक्ति एक ही वस्तु को बहुत अधिक मात्रा में रखने की अपेक्षा अनेक प्रकार की वस्तुओं की थोड़ी-थोड़ी मात्रा रखना अधिक पसन्द करता है, क्योंकि जैसे-जैसे एक वस्तु की अधिक इकाइयाँ प्रयोग में ली जाती हैं, वैसे-वैसे उनकी सीमान्त उपयोगिता क्रमशः कम होती चली जाती है तथा अन्त में एक ऐसा बिन्दु आता है, जहाँ वस्तु के उपभोग से प्राप्त होने वाली सीमान्त उपयोगिता शून्य हो जाती है। इस बिन्दु को पूर्ण सन्तुष्टि का बिन्दु कहते हैं। यदि इस बिन्दु के बाद भी उपभोक्ता वस्तु का उपयोग जारी रखता है, तो उसे उपयोगिता के स्थान पर अनुपयोगिता प्राप्त होने लगती है। इसे ऋणात्मक उपयोगिता कहते हैं। उपयोगिता के गिरने की यही प्रवृत्ति सीमान्त उपयोगिता ह्रास नियम कहलाती है।

अर्थशास्त्र में इस प्रवृत्ति को ‘क्रमागत उपयोगिता ह्रास नियम’ या ‘ह्रासमान तुष्टिगुण नियम’ भी कहा जाता है। मार्शल के अनुसार, “मनुष्य के पास किसी वस्तु की मात्रा में वृद्धि होने से जो अतिरिक्त लाभ उसे प्राप्त होता है, अन्य बातें समान रहने पर वस्तु की मात्रा में होने वाली प्रत्येक वृद्धि के साथ-साथ वह लाभ क्रमशः घटता जाता है।” टॉमस के अनुसार, “किसी वस्तु की पूर्ति जैसे-जैसे बढ़ती जाती है, उससे प्राप्त उपयोगिता उसकी मात्रा में प्रत्येक वृद्धि के (UPBoardSolutions.com) साथ-साथ घटती जाती है।’ बोल्डिग के अनुसार, “जब कोई उपभोक्ता, अन्य वस्तुओं का उपभोग स्थिर रखकर किसी एक वस्तु के उपभोग को बढ़ाता है, तो परिवर्तनशील वस्तु की सीमान्त उपयोगिता अन्त में अवश्य घटती है।”

प्रश्न 5.
‘सीमान्त उपयोगिता हास नियम’ की मान्यताओं का वर्णन कीजिए। (2009)
उत्तर:
सीमान्त उपयोगिता ह्रास नियम की प्रमुख मान्यताएँ निम्नलिखित हैं-

1. निरन्तर उपभोग किसी भी वस्तु का उपभोग निरन्तर होना चाहिए, अन्यथा यह नियम लागू नहीं होगा। यदि हम भोजन दो बार करते हैं, तो प्रत्येक बार भोजन करने पर सन्तोष मिलेगा, परन्तु यदि भोजन लगातार किया जाए, तो रोटी की प्रत्येक अगली इकाई से प्राप्त उपयोगिता कम होती जाएगी।

2. मात्रा व आकार उपभोग वस्तु की प्रत्येक इकाई का परिमाण उचित होना चाहिए, अन्यथा प्रारम्भिक अवस्था में ही आवश्यकता की तीव्रता घटने के स्थान पर अधिक हो जाएगी। उदाहरण-यदि एक प्यासे व्यक्ति को चम्मच से पानी पिलाया जाए, तो कुछ चम्मच पानी की इकाइयों तक उसकी उपयोगिता घटने के स्थान पर बढ़ती जाएगी।

3. अपरिवर्तित मूल्य यदि उपभोग की जाने वाली वस्तु का उपभोग करते समय किसी अगली इकाई का मूल्य बढ़ या घट जाता है, तो यह नियम लागू नहीं होगा; जैसे-दो आम एक ही कीमत के होने चाहिए।

4. स्थानापन्न वस्तुओं के मूल्य में परिवर्तन नहीं उपभोग की जाने वाली वस्तु की स्थानापन्न वस्तु का मूल्य भी पहले के समान रहना चाहिए अन्यथा यह नियम लागू नहीं होगा। चाय और कॉफी दो स्थानापन्न वस्तुएँ हैं। यदि चाय की कीमत बढ़ जाती है, तो कॉफी की उपयोगिता पहले की अपेक्षा बढ़ जाएगी।

5. मानसिक दशा में परिवर्तन न हो यह नियम उसी समय लागू होगा जब उपभोक्ता की मानसिक स्थिति में किसी प्रकार की परिवर्तन न हो उदाहरण यदि कोई उपभोक्ता किसी समय खाना खाने के दौरान दो रोटियाँ खाने के बाद भाँग या शराब का प्रयोग करता है, (UPBoardSolutions.com) तो उसकी मानसिक स्थिति में परिवर्तन हो जाएगा। इसके पश्चात् हो सकता है कि तीसरी रोटी से उसे पहले उपभोग की गई दो रोटियों से अधिक सन्तुष्टि मिले।

UP Board Solutions

6. आदत, रुचि, फैशन, आय, आदि में परिवर्तन न हो यह नियम उसी समय लागू होता है, जब उपभोक्ता की आदत, रुचि, फैशन तथा आय संमान रहती है। इनमें से किसी में परिवर्तन होने पर वस्तु की उपयोगिता , घटने के स्थान पर बढ़ सकती है।

प्रश्न 6.
सीमान्त उपयोगिता हास नियम के अपवादों को समझाइए। (2007)
उत्तर:
उपयोगिता ह्रास नियम के अपवादों को दो भागों में विभक्त किया जा सकता है-

1. दिखावटी अपवाद दिखावटी अपवाद निम्नलिखित हैं

  • उपभोग की इकाई सूक्ष्म हो यदि उपभोग की इकाई एक आदर्श इकाई न होकर अत्यन्त सूक्ष्म इकाई हो, तो यह नियम लागू नहीं हो पाएगा। यह अपवाद दिखावटी अपवाद है।
  • दुर्लभ व विलक्षण वस्तुएँ ऐसा कहा जाता है कि दुर्लभ वस्तुओं के सन्दर्भ में यह नियम लागू नहीं होता है; जैसे–दुर्लभ डाक टिकट, पेंटिंग, दुर्लभ सिक्कों, आदि के सन्दर्भ में यह देखा जाता है कि इनको कितनी मात्रा में भी एकत्र किया जाए, इनकी (UPBoardSolutions.com) उपयोगिता में कमी नहीं आती है।
  • कंजूस व्यक्ति की धन-संग्रह प्रवृत्ति यह अपवाद बताता है कि कंजूस व्यक्ति के पास जितना अधिक धन बढ़ता जाता है, उसे एकत्र करने की उसकी इच्छा और अधिक बढ़ती चली जाती है।
  • मादक वस्तुओं का प्रयोग ऐसे व्यक्ति जो मादक व नशीली वस्तुओं का प्रयोग करते हैं, उनको उन नशीली वस्तुओं की अतिरिक्त इकाइयों से अधिक उपयोगिता मिलती है।
  • वस्तु व सेवा के प्रयोग में वृद्धि नियम के अपवाद के सन्दर्भ में यह कहा गया है कि कुछ वस्तु व सेवाओं के प्रयोग में वृद्धि से उपयोगिता क्रमशः गिरने की अपेक्षा बढ़ती है।

UP Board Solutions

2. वास्तविक अपवाद वास्तविक अपवाद निम्नलिखित हैं

  • अच्छी कविता या मधुर संगीत इस सन्दर्भ में यह तर्क दिया गया है। कि अच्छी कविता या मधुर संगीत को जितनी बार सुना जाए, उससे प्राप्त होने वाली उपयोगिता कम नहीं होती है, लेकिन व्यवहार में हमयह सिद्ध कर सकते हैं कि उपयोगिता घटती हुई प्रतीत होने लगती है।
  • उपभोग की आरम्भिक अवस्था वस्तु के प्रभावपूर्ण उपयोग के लिए उसकी पर्याप्त मात्रा का होना भी आवश्यक है। अत: यह सम्भव है कि उपभोग की प्रारम्भिक इकाइयों में उपयोगिता बढ़ती हुई मिले, लेकिन एक बिन्दु के पश्चात् इसमें भी गिरावट अवश्य हो जाएगी।

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
उपयुक्त रेखाचित्र की सहायता से ‘सीमान्त उपयोगिता हास नियम’ की व्याख्या कीजिए। ( 2014)
अथवा
एक उपयुक्त रेखाचित्र की सहायता से ‘क्रमागत सीमान्त उपयोगिता हास नियम’ की व्याख्या कीजिए। (2013)
अथवा
एक सारणी और रेखाचित्र की सहायता से हासमान सीमान्त उपयोगिता नियम की व्याख्या कीजिए। (2011)
अथवा
सीमान्त उपयोगिता हास नियम की रेखाचित्र की सहायता से व्याख्या कीजिए। (2010)
अथवा
उपयोगिता ह्रास नियम क्या है? उदाहरण एवं रेखाचित्र की सहायता से इसे समझाइए। इस नियम का क्या महत्त्व है? . (2007)
अथवा
उपयोगिता हास नियम की व्याख्या कीजिए। इसे उपयुक्त तालिका तथा रेखाचित्र द्वारा भी स्पष्ट कीजिए। (2007)
अथवा
उपयुक्त उदाहरण एवं रेखाचित्र की सहायता से उपयोगिता हास नियम की व्याख्या कीजिए। (2006)
उत्तर:
उपयोगिता ह्रास नियम से आशय किसी वस्तु की एक से अधिक इकाइयों का जब कोई उपभोक्ता उपयोग करता है, तो उपभोग की गई अन्तिम इकाई को सीमान्त इकाई कहते हैं तथा उस वस्तु की सीमान्त इकाई से जो तुष्टिगुण प्राप्त होता है, वह सीमान्त (UPBoardSolutions.com) तुष्टिगुण कहलाता है।

उपयोगिता ह्रास नियम या सीमान्त उपयोगिता ह्रास नियम का उदाहरण द्वारा स्पष्टीकरण

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

उपरोक्त उदाहरण से यह स्पष्ट होता है कि पहली, दूसरी व तीसरी इकाइयों से क्रमशः बढ़ती हुई सीमान्त उपयोगिता प्राप्त हो रही है, किन्तु जैसा कि हमें ज्ञात है कि एक सीमा के पश्चात् यो अन्त में या एक बिन्दु के पश्चात् सीमान्त उपयोगिता में गिरावट अवश्य आती है। उदाहरण में चौथी इकाई का प्रयोग करने पर तीसरी इकाई की अपेक्षा कम सीमान्त उपयोगिता प्राप्त हुई है। छठी इकाई पर सीमान्त उपयोगिता शून्य है। इसका (UPBoardSolutions.com) आशय है कि पूर्ण सन्तुष्टि का बिन्दु आ गया है। इस बिन्दु के पश्चात् भी इकाइयों का उपभोग किया जाएगा, तो सीमान्त उपयोगिता  ऋणात्मक हो जाएगी।

UP Board Solutions

विवेचन/स्पष्टीकरण रेखाचित्र में सीमान्त उपयोगिता रेखा (MU) तीन इकाइयों (a, b, c) तक बढ़ती है अर्थात् सीमान्त उपयोगिता प्रारम्भ में तेजी से बढ़ती है। इसके पश्चात् चौथी इकाई का प्रयोग करने पर MU रेखा नीचे की ओर गिरने लगती है और यह छठी इकाई

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

तक लगातार गिरती जाती है और सीमान्त उपयोगिता शून्य हो जाती है। यह पूर्ण सन्तुष्टि का बिन्दु होता है। इस इकाई के पश्चात् सीमान्त उपयोगिता ऋणात्मक होने लगती है। उपयोगिता ह्रास नियम का महत्त्व उपयोगिता ह्रास नियम के महत्त्व को निम्न बिन्दुओं द्वारा समझा जा सकता है

  1. कीमत निर्धारण में महत्त्व यह नियम मूल्य निर्धारण में महत्त्वपूर्ण मार्गदर्शक होता है। किसी वस्तु की पूर्ति अधिक होने पर उसकी सीमान्त उपयोगिता गिरती चली जाती है, अत: उसका विनिमय मूल्य भी गिरता जाता है। अतः यह नियम मूल्य सिद्धान्त का आधार है।
  2. समाजवाद को आधार समाजवादी व्यवस्था में धनी वर्ग पर कर लगाकर, उनसे प्राप्त धनराशि को गरीबों पर व्यय किया जाता है, क्योंकि अमीरों की तुलना में गरीबों के लिए धन की सीमान्त उपयोगिता अधिक होती है।
  3. उपभोक्ता के व्यवहार की व्याख्या में सहायक यह नियम उपभोक्ता (UPBoardSolutions.com) की बचत, सम-सीमान्त उपयोगिता नियम, माँग का नियम, आदि उपभोक्ता व्यवहार के नियमों का आधार है।
  4. माँग के नियम का आधार इस नियम द्वारा यह ज्ञात होता है कि किसी वस्तु की अधिक इकाइयों का उपभोग करने पर उसकी उपयोगिता के, क्रमशः घटने के कारण उसकी माँग कम हो जाती है।
  5. उत्पादन व उपभोग में भिन्नता का स्पष्टीकरण यह नियम उपभोग तथा उत्पादन की जटिलता के कारणों पर प्रकाश डालने में सहायक होता है।

UP Board Solutions

उपयोगिता ह्रास नियम के अपवाद

उपयोगिता ह्रास नियम के अपवादों को दो भागों में विभक्त किया जा सकता है-

1. दिखावटी अपवाद दिखावटी अपवाद निम्नलिखित हैं

  • उपभोग की इकाई सूक्ष्म हो यदि उपभोग की इकाई एक आदर्श इकाई न होकर अत्यन्त सूक्ष्म इकाई हो, तो यह नियम लागू नहीं हो पाएगा। यह अपवाद दिखावटी अपवाद है।
  • दुर्लभ व विलक्षण वस्तुएँ ऐसा कहा जाता है कि दुर्लभ वस्तुओं के सन्दर्भ में यह नियम लागू नहीं होता है; जैसे–दुर्लभ डाक टिकट, पेंटिंग, दुर्लभ सिक्कों, आदि के सन्दर्भ में यह देखा जाता है कि इनको कितनी मात्रा में भी एकत्र किया जाए, इनकी उपयोगिता में कमी नहीं आती है।
  • कंजूस व्यक्ति की धन-संग्रह प्रवृत्ति यह अपवाद बताता है कि कंजूस व्यक्ति के पास जितना अधिक धन बढ़ता जाता है, उसे एकत्र करने की उसकी इच्छा और अधिक बढ़ती चली जाती है।
  • मादक वस्तुओं का प्रयोग ऐसे व्यक्ति जो मादक व नशीली वस्तुओं का प्रयोग करते हैं, उनको उन नशीली वस्तुओं की अतिरिक्त इकाइयों से अधिक उपयोगिता मिलती है।
  • वस्तु व सेवा के प्रयोग में वृद्धि नियम के अपवाद के सन्दर्भ में यह कहा गया (UPBoardSolutions.com) है कि कुछ वस्तु व सेवाओं के प्रयोग में वृद्धि से उपयोगिता क्रमशः गिरने की अपेक्षा बढ़ती है।

2. वास्तविक अपवाद वास्तविक अपवाद निम्नलिखित हैं

  • अच्छी कविता या मधुर संगीत इस सन्दर्भ में यह तर्क दिया गया है। कि अच्छी कविता या मधुर संगीत को जितनी बार सुना जाए, उससे प्राप्त होने वाली उपयोगिता कम नहीं होती है, लेकिन व्यवहार में हमयह सिद्ध कर सकते हैं कि उपयोगिता घटती हुई प्रतीत होने लगती है।
  • उपभोग की आरम्भिक अवस्था वस्तु के प्रभावपूर्ण उपयोग के लिए उसकी पर्याप्त मात्रा का होना भी आवश्यक है। अत: यह सम्भव है कि उपभोग की प्रारम्भिक इकाइयों में उपयोगिता बढ़ती हुई मिले, लेकिन एक बिन्दु के पश्चात् इसमें भी गिरावट अवश्य हो जाएगी।

UP Board Solutions

प्रश्न 2.
कुल उपयोगिता व सीमान्त उपयोगिता से आप क्या समझते हैं? उदाहरण व चित्र की सहायता से समझाइए। (2008)
उत्तर:
वे वस्तुएँ जो मानव की आवश्यकताओं को पूरा कर सकें, मानव के लिए उपयोगी होती हैं। वस्तु के उपभोग से जो सन्तुष्टि प्राप्त होती है, उसे उपयोगिता कहा जाता है। उपयोगिता निम्नलिखित दो प्रकार की होती है

1. सीमान्त उपयोगिता या तुष्टिगुण सीमान्त उपयोगिता किसी वस्तु या सेवा की एक अतिरिक्त इकाई का उभयोग करने पर कुल उपयोगिता में वह वृद्धि है, जो उपयोगिता की एक और इकाई की वृद्धि के परिणामस्वरूप प्राप्त होती है। प्रो. ऐली के अनुसार, “किसी व्यक्ति के पास किसी वस्तु के स्टॉक की अन्तिम अथवा सीमान्त इकाई के तुष्टिगुण को उस व्यक्ति के लिए वस्तु-विशेष की ‘सीमान्त उपयोगिता’ कहा जाएगा।” प्रो. सैम्युलसन के अनुसार, “सीमान्त तुष्टिगुण उस अतिरिक्त उपयोगिता को बताती है, जो वस्तु की एक अतिरिक्त इकाई से मिलती है।” उदाहरण-यदि सुनील किसी टेबल को प्राप्त करने हेतु ₹ 100 तथा (UPBoardSolutions.com) कुर्सी को प्राप्त करने हेतु ₹ 50 व्यय करने को तैयार है, तो टेबल का तुष्टिगुण 100 इकाई तथा कुर्सी का तुष्टिगुण 50 इकाई हुआ। दूसरे शब्दों में, सुनील के लिए टेबल का तुष्टिगुण कुर्सी के तुष्टिगुण की अपेक्षा दोगुना अधिक है।

सीमान्त तुष्टिगुण (उपयोगिता) की अवस्थाएँ या रूप सीमान्त तुष्टिगुण (उपयोगिता) की निम्नलिखित तीन अवस्थाएँ होती हैं

  • धनात्मक जब तक किसी वस्तु के उपभोग से व्यक्ति को कुछ-न-कुछ सन्तुष्टि मिलती रहती है, तब व्यक्ति को मिलने वाली वह सन्तुष्टि सीमान्तं तुष्टिगुण का ‘धनात्मक तुष्टिगुण’ (उपयोगिता) कहलाता है।
  • शून्य जब वस्तु के उपभोग से व्यक्ति को न तो सन्तुष्टि मिलती है और न ही असन्तुष्टि मिलती है, तब इस स्थिति में सीमान्त तुष्टिगुण ‘शून्य हो जाता है। इस अवस्था को शून्य तुष्टिगुण या पूर्ण तृप्ति का बिन्दु (Point of saturation) कहा जाता है।
  • ऋणात्मक जब उपभोक्ता सीमान्त तुष्टिगुण के शून्य हो जाने के पश्चात् भी वस्तु का उपभोग करता है, तो इस स्थिति में सीमान्त तुष्टिगुण ऋणात्मक हो जाता है। इस अवस्था में उपभोक्ता को सन्तुष्टि मिलने के स्थान पर अनुपयोगिता प्राप्त होती है।

2. कुल उपयोगिता किसी वस्तु या सेवा की उपभोग की गई विभिन्न इकाइयों से प्राप्त उपयोगिता के योग को ‘कुल उपयोगिता’ कहते हैं। प्रो. मेयर्स के अनुसार, “उत्तरोत्तर इकाइयों के उपभोग द्वारा प्राप्त सीमान्त तुष्टिगुण के योग को ‘कुल उपयोगिता’ कहा जाता है। कुल उपयोगिता में सदैव वृद्धि नहीं होती है।”

तालिका द्वारा स्पष्टीकरण

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

व्याख्या उपरोक्त तालिका के अनुसार प्रथम केले से उपभोक्ता को 35 कुल तुष्टिगुण प्राप्त हुआ। दूसरे केले का उपभोग करने से कुल तुष्टिगुण बढ़कर 35 + 30 = 65 हो गया। तीसरे केले का उपभोग करने पर कुल तुष्टिगुण 89 तथा चौथे केले के उपभोग पर (UPBoardSolutions.com) कुल तुष्टिगुण बढ़कर 101 हो गया। इस अवस्था को धनात्मक कहेंगे। चूंकि पाँचवें केले का सीमान्त तुष्टिगुण शून्य रहा, इसलिए कुल तुष्टिगुण में कोई वृद्धि नहीं हो पाई अतः इस अवस्था को शन्य कहा जाएगा और वह 101 ही रहा, किन्तु छठे केले का उपभोग करने पर कुल तुष्टिगुण घटकर 95 रह गया। इस प्रकार इस अवस्था को ऋणात्मक कहा जाएगा।

UP Board Solutions

सीमान्त तुष्टिगुण तथा कुल तुष्टिगुण में परस्पर सम्बन्ध (Mutual Relationship between Marginal Utility and Total Utility) सीमान्त तुष्टिगुण तथा कुल तुष्टिगुण में परस्पर घनिष्ठ सम्बन्ध है, जैसा कि निम्न तथ्यों से स्पष्ट है-

  1. प्रारम्भिक अवस्था में वस्तु के उपभोग से सीमान्त तुष्टिगुण घटता है, परन्तु कुल तुष्टिगुण बढ़ता है।
  2. जब तक सीमान्त तुष्टिगुण धनात्मक रहता है, तब तक कुल तुष्टिगुण भी बढ़ती रहता है।
  3. जिस बिन्दु पर सीमान्त तुष्टिगुण शून्य हो जाता है, उस बिन्दु पर कुल तुष्टिगुण अधिकतम होता है। यह बिन्दु पूर्ण तृप्ति का बिन्दु कहलाता है।
  4. यदि पूर्ण तृप्ति के पश्चात् भी उपभोक्ता वस्तु का उपभोग करता है, तो सीमान्त तुष्टिगुण ऋणात्मक हो जाता है तथा कुल तुष्टिगुण घटने लगता है।

रेखाचित्र द्वारा स्पष्टीकरण कुल तुष्टिगुण में दी गई तालिका द्वारा सीमान्त व कुल तुष्टिगुण को रेखाचित्र द्वारा निम्न प्रकार स्पष्ट किया गया है-

व्याख्या उपरोक्त रेखाचित्र में रेखा OX पर उपभोग किए गए केलों की इकाइयाँ तथा रेखा oy पर प्राप्त उपयोगिता दिखाई। गई है। AC रेखा सीमान्त। तुष्टिगुण की है। जैसे-जैसे अगले केले का उपभोग करते हैं, वैसे-वैसे सीमान्त तुष्टिगुण रेखा गिरती जाती है और कुल तुष्टिगुण रेखा बढ़ती जाती है।
पूर्ण तृप्ति का बिन्दु ‘U’ पर सीमान्त तुष्टिगुण शून्य तथा कुल तुष्टिगुण रेखा अधिकतम है। जैसे ही अगले (छठे) केले का उपभोग किया जाता है, तो सीमान्त तुष्टिगुण रेखा ऋणात्मक हो जाती है और कुल तुष्टिगुण रेखा भी गिरने लगती है।

निष्कर्ष अतः स्पष्ट है कि रेखाचित्र में सीमान्त तुष्टिगुण रेखा जैसे-जैसे गिरती जाएगी, कुल तुष्टिगुण रेखा ऊपर की ओर उठती रहेगी। सीमान्त तुष्टिगुण रेखा जैसे ही शून्य बिन्दु पर होगी, कुल तुष्टिगुण रेखा स्थिर (अधिकतम) बिन्दु पर होगी। जैसे ही सीमान्त तुष्टिगुण रेखा ऋणात्मक होगी, कुल तुष्टिगुण रेखा भी नीचे की ओर गिर जाएगी।

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

प्रश्न 3.
उपयुक्त उदाहरण द्वारा कुल उपयोगिता तथा सीमान्त उपयोगिता में अन्तर कीजिए। (2018)
उत्तर:
सीमान्त उपयोगिता व कुल उपयोगिता में अन्तर

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

वे वस्तुएँ जो मानव की आवश्यकताओं को पूरा कर सकें, मानव के लिए उपयोगी होती हैं। वस्तु के उपभोग से जो सन्तुष्टि प्राप्त होती है, उसे उपयोगिता कहा जाता है। उपयोगिता निम्नलिखित दो प्रकार की होती है

UP Board Solutions

1. सीमान्त उपयोगिता या तुष्टिगुण सीमान्त उपयोगिता किसी वस्तु या सेवा की एक अतिरिक्त इकाई का उभयोग करने पर कुल उपयोगिता में वह वृद्धि है, जो उपयोगिता की एक और इकाई की वृद्धि के परिणामस्वरूप प्राप्त होती है। प्रो. ऐली के अनुसार, “किसी व्यक्ति के पास किसी वस्तु के स्टॉक की अन्तिम अथवा सीमान्त इकाई के तुष्टिगुण को उस व्यक्ति के लिए वस्तु-विशेष की ‘सीमान्त उपयोगिता’ कहा जाएगा।” प्रो. सैम्युलसन के (UPBoardSolutions.com) अनुसार, “सीमान्त तुष्टिगुण उस अतिरिक्त उपयोगिता को बताती है, जो वस्तु की एक अतिरिक्त इकाई से मिलती है।” उदाहरण-यदि सुनील किसी टेबल को प्राप्त करने हेतु ₹ 100 तथा कुर्सी को प्राप्त करने हेतु ₹ 50 व्यय करने को तैयार है, तो टेबल का तुष्टिगुण 100 इकाई तथा कुर्सी का तुष्टिगुण 50 इकाई हुआ। दूसरे शब्दों में, सुनील के लिए टेबल का तुष्टिगुण कुर्सी के तुष्टिगुण की अपेक्षा दोगुना अधिक है।

सीमान्त तुष्टिगुण (उपयोगिता) की अवस्थाएँ या रूप सीमान्त तुष्टिगुण (उपयोगिता) की निम्नलिखित तीन अवस्थाएँ होती हैं

  • धनात्मक जब तक किसी वस्तु के उपभोग से व्यक्ति को कुछ-न-कुछ सन्तुष्टि मिलती रहती है, तब व्यक्ति को मिलने वाली वह सन्तुष्टि सीमान्तं तुष्टिगुण का ‘धनात्मक तुष्टिगुण’ (उपयोगिता) कहलाता है।
  • शून्य जब वस्तु के उपभोग से व्यक्ति को न तो सन्तुष्टि मिलती है और न ही असन्तुष्टि मिलती है, तब इस स्थिति में सीमान्त तुष्टिगुण ‘शून्य हो जाता है। इस अवस्था को शून्य तुष्टिगुण या पूर्ण तृप्ति का बिन्दु (Point of saturation) कहा जाता है।
  • ऋणात्मक जब उपभोक्ता सीमान्त तुष्टिगुण के शून्य हो जाने के पश्चात् भी वस्तु का उपभोग करता है, तो इस स्थिति में सीमान्त तुष्टिगुण ऋणात्मक हो जाता है। इस अवस्था में उपभोक्ता को सन्तुष्टि मिलने के स्थान पर अनुपयोगिता प्राप्त होती है।

2. कुल उपयोगिता किसी वस्तु या सेवा की उपभोग की गई विभिन्न इकाइयों से प्राप्त उपयोगिता के योग को ‘कुल उपयोगिता’ कहते हैं। प्रो. मेयर्स के अनुसार, “उत्तरोत्तर इकाइयों के उपभोग द्वारा प्राप्त सीमान्त तुष्टिगुण के योग को ‘कुल उपयोगिता’ कहा जाता है। कुल उपयोगिता में सदैव वृद्धि नहीं होती है।”

तालिका द्वारा स्पष्टीकरण

UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम

व्याख्या उपरोक्त तालिका के अनुसार प्रथम केले से उपभोक्ता को 35 कुल तुष्टिगुण प्राप्त हुआ। दूसरे केले का उपभोग करने से कुल तुष्टिगुण बढ़कर 35 + 30 = 65 हो गया। तीसरे केले का उपभोग करने पर कुल तुष्टिगुण 89 तथा चौथे केले के उपभोग पर कुल तुष्टिगुण बढ़कर 101 हो गया। इस अवस्था को धनात्मक कहेंगे। चूंकि पाँचवें केले का सीमान्त तुष्टिगुण शून्य रहा, इसलिए कुल तुष्टिगुण में कोई वृद्धि नहीं हो पाई अतः इस अवस्था को शन्य कहा जाएगा और वह 101 ही रहा, किन्तु छठे केले का उपभोग करने पर कुल तुष्टिगुण घटकर 95 रह गया। इस प्रकार इस अवस्था को ऋणात्मक कहा जाएगा।

UP Board Solutions

सीमान्त तुष्टिगुण तथा कुल तुष्टिगुण में परस्पर सम्बन्ध (Mutual Relationship between Marginal Utility and Total Utility) सीमान्त तुष्टिगुण तथा कुल तुष्टिगुण में परस्पर घनिष्ठ सम्बन्ध है, जैसा कि निम्न तथ्यों से स्पष्ट है-

  1. प्रारम्भिक अवस्था में वस्तु के उपभोग से सीमान्त तुष्टिगुण घटता है, परन्तु कुल तुष्टिगुण बढ़ता है।
  2. जब तक सीमान्त तुष्टिगुण धनात्मक रहता है, तब तक कुल तुष्टिगुण भी बढ़ती रहता है।
  3. जिस बिन्दु पर सीमान्त तुष्टिगुण शून्य हो जाता है, उस बिन्दु पर कुल (UPBoardSolutions.com) तुष्टिगुण अधिकतम होता है। यह बिन्दु पूर्ण तृप्ति का बिन्दु कहलाता है।
  4. यदि पूर्ण तृप्ति के पश्चात् भी उपभोक्ता वस्तु का उपभोग करता है, तो सीमान्त तुष्टिगुण ऋणात्मक हो जाता है तथा कुल तुष्टिगुण घटने लगता है।

रेखाचित्र द्वारा स्पष्टीकरण कुल तुष्टिगुण में दी गई तालिका द्वारा सीमान्त व कुल तुष्टिगुण को रेखाचित्र द्वारा निम्न प्रकार स्पष्ट किया गया है-

व्याख्या उपरोक्त रेखाचित्र में रेखा OX पर उपभोग किए गए केलों की इकाइयाँ तथा रेखा oy पर प्राप्त उपयोगिता दिखाई। गई है। AC रेखा सीमान्त। तुष्टिगुण की है। जैसे-जैसे अगले केले का उपभोग करते हैं, वैसे-वैसे सीमान्त तुष्टिगुण रेखा गिरती जाती है और कुल तुष्टिगुण रेखा बढ़ती जाती है।
पूर्ण तृप्ति का बिन्दु ‘U’ पर सीमान्त तुष्टिगुण शून्य तथा कुल तुष्टिगुण रेखा अधिकतम है। जैसे ही अगले (छठे) केले का उपभोग किया जाता है, तो सीमान्त तुष्टिगुण रेखा ऋणात्मक हो जाती है और कुल तुष्टिगुण रेखा भी गिरने लगती है।

UP Board Solutions

निष्कर्ष अतः स्पष्ट है कि रेखाचित्र में सीमान्त तुष्टिगुण रेखा जैसे-जैसे गिरती जाएगी, कुल तुष्टिगुण रेखा ऊपर की ओर उठती रहेगी। सीमान्त तुष्टिगुण रेखा जैसे ही शून्य बिन्दु पर होगी, कुल तुष्टिगुण रेखा स्थिर (अधिकतम) बिन्दु पर होगी। जैसे ही सीमान्त तुष्टिगुण रेखा ऋणात्मक होगी, (UPBoardSolutions.com) कुल तुष्टिगुण रेखा भी नीचे की ओर गिर जाएगी।

We hope the UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 20 उपयोगिता व उपयोगिता ह्रास नियम, drop a comment below and we will get back to you at the earliest.
UP Board Solutions for Class 10 Commerce Chapter 9 समय व श्रम बचाने वाले यन्त्र

UP Board Solutions for Class 10 Commerce Chapter 9 समय व श्रम बचाने वाले यन्त्र are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 9 समय व श्रम बचाने वाले यन्त्र.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 9
Chapter Name समय व श्रम बचाने वाले यन्त्र
Number of Questions Solved 21
UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 9 समय व श्रम बचाने वाले यन्त्र

बहुविकल्पीय प्रश्न ( 1 अंक)

प्रश्न 1.
कार्यालय में प्रयुक्त की जाने वाली छोटी-छोटी मशीनों से बचत होती है।
(a) समय की
(b) श्रम की
(c) समय व श्रम दोनों की
(d) इनमें से कोई नहीं
उत्तर:
(c) समय व श्रम दोनों की

प्रश्न 2.
टाइपराइटर का आविष्कार कब हुआ था?
(a) 1680 ई. में
(b) 1642 ई. में
(C) 1560 ई. में
(d) 1714 ई. में
उत्तर:
(d) 1714 ई. में

प्रश्न 3.
बीजक, वेतन एवं मजदूरी सूचियाँ तैयार करने हेतु किस यन्त्र को प्रयोग किया जाता है?
(a) बहीखाता मशीन
(b) रोकड़ लेखन मशीन
(C) गणना मशीन
(d) बीजक मुद्रक यन्त्र
उत्तर:
(d) बीजक मुद्रक यन्त्र

UP Board Solutions

प्रश्न 4.
गणना करने वाली मशीन का प्रयोग किया जाता है।
(a) जोड़ व घटाने में
(b) भाग देने में
(C) गुणा करने में
(d) ये सभी
उत्तर:
(d) ये सभी

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
कर्मचारियों के कार्डों पर समय अंकित करने के लिए किस यन्त्र का प्रयोग किया जाता है?
उत्तर:
समय लेखन मशीन

प्रश्न 2.
कार्यालय में समय लेखन यन्त्र का प्रयोग किसलिए किया जाता है? (2013)
उत्तर:
कर्मचारियों के आने-जाने का (UPBoardSolutions.com) समय लिखने हेतु

प्रश्न 3.
समय एवं श्रम बचाने वाले किसी एक यन्त्र का नाम लिखिए।
उत्तर:
कम्प्यूटर

UP Board Solutions

प्रश्न 4.
विशालकाय मस्तिष्क के रूप में कार्य किस यन्त्र द्वारा किया जाता है?
उत्तर:
कम्प्यूटर

प्रश्न 5.
कम्प्यूटर का आविष्कार किसने किया? (2018)
उत्तर:
चार्ल्स बैबेज ने

प्रश्न 6.
कैलकुलेटर का आविष्कार किसने किया?
उत्तर:
ब्लेस पॉस्कल ने

UP Board Solutions

प्रश्न 7.
फोटोस्टेट मशीन का प्रयोग कार्यालय में किस कार्य हेतु किया जाता (2012)
उत्तर:
प्रतिलिपि प्राप्त करने हेतु

प्रश्न 8.
भारत में सर्वाधिक प्रयोग किए जाने वाले एकाउण्टिंग सॉफ्टवेयर का नाम लिखिए। (2016)
उत्तर:
TALLY

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
समय तथा श्रम बचाने वाले यन्त्रों से क्या आशय है?
उत्तर:
समय तथा श्रम बचाने वाले यन्त्रों (Time and Labour Saving Appliances) से तात्पर्य उन मशीनों व उपकरणों से है, जिनके उपयोग से समय तथा मानवीय श्रम की बचत होने के साथ-साथ कार्यक्षमता में भी वृद्धि होती है। समय व श्रम बचाने के लिए विज्ञान ने हमें कई ऐसे छोटे-बड़े यन्त्र प्रदान किए हैं; जैसे-टाइपराइटर, टेलीफोन, डिक्टाफोन, कैलकुलेटर, फोटोस्टेट मशीन, आदि।

प्रश्न 2.
आधुनिक व्यवसाय में समय तथा श्रम की बचत करने वाले यन्त्रों के महत्त्व के चार बिन्दु लिखिए। (2017)
उत्तर:
आधुनिक व्यवसाय में समय तथा श्रम की बचत करने वाले यन्त्रों के महत्त्व निम्न प्रकार है-

  1. इन यन्त्रों से समय की बचत होती है।
  2. इन यन्त्रों के प्रयोग से श्रम की बचत होती है।
  3. इन यन्त्रों के द्वारा प्रत्येक कार्य का (UPBoardSolutions.com) सरलीकरण किया जा सकता है।
  4. इन यन्त्रों की सहायता से प्रत्येक कार्य कुशलतापूर्वक एवं शुद्धता से किया जा सकता है।

UP Board Solutions

प्रश्न 3.
समय तथा श्रम बचाने वाले चार ऐसे यन्त्रों के नाम लिखिए, जो व्यवसाय में प्रयुक्त किए जाते हैं। (2016)
अथवा
एक कार्यालय में प्रयुक्त पाँच श्रम बचत युक्तियों के नाम लिखिए।
अथवा
श्रम एवं समय बचाने वाले उपकरणों से आप क्या समझते हैं? किन्हीं छः उपकरणों के नामों का उल्लेख कीजिए।
अथवा
व्यवसाय में प्रयुक्त किन्हीं चार समय तथा श्रम बचाने वाले यन्त्रों के नाम लिखिए। (2018)
उत्तर:
समय वे श्रम बचाने वाले यन्त्रों से अभिप्राय उन विभिन्न उपकरणों से है, जिनके उपयोग में लिए जाने से समय और श्रम दोनों की बचत होती है।
एक कार्यालय में प्रयुक्त श्रम बचत युक्तियों के नाम निम्नलिखित हैं-

  1. टाइपराइटर
  2. छिद्र करने वाली मशीन
  3. टेलीफोन
  4. संख्या डालने वाली मशीन
  5. तारीख/दिनांक अंकित करने की मशीन
  6. समय लेखन मशीन

प्रश्न 4.
तारीख डालने वाली मशीन से क्या आशय है?
उत्तर:
इस मशीन के द्वारा पत्रों पर दिनांक अंकित करने का कार्य किया जाता है। दिनांक अंकित करने के लिए इस मशीन में तिथि, माह एवं वर्ष के लिए अलग-अलग पंक्तियाँ होती हैं। मुहर की तरह इस मशीन का प्रयोग किया जाता है, (UPBoardSolutions.com) इसलिए इसमें स्याही की आवश्यकता होती है।

प्रश्न 5.
कम्प्यूटर के चार प्रमुख उपयोग बताइए। (2018, 16)
उत्तर:
कम्प्यूटर के चार प्रमुख उपयोग निम्नलिखित हैं-

  1. इसके द्वारा सभी प्रकार की जटिल गणितीय क्रियाओं को आसानी से हल | किया जा सकता है।
  2. यह व्यावसायिक कार्यों पर नियन्त्रण करने में सहायक होता है।
  3. इसके द्वारा स्टॉक का मूल्यांकन आसानी से (UPBoardSolutions.com) किया जा सकता है।
  4. यह प्रबन्धकीय सूचनाएँ उपलब्ध कराने में सहायक सिद्ध होता है।

UP Board Solutions

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
व्यावसायिक कार्यालयों में प्रयोग किए जाने वाले किन्हीं चार समय एवं श्रम बचाने वाले यन्त्रों का वर्णन कीजिए। (2014)
अथवा
व्यापारिक कार्यालय में समय एवं श्रम बचाने वाले चार यन्त्रों का वर्णन कीजिए। (2012)
उत्तर:
समय एवं श्रम बचाने वाले प्रमुख यन्त्र समय एवं श्रम बचाने वाले प्रमुख यन्त्र निम्नलिखित हैं-

1. टाइपराइटर इसका आविष्कार हेनरी मिल ने सन् 1714 में किया था। टाइपराइटर में सम्बन्धित भाषाओं के सभी अक्षरों के बटन लगे होते हैं। इन बटनों को दबाकर किसी भी विवरण को टाइप किया जा सकता है। इससे समय की बचत होती है। और कार्य भी शुद्धता से किया जा सकता है। इसे सुचारु रूप से चलाने के लिए एक प्रशिक्षित व्यक्ति की आवश्यकता होती है, जिसके द्वारा टाइप का कार्य उचित रूप से किया जा सकता है। इस यन्त्र का उपयोग हिन्दी, अंग्रेजी व अन्य भाषाओं में भी किया जा सकता है।

2. छिद्र करने वाली मशीन इस मशीन के द्वारा पत्रों में छेद किया जाता है। पत्रों को फाइलिंग करने के लिए उनमें छिद्र करने की आवश्यकता होती है। हाथ की अपेक्षा इस मशीन से आसानी से छिद्र किए जा सकते हैं। लेटी फाइलिंग प्रणाली में दो छेद व टैग फाइल में एक छेद करने की आवश्यकता होती है। आजकल सभी प्रकार के कार्यालयों में इस मशीन का प्रयोग किया जा रहा है।

3. टेलीफोन इसका आविष्कार एलेक्जेण्डर ग्राहम बेल ने सन् 1876 में किया था। इस यन्त्र की सहायता से व्यक्ति एक स्थान से दूसरे स्थान, शहर या देश में बैठे व्यक्ति से आसानी से बात कर सकता है।

4. संख्या डालने वाली मशीन इस मशीन का प्रयोग कार्यालयों, व्यापारों, उद्योगों, आदि में कार्यों से सम्बन्धित दस्तावेजों, प्रपत्रों, रसीदों, बिलों, आदि पर क्रमांक अंकित करने के लिए किया जाता है। इस मशीन की सहायता से पृष्ठ संख्या को अंकित करने के लिए बार-बार निर्देश देने की आवश्यकता नहीं होती है। एक बार निर्देश देने के पश्चात् अगले पृष्ठों पर संख्या स्वत: अंकित हो जाती है।

5. तारीख/दिनांक अंकित करने की मशीन इस मशीन के द्वारा पत्रों पर दिनांक अंकित करने का कार्य किया जाता है। दिनांक अंकित करने के लिए इस मशीन में तिथि, माह एवं वर्ष के लिए अलग-अलग पंक्तियाँ होती हैं। मुहर की तरह इस मशीन का प्रयोग किया जाता है, इसलिए इसमें स्याही की आवश्यकता होती है।

6. डाक तौलने वाली मशीन इस मशीन का उपयोग बाहर जाने वाली डाक को तौलकर उन पर आवश्यकतानुसार टिकट लगाने के लिए किया जाता है। इसका उपयोग करने से सभी डाकों को डाकघर ले जाने की आवश्यकता नहीं रहती है।

UP Board Solutions

प्रश्न 2.
एक व्यावसायिक कार्यालय में कम्प्यूटरों के उपयोगों का वर्णन कीजिए। (2011)
उत्तर:
यह एक विशालकाय मस्तिष्क के रूप में कार्य करता है। इसकी उत्पत्ति अंग्रेजी के ‘कम्प्यूट’ (Compute) शब्द से हुई है, जिसका अर्थ ‘गणना करना होता है। इसके द्वारा सभी प्रकार की जटिल गणितीय क्रियाओं को आसानी से हल किया जा सकता है। इसके द्वारा कार्य करने से समय व श्रम की बचत के साथ-साथ कार्यकुशलता में भी वृद्धि होती है। वर्तमान में इसका सभी विभागों में व्यापक रूप से उपयोग किया जा रहा है। आधुनिक व्यावसायिक कार्यालयों में कम्प्यूटर के प्रयोग से निम्नलिखित लाभ होते हैं

  1. व्यावसायिक कार्यों पर नियन्त्रण सन् 1954-55 के बाद से ही कम्प्यूटर के प्रयोग में तीव्र वृद्धि हुई है। इसके द्वारा एक बड़े व्यावसायिक कार्यालय की सभी शाखाओं व विभागों का नियन्त्रण सरलता से किया जा सकता है।
  2. स्टॉक के मूल्यांकन में सहायक कम्प्यूटर की सहायता से संस्था के स्टॉक का कभी भी मूल्यांकन किया जा सकता है। इससे समय व श्रम की बचत होती है।
  3. प्रबन्धकीय सूचनाएँ उपलब्ध कराने में सहायक कम्प्यूटर (UPBoardSolutions.com) के द्वारा व्यवसाय के विषय में सभी प्रकार की सूचनाएँ आसानी से प्राप्त की जा सकती हैं। किसी भी सूचना की आवश्यकता मिलने पर आवश्यक कुंजी दबाकर उसकी जानकारी प्राप्त की जा सकती है। इस प्रकार, कम्प्यूटर सूचनाएँ उपलब्ध कराने में भी सहायक है।
  4. कर्मचारियों की व्यक्तिगत जानकारी का संग्रह करना कम्प्यूटर के द्वारा प्रत्येक कर्मचारी की अलग-अलग फाइल बनाकर इसमें कर्मचारी विशेष की विशिष्ट जानकारी या उसके द्वारा किए गए कार्य का लेखा आसानी से कर सकते हैं।
  5. जटिल गणितीय क्रियाओं में सहायक कम्प्यूटर के द्वारा सभी प्रकार के जटिल जोड़, घटाना, गुणा, भाग व अन्य गणनाएँ आसानी से की जा सकती हैं।
  6. अन्य उपयोग कम्प्यूटर के द्वारा ग्राहकों को कम्प्यूटरीकृत बिल देना, लेजर पोस्टिग, उत्पादन कार्यों पर नियन्त्रण, पारिश्रमिक की सूची बनाना, आवश्यक जानकारी प्राप्त करना, आदि कार्य आसानी से किए जा सकते हैं।

प्रश्न 3.
निम्नलिखित में से किन्हीं दो पर टिप्पणी लिखिए (2007)

  1. कम्प्यूटर
  2. कैलकुलेटर
  3. तारीख डालने वाली मशीन
  4. बहीखाता मशीन

UP Board Solutions

उत्तर:
1. कम्प्यूटर यह विशालकाय मस्तिष्क के रूप में कार्य करता है। इसकी उत्पत्ति अंग्रेजी के ‘कम्प्यूट’ (Compute) शब्द से हुई है, जिसका अर्थ ‘गणना करना होता है। इसके द्वारा सभी प्रकार की जटिल गणितीय क्रियाओं को आसानी से हल किया जा सकता है। इसके द्वारा कार्य करने से समय व श्रम की बचत के साथ-साथ कार्यकुशलता में भी वृद्धि होती है। वर्तमान में इसका सभी विभागों में व्यापक रूप से उपयोग किया जा रहा है तथा इसके प्रयोग से होने वाले लाभ निम्नलिखित हैं|

  • व्यवसायिक कार्यों पर नियन्त्रण
  • स्टॉक के मूल्यांकन में सहायक
  • प्रबन्धकीय सूचनाएँ उपलब्ध कराने में सहायक
  • कर्मचारियों की व्यक्तिगत जानकारी संग्रह करने में सहायक एवं जटिल गणितीय क्रियाओं में सहायक

2. कैलकुलेटर कैलकुलेटर की सहायता से जोड़ना, घटाना, गुणा, भाग व अन्य गणनाओं से सम्बन्धित कार्य शीघ्र किए जा सकते हैं। यह यन्त्र बाजार में छोटे व बड़े दोनों आकार में उपलब्ध है। इसका उपयोग सभी प्रकार के कार्यालयों व व्यापारिक प्रतिष्ठानों में (UPBoardSolutions.com) किया जा सकता है। वर्तमान युग में यह सभी वर्गों के लिए अत्यन्त उपयोगी है।

3. तारीख/दिनांक अंकित करने की मशीन इस मशीन के द्वारा पत्रों पर दिनांक अंकित करने का कार्य किया जाता है। दिनांक अंकित करने के लिए इस मशीन में तिथि, माह एवं वर्ष के लिए अलग-अलग पंक्तियाँ होती हैं। मुहर की तरह इस मशीन का प्रयोग किया जाता है, इसलिए इसमें स्याही की आवश्यकता होती है।

4. बहीखाता मशीन (पुस्तपालन मशीन) यह मशीन टाइपराइटर की भांति ही कार्य करती है। इस मशीन का उपयोग खाते तैयार करने, चिट्ठा तैयार करने, खातों में प्रविष्टि करने तथा गणना सम्बन्धी कार्य में किया जाता है। इसमें कागज लगाने के बाद कुंजी दबाने पर रकम टाइप हो जाती है। इस मशीन से कार्य शीघ्रता व शुद्धता से किया जा सकता है। इस मशीन का प्रयोग प्रायः सभी प्रकार के कार्यालयों में किया जा सकता है।

UP Board Solutions

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
कार्यालय यन्त्रीकरण के उद्देश्यों की व्याख्या कीजिए। (2010)
अथवा
आधुनिक व्यवसाय में समय तथा श्रम की बचत करने वाले यन्त्रों का क्या महत्त्व है? (2006)
उत्तर:
समय तथा श्रम बचाने वाले यन्त्रों का महत्त्व अथवा उद्देश्य आधुनिक व्यापारिक युग में समय एवं श्रम को बचाने वाले यन्त्रों के महत्त्व को निम्नवत् स्पष्ट किया जा सकता है-

1. समय की बचत मशीनों के द्वारा शीघ्र व शुद्धतापूर्वक कार्य करने से समय की बचत होती है। आधुनिक यन्त्र मनुष्य द्वारा किए जाने वाले कार्यों से कई गुना कार्य करते हैं और समय की बचत करके हम इस शेष समय को अन्य महत्त्वपूर्ण कार्यों में उपयोग कर सकते हैं। कहा भी गया है, “समय ही धन है।”

2. श्रम की बचत आधुनिक यन्त्रों के प्रयोग के कारण श्रम की भी बचत होती है। इन यन्त्रों के द्वारा कार्य को कुशलतापूर्वक किया जा सकता है। ये यन्त्र मनुष्य की अपेक्षा अधिक कार्य कम व्यय पर कर देते हैं।

3. मितव्ययिता आधुनिक यन्त्रों के द्वारा कम समय व कम श्रम में अधिक कार्य को पूरा किया जा सकता है, जिससे आर्थिक लाभ की प्राप्ति होती है।

4. शुद्धतापूर्ण कार्य आधुनिक मशीनों के द्वारा प्रत्येक कार्य को (UPBoardSolutions.com) शुद्धता से पूर्ण किया जा सकता है, जिससे व्यवसाय के सभी प्रकार के कार्यों में सरलता रहती है। प्रत्येक कार्य शुद्धतापूर्ण किए जाने से व्यवसाय की अच्छी छवि बनती है।

5. कार्य में एकरूपता आधुनिक मशीनों के द्वारा किया गया कार्य, मानव द्वारा किए गए कार्य की तुलना में अधिक सुन्दर होता है। सुन्दरता से किए गए कार्य में एकरूपता भी नजर आती है।

6. सरलता आधुनिक मशीनों के द्वारा कठिन से कठिन कार्य को आसानी से सम्पन्न किया जा सकता है। दूसरे शब्दों में, यन्त्रों के द्वारा प्रत्येक कार्य का सरलीकरण किया जा सकता है।

7. धोखे से मुक्ति यन्त्रों द्वारा किए जाने वाले कार्यों में जालसाजी की सम्भावना नहीं रहती है। यन्त्रों के द्वारा किया गया कार्य निष्कपट व सावधानी से पूर्ण किया जाता है तथा प्रत्येक कार्य की आवश्यक सूचना भी हमेशा उपलब्ध रहती है।

UP Board Solutions

8. उदासीनता की समाप्ति एक ही प्रकार का कार्य करते-करते मनुष्य उदासीन प्रवृत्ति का बन जाता है और प्रत्येक कार्य को अच्छे ढंग से निष्पादित नहीं कर पाता है। लेकिन आधुनिक यन्त्रों के प्रयोग से मनुष्य की उदासीनता व नीरसता समाप्त हो जाती है।

9. व्यापार की साख आधुनिक यन्त्रों को उपयोग में लिए जाने से संस्था की साख में वृद्धि होती है। इन यन्त्रों के द्वारा प्रत्येक कार्य को शुद्धता व कार्यकुशलता से सम्पन्न किया जाता है तथा इन साधनों के प्रभाव से संस्था/व्यापार की साख बढ़ती है।

10. कार्य-विभाजन सम्भव आधुनिक श्रम व समय बचाने (UPBoardSolutions.com) वाले यन्त्रों के माध्यम से कार्यालय में कार्य विभाजन करके नियमितता व कुशलता को प्राप्त किया जा सकता है।

We hope the UP Board Solutions for Class 10 Commerce Chapter 9 समय व श्रम बचाने वाले यन्त्र help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 9 समय व श्रम बचाने वाले यन्त्र, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 13
Chapter Name बीजक एवं विक्रय विवरण
Number of Questions Solved 27
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
बीजक तैयार किया जाता है।
(a) क्रेता द्वारा
(b) एजेण्ट द्वारा
(c) विक्रेता द्वारा
(d) ये सभी
उत्तर:
(c) विक्रेता द्वारा

प्रश्न 2.
बीजक साधारणतः कितनी प्रतियों में बनाया जाता है?
(a) दो
(b) तीन
(c) एक
(d) चार
उत्तर:
(d) दो

प्रश्न 3.
एजेण्ट द्वारा अपने प्रधान को बनाकर भेजा जाता है
(a) बीजक
(b) विक्रय विवरण
(c) नाम की चिट्ठी
(d) जमा की चिट्ठी
उत्तर:
(b) विक्रय विवरण

UP Board Solutions

प्रश्न 4.
परिशोध कमीशन की गणना की जाती है।
(a) सकल विक्रय मूल्य पर
(b) व्यापारिक मूल्य घटाने के बाद शेष मूल्य पर
(c) व्यापारिक व्ययों की राशि जोड़ने पर
(d) व्यापारिक छूट घटाने तथा व्यापारिक व्ययों को जोड़ने पर
उत्तर:
(d) सकल विक्रय मूल्य पर

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
बीजक बनाने का मुख्य उद्देश्य क्या है?
उत्तर:
बीजक से यह पता लगाया जा सकता है कि क्रेता को कितनी धनराशि चुकानी है।

प्रश्न 2.
पक्का बीजक कब तैयार किया जाता है?
उत्तर:
माल बेचने के पश्चात्

प्रश्न 3.
बीजक में व्यापारिक छूट को जोड़ा जाता है/घटाया जाता है।
उत्तर:
घटाया जाता है

UP Board Solutions

प्रश्न 4.
जब बीजक का योग अधिक लग गया हो, तो कौन-सा प्रलेख तैयार किया जाता है?
उत्तर:
जमा-पत्र

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
बीजक व सूचनार्थ बीजक को परिभाषित कीजिए। (2015)
उत्तर:
बीजक प्रो. जे. एल. हैन्सन के अनुसार, “बीजक व्यवसाय में प्रयुक्त किया जाने वाला एक ऐसा प्रलेख है, जो किसी वस्तु के विक्रय से सम्बन्धित होता है तथा जो किसी विक्रय व्यवहार को संक्षिप्त रूप में प्रस्तुत करता है।” सूचनार्थ (कच्चा) (UPBoardSolutions.com) बीजक यह बीजक अनुमानित अंकों के आधार पर तैयार किया जाता है। इसके द्वारा पूर्वानुमान लगाया जाता है। इसे ‘अनुमानित बीजक या ‘कच्चा बीजक’ (Proforma Invoice) भी कहते हैं।

प्रश्न 2.
नकद छूट से क्या तात्पर्य है? (2014)
उत्तर:
शीघ्र भुगतान प्राप्त करने के उद्देश्य से विक्रेता द्वारा क्रेता को जो छूट दी जाती है, उसे नकद छूट कहते हैं। इससे क्रेता व विक्रेता दोनों पक्षों को लाभ होता है।

प्रश्न 3.
जमा की चिट्ठी व नाम की चिट्ठी से क्या आशय है? (2015)
उत्तर:
जमा की चिट्ठी जब विक्रेता द्वारा बीजक तैयार करते समय वास्तविक मूल्य से अधिक राशि लिख दी जाती है, तब इस अशुद्धि को सुधारने के लिए विक्रेता द्वारा क्रेता को एक सूचना-पत्र भेजा जाता है, जिसे जमा-पत्र (Credit Note) या जमा की चिट्ठी कहा जाता है। नाम की चिट्ठी जब विक्रेता बीजक बनाते समय वास्तविक मूल्य से कम राशि लिख देता है, तो इस अशुद्धि को सुधारने के लिए क्रेता द्वारा विक्रेता को एक सूचना-पत्र भेजा जाता है, जिसे नाम की चिट्ठी (Debit Note) कहा जाता है।

UP Board Solutions

प्रश्न 4.
डेबिट नोट तथा क्रेडिट नोट में अन्तर स्पष्ट कीजिए। (2008)
उत्तर:
डेबिट नोट तथा क्रेडिट नोट में अन्तर निम्नलिखित है
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
बीजक किसे कहते हैं? बीजक तथा सूचनार्थ बीजक में अन्तर बताइए। (2009)
उत्तर:
बीजक जब विक्रेता द्वारा क्रेता को उसके आदेशानुसार माल भेजा जाता है, तब विक्रेता भेजे गए माल के सम्बन्ध में क्रेता के पास एक विवरण भेजता है, जिसे बीजक’ कहा जाता है। बीजक दो प्रतियों में बनाया जाता है। एक प्रति ग्राहक को दी जाती है तथा दूसरी प्रति भावी सन्दर्भ के लिए रखी जाती है। बीजक में निम्न बातों का उल्लेख किया जाता है

  1. माल का नाम, किस्म व मात्रा
  2. माल की दर, प्रति इकाई मूल्य
  3. व्यापारिक छूट
  4. ग्राहक से प्राप्त कुल राशि
  5. माल भेजने का तरीका
  6. वाहक के कहने से किए गए व्यय
  7. बिल्टी कैसे भेजी जा रही है
  8. भूल के लिए क्षमा, प्रार्थना
  9. विक्रेता के हस्ताक्षर
  10. अन्य आवश्यक विवरण

UP Board Solutions

प्रो. जे. एल. हैन्सन के अनुसार, “बीजक व्यवसाय में प्रयुक्त किया जाने वाला एक ऐसा प्रलेख होता है, जो किसी वस्तु के विक्रय से सम्बन्धित होता है तथा जो किसी विक्रय व्यवहार को संक्षिप्त रूप में प्रस्तुत करता है।” डॉ. प्रवीण कुमार के अनुसार, “विक्रेता (UPBoardSolutions.com) जब क्रेता को उधार माल बेचता है तब वह भेजे गए माल की मात्रा, किस्म, दर, मूल्य, छूट एवं कुल देय धन, आदि को दर्शाते हुए एक विवरण–पत्र तैयार करके क्रेता के पास भेजता है। यह विवरण-पत्र या प्रलेख ही बीजक कहलाता है।”

बीजक तथा सूचनार्थ बीजक में अन्तर 
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

UP Board Solutions

प्रश्न 2.
बीजक व विक्रय विवरण में अन्तर स्पष्ट कीजिए। (2007)
उत्तर:
बीजक व विक्रय विवरण में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

प्रश्न 3.
जमा-पत्र तथा नाम-पत्र को उदाहरण सहित स्पष्ट कीजिए।
अथवा
जमा-पत्र एवं नाम-पत्र से आप क्या समझते हैं? दोनों के नमूने दीजिए। (2016)
अथवा
जमा-पत्र से आप क्या समझते हैं? यह कब तैयार किया जाता है? जमा-पत्र का नमूना दीजिए। (2016)
उत्तर:
डेबिट नोट या नाम-पत्र जब विक्रेता बीजक बनाते समय वास्तविक मूल्य से कम राशि लिख देता है, तो इस अशुद्धि को सुधारने के लिए क्रेता द्वारा विक्रेता को एक सूचना-पत्र भेजा जाता है, जिसे डेबिट नोट या नाम-पत्र कहा जाता है। इसके द्वारा यह सूचित किया (UPBoardSolutions.com) जाता है कि उसके खाते में से सम्बन्धित धनराशि नाम या डेबिट की गई है। इससे क्रेता की यह धनराशि लेन-देन में समायोजित कर ली जाती है।

नाम-पत्र बनाने के कारण

  1. जब बीजक का योग गलती से कम लग गया हो।
  2. जब किसी वस्तु का मूल्य बीजक में कम लगाया गया हो।
  3. जब किसी वस्तु का मूल्य बीजक में लगने से रह गया हो।
  4. जब किसी व्यय का लेखा विक्रेता ने क्रेता की ओर बीजक में न किया हो।

UP Board Solutions

डेबिट नोट का नमूना
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण
क्रेडिट नोट या जमा-पत्र जब विक्रेता द्वारा बीजक तैयार करते समय वास्तविक मूल्य से अधिक धनराशि लिख दी जाती है, तब इस अशुद्धि को सुधारने के लिए विक्रेता द्वारा क्रेता को एक सूचना-पत्र भेजा जाता है, जिसे जमा-पत्र या क्रेडिट नोट कहा जाता है। इसमें क्रेता (UPBoardSolutions.com) को सूचना दी जाती है कि सम्बन्धित धनराशि उसके खाते में जमा या क्रेडिट कर दी गई है, इसलिए भविष्य में इस धनराशि का भुगतान कम होगा।

जमा-पत्र बनाने के कारण

  1. जब बीजक को योग अधिक लग गया हो।
  2. जब क्रेता को किसी कारणवश अतिरिक्त कमीशन दिया गया हो।
  3. जब बीजक में किसी वस्तु का मूल्य अधिक लगाया गया हो।
  4. जब क्रेता से कुछ माल वापस आ गया हो।
  5. जब किसी वस्तु को न भेजने पर भी उसका मूल्य बीजक में लगा दिया गया हो।

UP Board Solutions

क्रेडिट नोट का नमूना
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
बीजक क्यों, कब और किसके द्वारा बनाया जाता है? काल्पनिक मदों के आधार पर एक बीजक तैयार कीजिए। (2018, 16)
अथवा
बीजक क्या है? काल्पनिक आँकड़ों की सहायता से एक बीजक तैयार कीजिए। (2011)
अथवा
बीजक किसे कहते हैं? काल्पनिक आँकड़ों से उचित रूप में बीजक बनाइए। (2008)
उत्तर:
बीजक
बीजक जब विक्रेता द्वारा क्रेता को उसके आदेशानुसार माल भेजा जाता है, तब विक्रेता भेजे गए माल के सम्बन्ध में क्रेता के पास एक विवरण भेजता है, जिसे बीजक’ कहा जाता है। बीजक दो प्रतियों में बनाया जाता है। एक प्रति ग्राहक को दी जाती है तथा दूसरी प्रति भावी सन्दर्भ के लिए रखी जाती है। बीजक में निम्न बातों का उल्लेख किया जाता है

  1. माल का नाम, किस्म व मात्रा
  2. माल की दर, प्रति इकाई मूल्य
  3. व्यापारिक छूट
  4. ग्राहक से प्राप्त कुल राशि
  5. माल भेजने का तरीका
  6. वाहक के कहने से किए गए व्यय
  7. बिल्टी कैसे भेजी जा रही है
  8. भूल के लिए क्षमा, प्रार्थना
  9. विक्रेता के हस्ताक्षर
  10. अन्य आवश्यक विवरण

प्रो. जे. एल. हैन्सन के अनुसार, “बीजक व्यवसाय में प्रयुक्त किया जाने वाला एक ऐसा प्रलेख होता है, जो किसी वस्तु के विक्रय से सम्बन्धित होता है तथा जो किसी विक्रय व्यवहार को संक्षिप्त रूप में प्रस्तुत करता है।” डॉ. प्रवीण कुमार के अनुसार, “विक्रेता जब (UPBoardSolutions.com) क्रेता को उधार माल बेचता है तब वह भेजे गए माल की मात्रा, किस्म, दर, मूल्य, छूट एवं कुल देय धन, आदि को दर्शाते हुए एक विवरण–पत्र तैयार करके क्रेता के पास भेजता है। यह विवरण-पत्र या प्रलेख ही बीजक कहलाता है।”

बीजक तथा सूचनार्थ बीजक में अन्तर 
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

UP Board Solutions

काल्पनिक आँकड़ों से बीजक का नमूना

                                            श्याम ब्रदर्स

तार : ‘श्याम’                                                                   लखनऊ,
दूरभाष : 2867429                                  दिनांक 28 मार्च, 2015
कोड सं : ए.बी.सी. (अष्टम संस्करण)

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 1

सेवा में,
मैसर्स राधेलाल एण्ड कम्पनी, इलाहाबाद।
शर्त : 2 माह में भुगतान करने पर 24% नकद छूट।
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी-देनी।                                                      श्याम ब्रदर्स के लिए
माल सवारीगाड़ी से भेजा गया                                   रमेश कुमार (साझेदार)
रेलवे रसीद (बिल्टी) नं. 1982
दिनांक : 15 मार्च, 2015

प्रश्न 2.
विक्रय विवरण क्या हैं? यह क्यों और किसके द्वारा बनाया जाता है? काल्पनिक मदों की सहायता से एक विक्रय विवरण तैयार कीजिए। (2016, 07, 06)
अथवा
विक्रय विवरण क्या है? काल्पनिक आँकड़ों (सूचनाओं) की सहायता से एक विक्रय विवरण तैयार कीजिए। (2013, 11)
अथवा
विक्रय विवरण क्यों और किसके द्वारा बनाया जाता है? काल्पनिक मदों के आधार पर एक विक्रय विवरण तैयार कीजिए। (2006)
उत्तर:
विक्रय विवरण अधिकांश व्यापारी अपने माल की बिक्री बढ़ाने के उद्देश्य से अलग-अलग स्थानों पर अपना एक-एक एजेण्ट नियुक्त कर देते हैं। इन एजेण्टों को व्यापारी विक्रय किए जाने वाले माल पर कमीशन देते हैं। एजेण्ट विक्रय किए गए माल (UPBoardSolutions.com) का विवरण अपने प्रधान या व्यापारी के पास भेजता है। इसी विवरण को विक्रय विवरण के नाम से जाना जाता है। यह एजेण्ट के द्वारा बनाया जाता है।

इसमें निम्नलिखित सूचनाओं का उल्लेख रहता है–

  1. बिके माल का पूरा विवरण।
  2. प्रधान को देय शुद्ध राशि।
  3. ‘भूल-चूक लेन-देनी’ शब्द का उल्लेख।
  4. ग्राहकों को दिया गया व्यापारिक बट्टा।
  5. माल बेचने वाले एजेण्ट का नाम व पता।
  6. एजेण्ट का कमीशन व परिशोध कमीशन।
  7. विक्रय विवरण बनाए जाने की तिथि।
  8. एजेण्ट के हस्ताक्षर।
  9. धनराशि भेजने का ढंग।
  10. माल भेजने वाले का नाम।

UP Board Solutions

विक्रय विवरण बनाने के उद्देश्य विक्रय विवरण निम्न उद्देश्यों के लिए बनाया जाता है-

  1. व्यापारी को एजेण्ट के द्वारा माल से सम्बन्धित किए गए व्ययों का ज्ञान होता है।
  2. इस विवरण से व्यापारी को एजेण्ट द्वारा विक्रय किए गए माल के सम्बन्ध में जानकारी प्राप्त हो जाती है।
  3. इससे व्यापारी को माल से सम्बन्धित बाजार मूल्य की जानकारी मिल जाती है।
  4. व्यापारी को एजेण्ट के पास शेष माल (UPBoardSolutions.com) के सम्बन्ध में जानकारी प्राप्त होती है।
  5. व्यापारी की पुस्तकों में लेखा इसी विवरण के आधार पर किया जाता है।

काल्पनिक मदों से विक्रय विवरण का नमूना

                                 विक्रय विवरण
तार का पता: ‘अग्रवाल’                      अग्रवाल एण्ड सन्स, काशीपुर
दूरभाष : 4253901
मैसर्स फैन्सी क्लॉथ भण्डार, मुरादाबाद से प्राप्त तथा उनके जोखिम तथा हिसाब पर बेचे गए माल का विक्रय विवरण

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेन-देनी                                            वास्ते अग्रवाल एण्ड सन्स
दिनांकः 15 मार्च, 2015                                आलोक अग्रवाल (साझेदार)

UP Board Solutions

प्रश्न 3.
बीजक से आप क्या समझते हैं? बीजक और विक्रय विवरण में क्या अन्तर है? काल्पनिक सूचनाओं के आधार पर एक बीजक बनाइए। (2008, 07, 06)
उत्तर:
बीजक से आशय
बीजक जब विक्रेता द्वारा क्रेता को उसके आदेशानुसार माल भेजा जाता है, तब विक्रेता भेजे गए माल के सम्बन्ध में क्रेता के पास एक विवरण भेजता है, जिसे बीजक’ कहा जाता है। बीजक दो प्रतियों में बनाया जाता है। एक प्रति ग्राहक को दी जाती है तथा दूसरी प्रति भावी सन्दर्भ के लिए रखी जाती है। बीजक में निम्न बातों का उल्लेख किया जाता है

  1. माल का नाम, किस्म व मात्रा
  2. माल की दर, प्रति इकाई मूल्य
  3. व्यापारिक छूट
  4. ग्राहक से प्राप्त कुल राशि
  5. माल भेजने का तरीका
  6. वाहक के कहने से किए गए व्यय
  7. बिल्टी कैसे भेजी जा रही है
  8. भूल के लिए क्षमा, प्रार्थना
  9. विक्रेता के हस्ताक्षर
  10. अन्य आवश्यक विवरण

प्रो. जे. एल. हैन्सन के अनुसार, “बीजक व्यवसाय में प्रयुक्त किया जाने वाला एक ऐसा प्रलेख होता है, जो किसी वस्तु के विक्रय से सम्बन्धित होता है तथा जो किसी विक्रय व्यवहार को संक्षिप्त रूप में प्रस्तुत करता है।” डॉ. प्रवीण कुमार के अनुसार, (UPBoardSolutions.com) “विक्रेता जब क्रेता को उधार माल बेचता है तब वह भेजे गए माल की मात्रा, किस्म, दर, मूल्य, छूट एवं कुल देय धन, आदि को दर्शाते हुए एक विवरण–पत्र तैयार करके क्रेता के पास भेजता है। यह विवरण-पत्र या प्रलेख ही बीजक कहलाता है।”

बीजक तथा सूचनार्थ बीजक में अन्तर 
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

बीजक और विक्रय विवरण में अन्तर 
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

UP Board Solutions
काल्पनिक आँकड़ों से बीजक का नमूना

श्याम ब्रदर्स

तार : ‘श्याम’                                                                   लखनऊ,
दूरभाष : 2867429                                  दिनांक 28 मार्च, 2015
कोड सं : ए.बी.सी. (अष्टम संस्करण)

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 1

सेवा में,
मैसर्स राधेलाल एण्ड कम्पनी, इलाहाबाद।
शर्त : 2 माह में भुगतान करने पर 24% नकद छूट।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी-देनी।                                                      श्याम ब्रदर्स के लिए
माल सवारीगाड़ी से भेजा गया                                   रमेश कुमार (साझेदार)
रेलवे रसीद (बिल्टी) नं. 1982
दिनांक : 15 मार्च, 2015

प्रश्न 4.
स्थानीय मूल्य बीजक किसे कहते हैं? काल्पनिक आँकड़ों की सहायता से स्थानीय मूल्य बीजक का नमूना प्रस्तुत कीजिए। (2007)
उत्तर:
इस बीजक में केवल वस्तु का मूल्य लिखा जाता है। (UPBoardSolutions.com) इसके अतिरिक्त विक्रेता के गोदाम से क्रेता के घर तक पहुँचाने का व्यय क्रेता को ही वहन करना पड़ता है। ये सब स्थानीय मूल्य बीजक में दर्शाया जाता है।

इसमें निम्न प्रकार से व्यय जोड़े जाते हैं
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

स्थानीय मूल्य बीजक का नमूना

                             गणेश पब्लिकेशन
(पुस्तक प्रकाशक एवं विक्रेता)

तार का पता : ‘गणेश’                             दूरभाष : 5289674
त्रिपोल्पि बाजार, मेरठ                           दिनांक : 10 अप्रैल, 2015

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 2

UP Board Solutions

सेवा में,
सर्वश्री गोविन्द बुक डिपो,
सोनीपत
शर्त : 2% नकद छूट एक माह के भीतर भुगतान करने पर।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 3
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी–देनी
माल सवारीगाड़ी द्वारा भेजा गया                                         पब्लिकेशन के लिए
जिसका बिल्टी नं. 2548 है।                                          गणेश गोयल (साझेदार)

क्रियात्मक प्रश्न (8 अक)

प्रश्न 1.
मै. वाराणसी फैन्स लिमिटेड, वाराणसी ने मै. राजा इलेक्ट्रिकल्स, इलाहाबाद को निम्नलिखित माल बेचा
50 सीलिंग फैन 48″                    प्रति फैन ₹ 800
24 टेबिल फैन                             प्रति फैन ₹ 500
उन्होंने माल भेजने में निम्न व्यय किए
पैकिंग व्यय                                             ₹500
ढुलाई                                                     ₹ 400
ट्रक भाड़ा                                               ₹ 1,000
बीमा                                                       ₹ 500
क्रेता को विक्रय मूल्य पर 7.5% की दर से व्यापारिक छूट और देय (UPBoardSolutions.com) राशि एक सप्ताह में भुगतान करने पर 2% की दर से नकद छूट देने की शर्त पर माल बेचा गया।
उपरोक्त विवरण से एक बीजके तैयार कीजिए। (2006)
हल
                                                          बीजक
                                           वाराणसी फैन्स लिमिटेड
(पंखों के निर्माता)

दूरप्रेष्य : ‘फैन’                                                                        वाराणसी
दूरभाष : 2386921                                         दिनांक : 15 मई, 2005
कोड : अ. ब. स. (तृतीय संस्करण)वाराणसी।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 4

सेवा में,
मै. राजा इलेक्ट्रिकल्स,
इलाहाबाद।
शर्त : देय राशि का एक सप्ताह में भुगतान करने पर 2% नकद छूट।

UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी–देनी                                       वास्ते वाराणसी फैन्स लिमिटेड
माल सवारीगाड़ी से भेजा गया                                       रामकुमार (प्रबन्धक)
बिल्टी संख्या : R 09682
दिनांक : 15 मई, 2015 को बिल्टी पंजाब नेशनल बैंक द्वारा भेजी गई।

UP Board Solutions

प्रश्न 2.
मैं. शारदा पुस्तक सदन, इलाहाबाद ने मै. कंसल बुक डिपो, नैनीताल को निम्नांकित पुस्तकें उधार बेचीं

  1. मानव भूगोल डॉ. एस. डी. मौर्या, ₹ 100 प्रतियाँ, प्रत्येक ₹ 160 की दर से।
  2. जनसंख्या भूगोल डॉ. एस. डी. मौर्या, ₹ 50 प्रतियाँ, प्रत्येक ₹ 180 की दर से।
  3. भौतिक भूगोल डॉ. एस. लाल, 40 प्रतियाँ, प्रत्येक ₹ 150 की दर से। पुस्तकों के प्रेषण पर निम्न व्यय हुए पैकिंग व्यय ₹100, ढुलाई ₹ 80, रेलभाड़ा ₹ 120, बीमार ₹ 150 सभी पुस्तकों के क्रय पर क्रेता को 15% की दर से व्यापारिक छूट और 15 दिन के अन्दर भुगतान करने पर 5% की दर से नकद छूट

प्रदान की जाती है। उपरोक्त विवरण से उचित प्रारूप में बीजक बनाइए।
हल
                                                                बीजक
                                                     शारदा पुस्तक सदन
(पुस्तक प्रकाशक एवं विक्रेता)
तार का पता : ‘शारदा’                                                                     इलाहाबाद
दूरभाष : 234986                                                    दिनांक : 6 अगस्त, 2006

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 5

सेवा में,
मैसर्स कंसल बुक डिपो
नैनीताल
शर्त : पन्द्रह दिन के अन्दर भुगतान करने पर 5% नकद छूट।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी–देनी                                             वास्ते शारदा पुस्तक सदन
माल सवारीगाड़ी से भेजा गया                                सत्यवीर सिंह (साझेदार)
बिल्टी संख्या : R 0869261/2014
दिनांक : 06 अगस्त, 2014 को बिल्टी इलाहाबाद बैंक से भेजी गई।

प्रश्न 3.
मै. प्लास्टिको लि., मुम्बई ने मै. राज ट्रेडर्स, इलाहाबाद को निम्नलिखित माल बेचा
200 प्लास्टिक बाल्टियाँ, ₹ 20 ली प्रत्येक ₹ 40 की दर से
100 प्लास्टिक टब, ₹ 30 ली.; प्रत्येक ₹ 60 की दर से
100 प्लास्टिक ट्रे, 8 x 15 प्रत्येक ₹ 30 की दर से।
क्रेता को विक्रय मूल्य पर 10% की दर से व्यापारिक छूट और देय राशि पर एक सप्ताह में भुगतान करने पर 2% की दर से नकद छूट देने की शर्त पर माल बेचा गया।
उपरोक्त विवरण से उचित प्रारूप में एक बीजक बनाइए। (2010)

UP Board Solutions
हल
बीजक
प्लास्टिको लि.
दूरप्रेष्य : ‘प्लास्टिको’                                        116, एस.बी. रोड, मुम्बई-8
दूरभाष : 039863682                                   दिनांक : 6 मार्च, 2010
कोड : अ. ब. स. (द्वितीय संस्करण)

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 6

सेवा में,
मैसर्स राज ट्रेडर्स
एम. जी. रोड,
इलाहाबाद।
शर्त : एक सप्ताह में भुगतान करने पर 2% की दर से नकद छूट दी जाती है।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी–देनी।                                                     वास्ते प्लास्टिको लि.
माल सवारीगाड़ी से भेजा गया।                                  एस. सावन्त (साझेदार)
बिल्टी संख्या : R 032369
दिनांक : 6 मार्च, 2010 को बिल्टी इलाहाबाद बैंक द्वारा भेजी गई।

प्रश्न 4.
मै. साहित्य भवन अस्पताल मार्ग आगरा ने मै. अमन एण्ड चमन ब्रदर्स, वाराणसी को निम्न पुस्तकें उधार बेचीं

  1. 60 प्रति हाईस्कूल वाणिज्य, ₹ 80 प्रति की दर से।
  2. 40 प्रति हाईस्कूल अर्थशास्त्र, ₹ 60 प्रति की दर से।
  3. 40 प्रति हाईस्कूल बैंकिंग, ₹ 50 प्रति की दर से।

व्यय : भाड़ा ₹ 200, पैकिंग ₹ 300।
व्यापारिक छूट 10% की दर से और 15 दिन के अन्दर भुगतान (UPBoardSolutions.com) करने पर 2% की दर से नकद छूट देय है।
उपरोक्त विवरण से बीजक बनाइए। (2012)
हल
                                            बीजक
                                   मै. साहित्य भवन
(पुस्तक प्रकाशक एवं विक्रेता)

दूरप्रेष्य : ‘भवन’                                                                कोलकाता
कोड : अ. ब. स. (तृतीय संस्करण)                दिनांक : 7 मार्च, 2012
दूरभाष : 286965

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 7a

सेवा में,
मै, अमन एण्ड चमन ब्रदर्स, वाराणसी।
अस्पताल मार्ग, आगरा।
शर्त : पन्द्रह दिन के अन्दर भुगतान करने पर 2% की दर से नकद छूट देय है।

UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी-देनी                                                    वास्ते मै. साहित्य भवन
माल सवारीगाड़ी से भेजा गया                                  राजीव अग्रवाल (प्रबन्धक)
बिल्टी संख्या : R008963
दिनांक : 7 मार्च, 2012 को बिल्टी पंजाब नेशनल बैंक द्वारा भेजी गई।

प्रश्न 5.
मैसर्स तूफानी फैन्स लि. कोलकाता ने मैसर्स सोनू एण्ड सन्स, सोनभद्र को निम्नलिखित पंखे उधार बेचे
30 सीलिंग फैन 48″                              दर प्रति फैन ₹ 1,800
10 सीलिंग फैन 36″                               दर प्रति फैन ₹,600
20 टेबिल फैन डीलक्स                          दर प्रति फैन ₹ 1,500
मै. तूफानी फैन्स लि. ने निम्नलिखित व्यय किए
रेलभाड़ा ₹ 600, पैकिंग व्यय ₹ 1,200, अन्य व्यय ₹ 400
व्यापारिक छूट 10% की दर से और 15 दिन के अन्दर भुगतान करने पर 2% की दर से नकद छूट देय है। उपरोक्त विवरण से बीजक बनाइए। (2013)
हल
                                                    बीजक
                                        मैसर्स तूफानी फैन्स लि.
(पंखों के निर्माता एवं विक्रेता)

दूरप्रेष्य : ‘तूफानी’                                                                        कोलकाता
दूरभाष : 033-6896923b                                  दिनांक : 26 अप्रैल, 2013
कोड : अ. ब. स.

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 8

सेवा में,
मैसर्स सोनू एण्ड सन्स,
सोनभद्र।
शर्त : 15 दिन के अन्दर भुगतान करने पर 2% की दर से नकद छूट देय।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 9
UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी-देनी                                                     वास्ते तूफानी फैन्स लि.
माल सवारीगाड़ी से भेजा गया                                    संजीव विश्नोई (साझेदार)
बिल्टी संख्या : R 1008695
दिनांक : 26 अप्रैल, 2013 को बिल्टी इलाहाबाद बैंक से भेजी गई।

प्रश्न 6.
कान्हा एण्ड सन्स, इटावा ने रैली फैन्स प्रा. लि. लखनऊ की ओर से निम्नलिखित पंखें बेचे
30 टेबिल फैन, ‘जनता’ 16″ दर ₹ 1,000 प्रति फैन
32 टेबिल फैन ‘डीलक्स’ 16″ दर ₹ 1,200 प्रति फैन
20 सीलिंग फैन ‘पॉपुलर’ 48″ दर ₹ 1,500 प्रति फैन
एजेण्ट ने निम्नांकित व्यय किए
रेलभाड़ा के 500, चुंगी 600, अन्य व्यय ₹ 400।
एजेण्ट को विक्रय पर 20% कमीशन मिलता है। उपरोक्त विवरणों के आधार पर एक बिक्री विवरण तैयार कीजिए। (2008)
हल
                                                     विक्रय विवरण
                                                  कान्हा एण्ड सन्स
तार : ‘कान्हा’                                                                                     इटावा
दूरभाष : 2896853                                          दिनांक : 19 जुलाई, 2007

सर्वश्री रैली फैन्स प्रा. लि. लखनऊ की ओर से प्राप्त माल तथा उन्हीं के जोखिम पर बेचे (UPBoardSolutions.com) गये माल का विक्रय विवरण मात्रा विवरण

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी-देनी                                                    वास्ते कान्हा एण्ड सन्स
उपरोक्त देय राशि के लिए।                                    ओमपाल सिंह (साझेदार)
चैक सं. UQ8256
दिनांक : 19 जुलाई, 2007, स्टेट बैंक ऑफ इण्डिया का संलग्न है।

प्रश्न 7.
5 जनवरी, 2013 को मैसर्स बदरुद्दीन एण्ड सन्स, अमीनाबाद, लखनऊ ने मैसर्स करुणा ब्रदर्स, महात्मा गाँधी मार्ग, कानपुर की ओर से निम्नलिखित माल बेचा
100 सिल्क साड़ियाँ,                                   ₹ 500 प्रति साड़ी की दर से
100 सूती साड़ियाँ,                                     ₹ 200 प्रति साड़ी की दर से
500 मी शर्लिंग,                                         ₹ 80 प्रति.मी की दर से
100 धोती मरदानी,                                    ₹ 150 प्रति धोती की दर से
रेलभाड़ा ₹ 2,100, गाड़ी भाड़ा ₹ 150, पैकिंग ₹ 250, अन्य व्यय ₹ 150 एवं कमीशन 15% की दर से। उपरोक्त सूचनाओं से विक्रय विवरण तैयार कीजिए। (2014)
हल
                                          विक्रय विवरण
                                मैसर्स बदरुद्दीन एण्ड सन्स

दूरभाष : 2695430                                                   अमीनाबाद, लखनऊ
                                                                          दिनांक : 05 मार्च, 2013

मैसर्स करुणा ब्रदर्स, महात्मा गाँधी मार्ग, कानपुर की ओर से प्राप्त तथा उन्हीं के आदेश पर बेचे गये माल का विक्रय विवरण

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी-देनी।                                     वास्ते बदरुद्दीन एण्ड सन्स
बदरुद्दीन (साझेदार)

प्रश्न 8.
निम्नलिखित विवरण से बीजक तैयार कीजिए।
विक्रेता राजू पुस्तक भण्डार, आदर्श नगर, कानपुर
क्रेता रामपाल एण्ड सन्स, कटरा, इलाहाबाद।
लेन-देनों का विवरण
50 प्रतियाँ – हाईस्कूल वाणिज्य दर ₹ 50 प्रति।
50 प्रतियाँ – इण्टरमीडिएट वाणिज्य दर ₹ 100 प्रति।
40 प्रतियाँ – एडवान्स एकाउण्टेन्सी दर ₹ 80 प्रति।
किए गए व्यय
पैकिंग                                   ₹ 200
भाड़ा।                                   ₹ 175
लोडिंग                                  ₹ 80
बीमा                                     ₹ 400
शर्ते

  1. व्यापारिक छूट 10%
  2. एक माह के अन्दर भुगतान कर देने पर 2% नकद छूट प्रदान की जाती (2015)

हल
                                          बीजक
                               राजू पुस्तक भण्डार

तारः ‘राजू’                                                        आदर्श नगर, कानपुर
दूरभाष :033-6896923                             दिनांक : 25 मार्च, 2015

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 10

सेवा में,
मैसर्स रामपाल एण्ड सन्स
कटरा,
इलाहाबाद
शर्त : एक माह के अन्दर भुगतान करने पर 2% नकद छूट देय है।

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण

भूल-चूक लेनी–देनी                                             वास्ते राजू पुस्तक भण्डार
माल सवारीगाड़ी से भेजा गया                                                हारून विश्नोई
बिल्टी संख्या : R 1009685                                                       (साझेदार)
दिनांक : 25 मार्च, 2015 को बिल्टी इलाहाबाद बैंक से भेजी गई।

प्रश्न 9.
सम्भल के अनुराग ने सम्भल के ठुल्ला भाई की ओर से निम्नलिखित माल
का विक्रय किया है।
4 ड्रम मेंथा ऑयल प्रत्येक 100 लीटर दर ₹ 850 प्रति लीटर
20 टीन मेंथा ऑयले प्रत्येक 15 लीटर दर ₹ 900 प्रति लीटर
      व्यय                                     (₹)
1. टूक भाड़ा                             2,000
2. बीमा                                     1,000
3. ढुलाई                                     800
4. गोदाम किराया                    9,000
5. अन्य व्यय                            2,000

कमीशन 15% की दर से काटा गया है। विक्रय विवरण तैयार कीजिए। (2017)
हल
                                                     विक्रय विवरण
                                                    मैसर्स अ, ब, स
दूरभाष : 12345678                                                                             सम्भल।
                                                                                   दिनांक : 05-07-2017

ठुल्ला भाई, सम्भल की ओर से प्राप्त तथा उन्हीं के (UPBoardSolutions.com) आदेश पर बेचे गए माल का विक्रय विवरण

UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण 11

We hope the UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 13 बीजक एवं विक्रय विवरण, drop a comment below and we will get back to you at the earliest.