UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 5
Chapter Name विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी
Number of Questions Solved 41
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

बहुविकल्पीय प्रश्न ( 1 अंक)
                   

प्रश्न 1.
विनिमय-तिपत्र का लेखक होता है। (2016)
अथवा
विनिमय-विपत्र “………….” द्वारा तिखा जाता है। (2018)
(a) आहर्ती
(b) लेनदार
(c) स्वीकर्ता
(d) इनमें से कोई नहीं
उत्तर:
(b) लेनदार

प्रक्न 2.
विनिमय-विपत्र में …………… पक्ष होते हैं।
(a) तीन
(b) दो
(c) पॉम
(d) चार
उत्तर:
(a) तीन

प्रश्न 3.
विनिमय-वपत्र …………… द्वारा स्वीकार किया जाता है। (2013)
(a) आहत के
(b) अदाकत के
(c) आदाता के
(d) बैंकर के
उत्तर:
(b) अदाकत के

UP Board Solutions

प्रश्न 4.
विनिमय-विपत्र के भुगतान में अनुग्रह दिवस होते हैं (2016)
(a) 2
(b) 3
(c) 5
(d) 6
उत्तर:
(b) 3

प्रश्न 5.
हुण्डी की भाषा होती है। (2014)
(a) हिन्दी
(b) अंग्रेजी
(c) मुड़िया
(d) संस्कृत
उत्तर:
(c) मुड़िया

निश्चित उत्तारीय प्रश्न ( 1 अंक)

प्रश्न 1.
विनिमय-विपत्र की कोई एक विशेषता लिखिए।
उत्तर:
विनिमय-विपत्र एक शर्तरहित लिखित (UPBoardSolutions.com) आज्ञा-पत्र होता है।

UP Board Solutions

प्रश्न 2.
विनिमय-विपत्र कब अनादृत होता है? (2013)
उत्तर:
जब भुगतान तिथि पर विपत्र को भुगतान नहीं होता है।

प्रश्न 3.
विनिमय-विपत्र का बेचान किया जा सकता है। (सत्य/असत्य) (2010)
उत्तर:
सत्य

प्रश्न 4.
अनुग्रह विनिमय-विपत्र व्यापारिक सौदों के लिए लिखा जाता है। (सत्य/असत्य) (2012)
उत्तर:
असत्य

प्रश्न 5.
क्या प्रतिज्ञा-पत्र में मूल्यानुसार टिकट लगाया जाता है?
उत्तर:
हाँ

UP Board Solutions

प्रश्न 6.
प्रतिज्ञा-पत्र लेनदार द्वारा लिखा जाता है। (सत्य/असत्य)
उत्तर:
असत्य

प्रश्न 7.
हुण्डी कितने प्रकार की होती है?
उत्तर:
दो

अतिलघु उत्तारीय प्रश्न (2 अंक)

प्रश्न 1.
विनिमय-विपत्र को परिभाषित कीजिए। (2014)
उत्तर:
भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 5 के अनुसार, “विनिमय-विपत्र (Bill of Exchange) एक लिखित एवं शर्तरहित आज्ञा-पत्र है, जिस पर लिखने वाले के हस्ताक्षर होते हैं तथा जिसमें लिखने वाला किसी व्यक्ति अथवा (UPBoardSolutions.com) संस्था को यह आज्ञा देता है कि वह निश्चित धनराशि का भुगतान उसे अथवा किसी व्यक्ति को उसकी आज्ञानुसार या विपत्र के वाहक को माँगने पर अथवा एक निश्चित अवधि के समाप्त होने पर कर दे।”

UP Board Solutions

प्रश्न 2.
विनिमय-विपत्र क्या है? इसकी दो विशेषताओं का उल्लेख कीजिए। (2017, 15)
उत्तर:
विनिमय-विपत्र का अर्थ इसके लिए अतिलघु उत्तरीय प्रश्न 1 देखें। विनिमय-विपत्र की दो विशेषताएँ निम्नलिखित हैं
अतिलघु उत्तरीय प्रश्न 1
उत्तर:
भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 5 के अनुसार, “विनिमय-विपत्र (Bill of Exchange) एक लिखित एवं शर्तरहित आज्ञा-पत्र है, जिस पर लिखने वाले के हस्ताक्षर होते हैं तथा जिसमें लिखने वाला किसी व्यक्ति अथवा संस्था को यह आज्ञा देता है कि वह निश्चित धनराशि का भुगतान उसे अथवा किसी व्यक्ति को उसकी आज्ञानुसार या विपत्र के वाहक को माँगने पर अथवा एक निश्चित अवधि के समाप्त होने पर कर दे।”

प्रश्न 2.

  1. लिखित आज्ञा-पत्र विनिमय-विपत्र एक लिखित आज्ञा-पत्र होता है।
  2. लेखक के हस्ताक्षर विनिमय-विपत्र में लेखक के हस्ताक्षर होते हैं।

प्रश्न 3.
विनिमय-विपत्र क्या है? विनिमय-विपत्र के दो पक्षकारों के नाम लिखिए। (2015)
उत्तर:
विनिमय-विपत्र का अर्थ इसके लिए अतिलघु उत्तरीय प्रश्न 1 देखें। विनिमय-विपत्र के दो पक्षकार निम्नलिखित हैं
अतिलघु उत्तरीय प्रश्न 1
उत्तर:
भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 5 के अनुसार, “विनिमय-विपत्र (Bill of Exchange) एक लिखित एवं शर्तरहित आज्ञा-पत्र है, जिस पर लिखने वाले के हस्ताक्षर होते हैं तथा जिसमें लिखने वाला किसी व्यक्ति अथवा संस्था को (UPBoardSolutions.com) यह आज्ञा देता है कि वह निश्चित धनराशि का भुगतान उसे अथवा किसी व्यक्ति को उसकी आज्ञानुसार या विपत्र के वाहक को माँगने पर अथवा एक निश्चित अवधि के समाप्त होने पर कर दे।”

UP Board Solutions

प्रश्न 4.
विनिमय-विपत्र कब अनादृत होता है? (2013)
उत्तर:
जब विनिमय-विपत्र का स्वीकर्ता बिल की भुगतान तिथि पर विपत्रे का भुगतान करने से इन्कार कर देता है अथवा उसे स्वीकार करने में असमर्थता प्रकट करता है, तो उसे विनिमय-विपत्र का अनादरण या तिरस्कृत (Dishonour) होना कहते हैं।

प्रश्न 5.
प्रतिज्ञा-पत्र को परिभाषित कीजिए। इसके पक्षकारों के नाम लिखिए। (2016)
अथवा
प्रतिज्ञा-पत्र क्या है? इसके दो पक्षों के नाम बताइए।
अथवा
प्रतिज्ञा-पत्र को परिभाषित कीजिए। (2013)
अथवा
प्रतिज्ञा-पत्र से आप क्या समझते हैं? (2012)
उत्तर:
भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 4 के अनुसार, “प्रतिज्ञा-पत्र (Promissory Note) एक लिखित एवं शर्तरहित विलेख (Document) है, जिस पर लिखने वाले के हस्ताक्षर होते हैं तथा लेखक की ओर से यह प्रतिज्ञा होती है कि वह किसी विशेष व्यक्ति को या उसके आदेशानुसार किसी अन्य व्यक्ति को या वाहक को एक निश्चित धनराशि का भुगतान कर देगा। प्रतिज्ञा-पत्र के पक्षकार इसके निम्नलिखित दो पक्षकार होते हैं

  1. लेखक यह व्यक्ति देनदार के रूप में भुगतान करने की प्रतिज्ञा करता है।
  2. प्राप्तकर्ता या आदाता इस व्यक्ति द्वारा प्रतिज्ञा-पत्र का भुगतान प्राप्त किया जाता है।

प्रश्न 6.
प्रतिज्ञा-पत्र को परिभाषित कीजिए और इसके महत्त्व का वर्णन कीजिए। (2016)
उत्तर:
प्रतिज्ञा-पत्र से आशय इसके लिए अतिलघु उत्तरीय प्रश्न 5 देखें। प्रतिज्ञा-पत्र का महत्त्व प्रतिज्ञा-पत्र का महत्त्व निम्न प्रकार है

  1. प्रतिज्ञा-पत्र एक लिखित आज्ञा-पत्र होता है।
  2. प्रतिज्ञा-पत्र की धनराशि तथा भुगतान का समय निश्चित होता है।

UP Board Solutions

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
विनिमय-विपत्र और चैक में अन्तर कीजिए। (2014)
उत्तर:
विनिमय-विपत्र और चैक में अन्तर अन्तर
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

प्रश्न 2.
विनिमय-विपत्र और चैक में अन्तर कीजिए। विनिमय-विपत्र का नमूना भी प्रस्तुत कीजिए। (2008)
उत्तर:
विनिमय-विपत्र और चैक में अन्तर अन्तर
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

विनिमय-विपत्र का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 1

UP Board Solutions

प्रश्न 3.
विनिमय-विपत्र और चैक में क्या अन्तर है? विनिमय-विपत्र और चैक के नमूने बनाइए। (2007)
उत्तर:
विनिमय-विपत्र और चैक में अन्तर अन्तर
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 2

विनिमय-विपत्र का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 3

चैक का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 4

UP Board Solutions

प्रश्न 4.
विनिमय-विपत्र (बिल) के अनादरण पर क्या कदम उठाए जाते हैं? (2007)
उत्तर:
विनिमय-विपत्र या बिल के अनादरण पर उठाए जाने वाले कदम या प्रक्रिया जब विनिमय-विपत्र का अनादरण हो जाता है, तब लेखक इसके प्रमाण के लिए विपत्रालोकी द्वारा प्रमाणित कराता है। विपत्रालोकी द्वारा इसे स्वीकर्ता के पास भुगतान के लिए भेजा जाता है। यदि स्वीकर्ता पुनः भुगतान करने से मना कर देता है, तो विपत्रलोकी विनिमय-विपत्र की पीठ पर अनादरण का कारण लिखकर अपने हस्ताक्षर तथा दिनांक अंकित करके विनिमय-विपत्र (UPBoardSolutions.com) लेखक को वापस करे देता है।

विपत्रालोकी के इस कार्य को नोटिंग का कार्य’ कहते हैं। इस कार्य हेतु विपत्रालोकी को जो शुल्क दिया जाता है, उसे ‘निकराई व्यय’ कहते हैं। यह शुल्क प्रारम्भ में विनिमय-विपत्र के धारक द्वारा अदा किया जाता है तथा बाद में स्वीकर्ता से वसूल कर लिया जाता है।

बिल का नवीनीकरण जब विपत्र के स्वीकर्ता को यह विश्वास हो जाता है कि वह भुगतान तिथि पर नहीं कर सकेगा, तो वह विपत्र के लेखक से नया विपत्र लिखने का आग्रह करता है और यदि लेखक द्वारा उसकी प्रार्थना स्वीकार कर ली जाती है, तो लेखक नया बिल लिखता है।

UP Board Solutions

प्रश्न 5.
व्यापारिक बिल से क्या आशय है? सावधि बिल एवं दर्शनी बिल का प्रारूप प्रस्तुत कीजिए। (2009)
उत्तर:
व्यापारिक बिल से आशय व्यापारिक बिल वह विपत्र है, जिसका प्रयोग दैनिक रूप से किए जाने वाले क्रय-विक्रय के सम्बन्ध में किया जाता है। व्यापार के ऋणों और उधार सौदों के भुगतान के लिए इन बिलों का ही प्रयोग किया जाता है। विक्रेता द्वारा लिखे गए विपत्र को क्रेता स्वीकार करता है और निश्चित समय के पश्चात् बिल का भुगतान कर देता है। अतः माल के क्रय-विक्रय से हुई देनदारी के आधार पर जो बिल लिखे जाते हैं, उन्हें व्यापारिक बिल कहा जाता है।

सावधि बिल का प्रारूप
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 5

दर्शनी बिल का प्रारूप
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 6

प्रश्न 6.
अनुग्रह बिल से क्या आशय है? व्यापारिक बिल और अनुग्रह बिल में क्या अन्तर है?
उत्तर:
अनुग्रह बिल वे विनिमय-विपत्र या बिल, जो एक-दूसरे की सहायतार्थ लिखे जाते हैं, उन्हें सहायतार्थ या अनुग्रह-विपत्र कहा जाता है। इसमें धन का भुगतान करने वाले को बदले में कोई मूल्य प्राप्त नहीं होता है। स्वीकृति के उपरान्त उस विपत्र को बैंक से बट्टे पर भुना (UPBoardSolutions.com) लिया जाता है तथा प्राप्त धनराशि को आपस में पूर्व तय की गई शर्तों के अनुसार बाँट लिया जाता है। व्यापारिक बिल और अनुग्रह बिल में अन्तर इसके लिए दीर्घ उत्तरीय प्रश्न 3 देखें।
दीर्घ उत्तरीय प्रश्न 3
उत्तर:
चैक का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 7

प्रश्न 7.
हुण्डी एवं प्रतिज्ञापत्र से आप क्या समझते हैं? प्रतिज्ञा-पत्र का नमूना दीजिए। (2010, 08)
अथवा
प्रतिज्ञा-पत्र से आप क्या समझते हैं? प्रतिज्ञा-पत्र का नमूना दीजिए। (2010)
उत्तर:
हुण्डी से आशय हुण्डी एक लिखित एवं हस्ताक्षरयुक्त प्रपत्र होता है, जिसमें किसी व्यक्ति को यह आज्ञा दी जाती है कि वह हुण्डी में उल्लिखित व्यक्ति को या उसके आदेशानुसार किसी अन्य व्यक्ति को या उसके वाहक को उसमें उल्लिखित धनराशि का भुगतान कर दे। डॉ. गणतन्त्र कुमार गुप्ता के अनुसार, “हुण्डी भारतीय भाषा में लिखा गया एक साख-पत्र होता है, जिसमें लिखने वाला किसी निश्चित व्यक्ति को आदेश देता है कि वह उसमें लिखित (UPBoardSolutions.com) धनराशि का भुगतान स्वयं को, किसी आदेशित व्यक्ति को अथवा उसके आदेशानुसार व्यक्ति या धारक को कर दे।”

प्रतिज्ञा-पत्र से आशय प्रतिज्ञापत्र एक ऐसा महत्त्वपूर्ण साख-पत्र है, जिसका प्रयोग सामान्यतया ऋणों के लेन-देनों में किया जाता है। भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 4 के अनुसार, प्रतिज्ञा-पत्र एक लिखित एवं शर्तरहित विलेख है, जिस पर लिखने वाले के हस्ताक्षर होते हैं तथा लेखक की ओर से यह प्रतिज्ञा होती है कि वह किसी व्यक्ति विशेष को या उसके आदेशानुसार किसी अन्य व्यक्ति को या वाहक को एक निश्चित धनराशि का भुगतान कर देगा।

UP Board Solutions

प्रतिज्ञा-पत्र का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 8

प्रश्न 8.
विनिमय-विपत्र और प्रतिज्ञा-पत्र में क्या अन्तर है? विनिमय-विपत्र और प्रतिज्ञा-पत्र के नमूने भी बनाइए। (2016)
उत्तर:
हुण्डी से आशय हुण्डी एक लिखित एवं हस्ताक्षरयुक्त प्रपत्र होता है, जिसमें किसी व्यक्ति को यह आज्ञा दी जाती है कि वह हुण्डी में उल्लिखित व्यक्ति को या उसके आदेशानुसार किसी अन्य व्यक्ति को या उसके वाहक को उसमें उल्लिखित धनराशि का भुगतान कर दे। डॉ. गणतन्त्र कुमार गुप्ता के अनुसार, “हुण्डी भारतीय भाषा में लिखा गया एक साख-पत्र होता है, जिसमें लिखने वाला किसी निश्चित व्यक्ति को आदेश देता है कि वह उसमें लिखित धनराशि (UPBoardSolutions.com) का भुगतान स्वयं को, किसी आदेशित व्यक्ति को अथवा उसके आदेशानुसार व्यक्ति या धारक को कर दे।”

प्रतिज्ञा-पत्र से आशय प्रतिज्ञापत्र एक ऐसा महत्त्वपूर्ण साख-पत्र है, जिसका प्रयोग सामान्यतया ऋणों के लेन-देनों में किया जाता है। भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 4 के अनुसार, प्रतिज्ञा-पत्र एक लिखित एवं शर्तरहित विलेख है, जिस पर लिखने वाले के हस्ताक्षर होते हैं तथा लेखक की ओर से यह प्रतिज्ञा होती है कि वह किसी व्यक्ति विशेष को या उसके आदेशानुसार किसी अन्य व्यक्ति को या वाहक को एक निश्चित धनराशि का भुगतान कर देगा।

प्रतिज्ञा-पत्र का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 9

प्रश्न 9.
हुण्डी से क्या आशय है? इसका नमूना दीजिए। (2013)
अथवा
हुण्डी किसे कहते हैं? (2012)
उत्तर:
हुण्डी से आशय
हुण्डी से आशय हुण्डी एक लिखित एवं हस्ताक्षरयुक्त प्रपत्र होता है, जिसमें किसी व्यक्ति को यह आज्ञा दी जाती है कि वह हुण्डी में उल्लिखित व्यक्ति को या उसके आदेशानुसार किसी अन्य व्यक्ति को या उसके वाहक को उसमें उल्लिखित धनराशि का भुगतान कर दे। डॉ. गणतन्त्र कुमार गुप्ता के अनुसार, “हुण्डी भारतीय भाषा में लिखा गया एक साख-पत्र होता है, जिसमें लिखने वाला किसी निश्चित व्यक्ति को आदेश देता है कि वह उसमें लिखित धनराशि का भुगतान स्वयं को, किसी आदेशित व्यक्ति को अथवा उसके आदेशानुसार व्यक्ति या धारक को कर दे।”

UP Board Solutions

प्रतिज्ञा-पत्र से आशय प्रतिज्ञापत्र एक ऐसा महत्त्वपूर्ण साख-पत्र है, जिसका प्रयोग सामान्यतया ऋणों के लेन-देनों में किया जाता है। भारतीय विनिमय साध्य विलेख अधिनियम, 1881 की धारा 4 के अनुसार, प्रतिज्ञा-पत्र एक लिखित एवं शर्तरहित विलेख है, जिस पर लिखने वाले के (UPBoardSolutions.com) हस्ताक्षर होते हैं तथा लेखक की ओर से यह प्रतिज्ञा होती है कि वह किसी व्यक्ति विशेष को या उसके आदेशानुसार किसी अन्य व्यक्ति को या वाहक को एक निश्चित धनराशि का भुगतान कर देगा।

हुण्डी का नमूना
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 10

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
विनिमय-विपत्र को परिभाषित कीजिए। यह प्रतिज्ञा-पत्र से किस प्रकार भिन्न है?
उत्तर:
विनिमय-विपत्र तथा प्रतिज्ञा-पत्र में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 11
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 12

UP Board Solutions

प्रश्न 2.
‘विनिमय-विपत्र की तिरस्कृति’ से आप क्या समझते हैं? आहर्ता और आहर्ती की पुस्तकों में विनिमय-विपत्र के तिरस्कृत सम्बन्धी जर्नल लेखे दीजिए। (2011)
उत्तर:
विनिमय-विपत्र का अनादरण या तिरस्कृत होना जब किसी विपत्र का स्वीकर्ता बिल की (UPBoardSolutions.com) भुगतान तिथि पर विपत्र का भुगतान करने से इन्कार अथवा उसे स्वीकार करने में असमर्थता प्रकट करता है, तो उसे ‘विनिमय-विपत्र की अप्रतिष्ठा’, ‘अनादरण’ या ‘तिरस्कृत होना’ कहते हैं। विनिमय-विपत्र का अनादरण या तिरस्कृत निम्नलिखित परिस्थितियों में हो सकता है-

  1. जब विनिमय-विपत्र को बैंक से बट्टे पर भुना लिया जाता है।
  2. जब संग्रह के लिए विनिमय-विपत्र को बैंक में जमा करा दिया जाता है।
  3. जब विनिमय-विपत्र लेखक के पास रखा हुआ होता है।
  4. जब भुगतान तिथि से पूर्व विनिमय-विपत्र का बेचान कर दिया गया हो।

विनिमय-विपत्र के अनादरण या तिरस्कृत के सम्बन्ध में जर्नल लेखे

1. लेखक या आहर्ता की पुस्तकों में लेखे

(i) विनिमय-विपत्र लेखक के पास होने पर
स्वीकर्ता का व्यक्तिगत खाता                   ऋणी
प्राप्य विपत्र (UPBoardSolutions.com) खाते का
(विनिमय-विपत्र तिरस्कृत हुआ)

(ii) विनिमय-विपत्र को बैंक से बट्टे पर भुनाने पर
स्वीकर्ता का व्यक्तिगत खाता                   ऋणी
बैंक खाते का
(विनिमय-विपत्र तिरस्कृत हुआ)

(iii) विनिमय-विपत्र बेचानपात्र के पास होने पर
स्वीकर्ता का व्यक्तिगत खाता                  ऋणी
लेनदार के खाते का
(विनिमय-विपत्र तिरस्कृत हुआ)

(iv) विनिमय-विपत्र संग्रह के लिए बैंक के पास होने पर
स्वीकर्ता का व्यक्तिगत खाता                 ऋणी
बैंक में संग्रह के लिए विपत्रे खाते का
(विनिमय-विपत्र तिरस्कृत हुआ)

2. स्वीकर्ता या आहर्ती की पुस्तकों में लेखे
बिल का अनादरण उपरोक्त किसी भी परिस्थिति में हो, प्रत्येक दशा में निम्नांकित लेखा किया जाता है-
देय विपत्र खाता                                   ऋणी
लेनदार/लेखक के व्यक्तिगत खाते का
(विनिमय-विपत्र तिरस्कृत हुआ)

UP Board Solutions

प्रश्न 3.
व्यापारिक बिल और अनुग्रह बिल में अन्तर स्पष्ट कीजिए।
विनिमय-विपत्र के विभिन्न लाभों को स्पष्ट कीजिए।
उत्तर:
व्यापारिक बिल और अनुग्रह बिल में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

विनिमय-विपत्र के विभिन्न लाभ

विनिमय-विपत्र से विभिन्न वर्गों को निम्नलिखित लाभ प्राप्त होते हैं
1. लेखक वर्ग को लाभ

  1. विपत्र के बेचने की सुविधा यदि लेखक चाहे तो अपने किसी लेनदार को ऋण के भुगतान में विपत्र का बेचान कर सकता है।
  2. बकाए से छुटकारा व्यापारी को समय-समय पर अपने देनदारों (UPBoardSolutions.com) के पास बकाया भुगतान की माँग करने के लिए तकादा नहीं करना पड़ता है।
  3. ऋण का लिखित प्रमाण इस विपत्र के आधार पर विक्रेता व्यापारी उधार माल बेचकर अपनी बिक्री की वृद्धि कर सकता है, क्योंकि यह बिक्री का लिखित प्रमाण भी होता है।
  4. विदेशी भुगतान में सरलता इस विपत्र द्वारा विदेशी भुगतान भी सरलतापूर्वक किए जा सकते हैं।
  5. बैंक से बट्टे पर भुनाने की सुविधा यदि विनिमय-विपत्र के लेखक को शीघ्र रुपये की आवश्यकता हो, तो वह विपत्र को बैंक से बट्टे पर , भुनाकर सरलता से धनराशि प्राप्त कर सकता है।

2. स्वीकारक वर्ग को लाभ

  1. साख में वृद्धि भुगतान तिथि पर भुगतान हो जाने से स्वीकर्ता की साख में वृद्धि होती है। सम्बन्ध
  2. पूँजी की कमी महसूस न होना इस विपत्र के द्वारा उधार माल खरीदने में सहायता मिलती है, जिससे पूँजी की कमी महसूस नहीं होती है।
  3. भुगतान के लिए समय मिलना विनिमय-विपत्र के प्रयोग से क्रेता को इतना समय मिल जाता है कि वह सरलता से माल बेचकर उस अवधि में विक्रेता को भुगतान कर दे।

3. राष्ट्र को लाभ

  1. बैंकों को लाभ इन विपत्रों को बैंक से भुनाया जा सकता है तथा बैंक देय तिथि पर स्वीकर्ता से इनकी राशि वसूल कर सकता है।
  2. धातुओं की घिसावट से बचत विनिमय-विपत्र का अधिकं प्रयोग होने के कारण धातु मुद्रा घिसने से बच जाती है। इस प्रकार धातुओं की घिसावट से होने वाली हानि से राष्ट्र को बचाया जा सकता है।
  3. उत्पादन बढ़ने से लागत मूल्य में कमी विनिमय-विपत्रों के द्वारा माल की बिक्री में वृद्धि होने से उत्पादन में वृद्धि होती है तथा उत्पादन में वृद्धि से लागत मूल्य में कमी आती है, जिससे राष्ट्र की आय में वृद्धि होती है।

UP Board Solutions

क्रियात्मक प्रश्न (8 अंक)

प्रश्न 1.
1 जनवरी, 2011 को सुकेश ने ₹ 25,000 का माल नीलेश को बेचा।
सुकेश ने दो माह की अवधि का एक विपत्र लिखा। नीलेश द्वारा विपत्र स्वीकार (UPBoardSolutions.com) कर लिया गया। 16 जनवरी, 2011 को सुकेश ने अपने बैंक से 15% वार्षिक की दर से विनिमय-विपत्र को भुना लिया। देय तिथि पर नीलेश ने विनिमय-विपत्र का भुगतान कर दिया। सुकेश और नीलेश की पुस्तकों में जर्नल लेखे कीजिए। (2011)
हल
सुकेश की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

नीलेश की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 13

UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 14

नोट    छूट = [latex]\frac { 25,000\times 15\times 1.5 }{ 100\times 12 } =469[/latex]

प्रश्न 2.
1 जनवरी, 2010 को आनन्द ने सुनील द्वारा लिखा हुआ एक तीन माह का ₹ 20,000 का विनिमय-विपत्र स्वीकार कर लिया। सुनील ने इसे उसी दिन अपने बैंक से 5% वार्षिक कटौती पर भुना लिया।

देय तिथि से एक दिन पूर्व सुनील ने सम्पूर्ण राशि आनन्द को चुकता कर दी। देय तिथि पर आनन्द ने विनिमय-विपत्र का भुगतान कर दिया। (2010)
हल
आनन्द की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 15

UP Board Solutions

सुनील की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 16

प्रश्न 3.
1 सितम्बर, 2001 को राहुल ने सौमित्र को ₹ 20,000 का माल बेचा औरतीन माह का विपत्र प्राप्त किया। उसी दिन राहुल ने इस विपत्र को अपने लेनदार सचिन के नाम बेचान कर दिया। भुगतान की तिथि पर विपत्र अनादृत हो गया और सचिन ने ₹ 100 देकर नोटिंग कराया। राहुल, सौमित्र तथा सचिन की पुस्तकों में जर्नल लेखे कीजिए। (2008)
हल
राहुल की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

सौमित्र की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 17

UP Board Solutions

सचिन की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 18

प्रश्न 4.
1 मार्च, 2007 को संजीव ने अमित को ₹ 2,000 का माल बेचा और तीन माह का विपत्र प्राप्त किया। उसी दिन संजीव ने इस विपत्र को अपने लेनदार प्रकाश के नाम बेचान कर दिया। भुगतान की तिथि पर विपत्र अस्वीकृत हो गया और प्रकाश ने ₹ 50 देकर नोटिंग कराया। संजीव, अमित तथा प्रकाश की पुस्तकों में जर्नल लेखे कीजिए। (2008)
हल
संजीव की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

अमित की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 19

प्रकाश की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 20

UP Board Solutions

प्रश्न 5.
1 जनवरी, 2007 को भवेश ने राजेन्द्र से ₹ 30,000 का माल क्रय किया। उसी तिथि पर भवेश ने राजेन्द्र द्वारा उसी राशि से लिए गए चार माह की अवधि के विनिमय-विपत्र को स्वीकार करके लौटा दिया। 1 फरवरी, 2007 को राजेन्द्र ने उसे अपने बैंक से 6% वार्षिक दर से भुना लिया। देय तिथि पर विनिमय-विपत्र का नियमानुसार भुगतान हो गया। दोनों पक्षों की पुस्तकों में जर्नल लेखे कीजिए। (2007)
हल
राजेन्द्र की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

भवेश की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 21
नोट प्राप्य बिल = ₹ 30,000
छूट =[latex]\frac { 30,000\times 6\times 3 }{ 100\times 12 } =450[/latex]
(बैंक द्वारा ब्याज तीन महीने का लिया जाएगा।)

प्रश्न 6.
1 जनवरी, 2006 को सुधीर ने 1,500 का एक तीन माह का बिल स्वीकार किया, जिसे सुनील ने लिखा था। सुनील ने इस बिल को बैंक से 5% वार्षिक दर पर कटौती करा लिया तथा सम्पूर्ण रकम सुधीर को देय तिथि से एक दिन पूर्व भेज दी। सुधीर ने देय तिथि पर बिल का भुगतान कर दिया। सुनील और सुधीर की पुस्तकों में आवश्यक जर्नल लेखे कीजिए। (2007)
हल
सुधीर की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

UP Board Solutions

सुनील की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

प्रश्न 7.
1 मार्च, 2005 को तुषार ने बादल को ₹ 22,000 का माल बेचा और उसी धनराशि का एक बिल लिखा, जो तीन माह के पश्चात् देय था। बादल ने उसी दिन बिल स्वीकार करके तुषार को लौटा दिया। अगले दिन तुषार ने बिल को अपने लेनदार प्रतीक के नाम बेचान कर दिया। भुगतान की तिथि पर बिल का भुगतान हो गया। तुषार, बादल और प्रतीक की पुस्तकों में आवश्यक जर्नल लेखे कीजिए। (2006)
हल
तुषार की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

बादल की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

प्रतीक की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 22

UP Board Solutions

प्रश्न 8.
1 जनवरी, 2006 को मोहन ने सोहन को ₹ 15,000 का माल बेचा। सोहन ने मोहन द्वारा उसी राशि से लिखे गए एक चार माह के बिल को उसी दिन स्वीकार करके लौटा दिया और मोहन ने उसे अपने बैंक से ₹ 14,600 में भुना लिया। देय तिथि पर विपत्र का नियमानुसार भुगतान कर दिया गया। दोनों पक्षों के जर्नल में आवश्यक लेखे कीजिए। (2006)
हल
मोहन की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

सोहन की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

प्रश्न 9.
1 मार्च, 2016 को आर्यन ने ₹ 6,000 का माल देव को उधार बेचा आर्यन ने देव के ऊपर 3 माह का एक विपत्र लिखा, जिसे देव ने स्वीकार कर आर्यन को वापिस कर दिया। देय तिथि पर विपत्र प्रतिष्ठित हो गया। निम्नलिखित प्रत्येक परिस्थिति में आर्यन की पुस्तकों में जर्नल के लेखे कीजिए

  1. जब आर्यन विपत्र को अपने पास रखता है और देय तिथि पर भुगतान प्राप्त करता है।
  2. जब आर्यन 4 मार्च, 2016 को विपत्र को अपने बैंक से है ₹ 5,850 में भुना लेता है।
  3. जब आर्यन 10 मार्च, 2016 को अपने लेनदार सागर को ₹ 6,100 के ऋण के पूर्ण भुगतान में विपत्र का बेचान कर देता है। (2017)

हल
आर्यन की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

प्रश्न 10.
1 मार्च, 2000 को श्यामल ने राम को ₹ 4,000 का माल बेचा और उसके भुगतान में तीन माह की अवधि का एक विपत्र प्राप्त किया। उसी दिन श्यामल ने 6% की वार्षिक दर से विपत्र को बैंक से भुना लिया। भुगतान की तिथि पर विपत्र अस्वीकृत हो गया और बैंक ने ₹ 25 नोटिंग का भुगतान किया। श्यामल और राम की पुस्तकों में आवश्यक जर्नल लेखे कीजिए। (2006)
हल
श्यामल की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 23

UP Board Solutions

राम की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 24

प्रश्न 11.
श्री अग्रवाल ने श्री गुप्ता को ₹ 4,000 का माल 1 जनवरी, 2003 को बेचा और बदले में दो माह की अवधि का एक विपत्र प्राप्त किया। भुगतान की तिथि को गुप्ता ने विपत्र का भुगतान करना अस्वीकार कर दिया। अग्रवाल ने विपत्र का नोटिंग कराया और ₹ 5 नोटिंग व्यय दिया। श्री अग्रवाल और श्री गुप्ता की पुस्तकों में आवश्यक जर्नल लेखे कीजिए। (2006)
हल
श्री अग्रवाल की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 25
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 26

श्री अग्रवाल की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 27

UP Board Solutions

प्रश्न 12.
1 फरवरी, 2004 को अशोक ने विवेक से ₹ 15,000 के भुगतान के बदले दो माह का एक बिल प्राप्त किया। 13 फरवरी को अशोक ने इस बिल का अपने लेनदार नरेश के पक्ष में बेचान कर दिया। नियत भुगतान तिथि पर विवेक ने बिल का भुगतान नहीं किया। अशोक तथा विवेक की पुस्तकों में प्रविष्टियाँ कीजिए।
हल
अशोक की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

विवेक की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

प्रश्न 13.
रीतिका ने ₹ 6,000 का माल मौली को बेचा और एक विनिमय विपत्र 3 माह का उससे स्वीकार कराया। उसने तीन दिन बाद ₹ 200 छूट देकर बिल बैंक से भुना लिया। देय तिथि पर बिल तिरस्कृत हो गया तथा बैंक को ₹ 50 नोटिंग व्यय देने पड़े। दोनों पक्षों की पुस्तकों में आवश्यक जर्नल के लेखे कीजिए। (2018)
हल
रीतिका की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी 28

मौली की पुस्तकों में जर्नल लेखे
UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी

We hope the UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 5 विनिमय-विपत्र, प्रतिज्ञा-पत्र व हुण्डी, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 English Grammar Completion of Sentences

UP Board Solutions for Class 10 English Grammar Completion of Sentences are part of UP Board Solutions for Class 10 English. Here we have given UP Board Solutions for Class 10 English Grammar Completion of Sentences .

Board UP Board
Class Class 10
Subject English
Chapter English Grammar
Chapter Name Completion of Sentences
Category UP Board Solutions

UP Board Solutions for Class 10 English Grammar Completion of Sentences

Exercise 1

  1. He failed in the examination because he did not work hard.
  2. Although he tried his best yet he failed.
  3. We do not know who will help us.
  4. There is no rain in U.P. these days.
  5. Hard work is essential (UPBoardSolutions.com) for success.
  6. I do not know where my father is going tomorrow.
  7. I disagree with you in this matter.
  8. Having taken food he left the dining hall.
  9. Pay attention (UPBoardSolutions.com) to your teacher.
  10. He jumped off the hurdle rope easily yesterday.
  11. His uncle deprived him of his share.
  12. He drew his sword so that he might attack his enemy.
  13. All love him because he is very gentle.
  14. Neither he came nor sent any message.
  15. My mother gave me what I wanted.
  16. Although it was raining yet many students came to school.
  17. Do you know how an atom bomb explodes.
  18. Slow and steady wins the race.
  19. When the doctor came the patient had died.
  20. He took medicine so that he might recover soon.
  21. Work hard lest you should fail.
  22. Listen to what your elders say.
  23. If it rains I shall not go to my school.
  24. Though he was poor he never asked money from anyone.

UP Board Solutions

Exercise 2

  1. She is weak in English because she does not work hard.
  2. You will not secure good marks if your are careless.
  3. Do not make a noise otherwise you will be turned out.
  4. He was not only turned out of the school but also was punished.
  5. Do you like this kind of (UPBoardSolutions.com) cloth ?
  6. I must complete my work by 8 o’ clock.
  7. The thief has been sent to prison.
  8. He lost his way while walking on the street.
  9. He was not only fined but also punished.
  10. Everybody knows that he is very talkative.
  11. He is so old that he can’t walk.
  12. Ankur tried his best but failed.
  13. He ran so fast that he caught the train.
  14. You will not succeed till you work hard.
  15. You neither came to me nor informed me.
  16. Raghav is so poor that he can’t buy a new house.
  17. No sooner did the bell ring than all the students reached the prayer ground.
  18. Neither he came nor sent any message.
  19. Although she is rich, she is miser.
  20. He cannot succeed unless he works hard.
  21. He always boasts to be the richest man.
  22. The patient had died before the doctor came.
  23. The naughty student was not only beaten but also turned out.
  24. Please come whenever I call you.

UP Board Solutions

Exercise 3

  1. You can stand first in the class if you work sincerely.
  2. You failed in the examination because you did not work hard.
  3. Make hurry if you want do reach in time.
  4. He worked very hard so that he might stand first.
  5. Please pay attention to what your elders say.
  6. This is the house where my grandfather lived.
  7. You can obtain first class if you work day and night.
  8. I cannot drink this milk because it has much sugar.
  9. If you come I shall welcome you.
  10. He is very sick so he should take rest.
  11. He is so weak that he can’t even stand.
  12. The train has started before scheduled time.
  13. Eat to live but don’t live to eat.
  14. We should pray to God to be happy.
  15. You cannot succeed unless you work hard.
  16. I do not know why he is so much angry.
  17. I worked hard so that (UPBoardSolutions.com) I might pass in 1st division.
  18. He is working hard lest he should fail.
  19. When he returned from his college he felt fever.

We hope the given UP Board Solutions for Class 10 English Grammar Completion of Sentences will help you. If you have any query regarding UP Board Solutions for Class 10 English Grammar Completion of Sentences, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स

UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 19
Chapter Name देशी बैंकर्स
Number of Questions Solved 18
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
भारत में देशी बैंकर्स के कार्य हैं
(a) जमा स्वीकार करना
(b) ऋण देना
(c) हुण्डियों का व्यवसाय करना
(d) ये सभी
उत्तर:
(d) ये सभी

प्रश्न 2.
देशी बैंकर्स पर नियन्त्रण होता है
(a) केन्द्रीय सरकार का
(b) भारतीय रिज़र्व बैंक का
(c) भारतीय स्टेट बैंक का
(d) इनमें से कोई नहीं
उत्तर:
(d) इनमें से कोई नहीं

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
देशी बैंकर्स का कार्यक्षेत्र केवल शहरों/गाँवों तक ही सीमित रहता है।
उत्तर:
गाँवों तक

प्रश्न 2.
क्या देशी बैंकर्स की ब्याज दर ऊँची होती है?
उत्तर:
हाँ

प्रश्न 3.
सभी देशी बैंकर्स की कार्यप्रणाली समान होती है/भिन्न-भिन्न होती है।
उत्तर:
भिन्न-भिन्न होती है

UP Board Solutions

प्रश्न 4.
क्या देशी बैंकर्स के पास पूँजी पर्याप्त मात्रा में उपलब्ध होती है?
उत्तर:
नहीं

प्रश्न 5.
देशी बैंकर्स भारतीय रिज़र्व बैंक के नियन्त्रण में हैं,नहीं हैं।
उत्तर:
नहीं हैं

प्रश्न 6.
क्या भारतीय ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का महत्त्वपूर्ण स्थान है?
उत्तर:
हाँ

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
देशी बैंकर्स से क्या आशय है?
उत्तर:
भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का (UPBoardSolutions.com) महत्त्वपूर्ण स्थान होता है। ये बैंकर्स किसानों की आवश्यकताओं को पूर्ण करने के लिए अल्पकालीन, मध्यकालीन तथा दीर्घकालीन ऋण देते हैं। देशी बैंकरों को भारत में अलग-अलग स्थानों पर विभिन्न नामों से जाना जाता है।

प्रश्न 2.
देशी बैंकर्स की चार विशेषताएँ लिखिए। (2018)
उत्तर:
देशी बैंकर्स की चार विशेषताएँ निम्नलिखित हैं-

  1. सरल कार्य-प्रणाली देशी बैंकर्स के कार्य करने का तरीका सरल होता है। इससे ऋण लेने की प्रक्रिया भी सरलता व शीघ्रता से पूर्ण हो जाती है।
  2. भारतीय बहीखाता प्रणाली देशी बैंकर्स अपने हिसाब-किताब का लेखा भारतीय बहीखाता प्रणाली के अनुसार करते हैं।
  3. गोपनीयता देशी बैंकर्स अपने ग्राहकों के लेन-देन के (UPBoardSolutions.com) विवरणों की गोपनीयता बनाए रखते हैं, जिससे इनकी प्रतिष्ठा बनी रहती है।
  4. सीमित क्षेत्र इनके कार्य करने का क्षेत्र प्रायः गाँवों तक ही सीमित होता है।

UP Board Solutions

प्रश्न 3.
देशी बैंकर्स के दो कार्य बताइए।
उत्तर:
देशी बैंकर्स के दो कार्य निम्नलिखित हैं-

  1. देशी बैंकर्स आवश्यकतानुसार जमाएँ स्वीकार करते हैं।
  2. देशी बैंकर्स ऋण प्रदान करते हैं।

प्रश्न 4.
देशी बैंकरों के चार गुण लिखिए। (2017)
उत्तर:
देशी बैंकरों के गुण निम्नलिखित हैं-

  1. बिना जमानत के ऋण प्रदान करना।
  2. उचित बीज एवं यन्त्रों की आपूर्ति करना।
  3. अनुत्पादक कार्यों हेतु ऋण प्रदान करना।
  4. सरल विधि द्वारा लेन-देन।

प्रश्न 5.
देशी बैंकर्स के चार दोष लिखिए। उत्तर देशी बैंकर्स के चार दोष निम्नलिखित हैं

  1. इनके द्वारा ऋणियों का शोषण किया जाता है।
  2. ये धोखापूर्ण कार्य-प्रणाली से कार्य करते हैं।
  3. इनकी कार्यप्रणाली दोषपूर्ण होती है।
  4. इनके पास पूँजी का अभाव रहता है।

UP Board Solutions

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
देशी बैंकर्स क्या हैं? इनके दो दोषों का वर्णन कीजिए। (2012)
उत्तर:
देशी बैंकर्स से आशय भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का अत्यन्त महत्त्वपूर्ण स्थान होता है। ये बैंकर्स किसानों की आवश्यकताओं को पूर्ण करने के लिए अल्पकालीन, मध्यकालीन तथा दीर्घकालीन ऋण प्रदान करते हैं। देशी बैंकर्स (UPBoardSolutions.com) को भारत में अलग-अलग स्थानों पर विभिन्न नामों से जाना जाता है।

भारतीय केन्द्रीय बैंक जाँच समिति (1929) के अनुसार, “देशी बैंकर वह व्यक्ति या व्यक्तिगत फर्म है, जो जमाओं को स्वीकार करती है, हुण्डियों में व्यापार करती है अथवा ऋण देने का कार्य करती है।”

भारतीय बैंकिंग आयोग (1972) के अनुसार, “वे व्यक्ति अथवा फर्म, जो निक्षेप स्वीकार करते हैं अथवा अपने व्यवसाय के लिए बैंक साख पर निर्भर करते हैं, संगठित मुद्रा बाजार से निकट का सम्बन्ध रखते हैं तथा वस्तुओं और सेवाओं के उत्पादन एवं वितरण के लिए अल्पकालीन साख-पत्रों की व्यवसाय करते हैं, ‘देशी बैंकर’ कहलाते हैं।”

देशी बैंकर्स के दोष देशी बैंकर्स के दो दोष निम्नलिखित हैं-

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऋणियों का शोषण इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक होती है, जिससे ऋणियों का शोषण होता है।

प्रश्न 2.
देशी बैंकर्स के कार्यों का वर्णन कीजिए। (2012, 08)
उत्तर:
देशी बैंकर्स के कार्य देशी बैंकर्स के कार्य निम्नलिखित हैं-

1. जमा स्वीकार करना देशी बैंकर्स आवश्यकता के अनुसार जनता से जमा के रूप में धन स्वीकार करते हैं। ये इन जमाओं पर 9% से 15% तक ब्याज भी देते हैं। इस जमा राशि का भुगतान ग्राहक को माँगने पर तुरन्त कर दिया जाता है।

2. ऋण प्रदान करना देशी बैंकर्स का मुख्य कार्य ऋण प्रदान करना (UPBoardSolutions.com) होता है। ये किसानों, कारीगरों, मजदूरों, व्यापारियों, आदि को प्रत्येक प्रकार की जमानत पर ऋण देते हैं। ये उत्पादन कार्यों के साथ उपभोग कार्यों के लिए भी ऋण देते हैं। ये प्रतिज्ञा-पत्रों के आधार पर भी ऋण उपलब्ध करवाते हैं। इनकी ब्याज की दर जमानत के आधार पर तय की जाती है। इनकी ब्याज की दर 14% से 50% तक हो सकती है।

UP Board Solutions

3. हुण्डियों का व्यवसाय करना देशी बैंकर्स हुण्डियों को खरीदने, बेचने व भुनाने की कार्य भी करते हैं। जिन देशी बैंकर्स की बाजार में अधिक प्रतिष्ठा होती है, उनकी हुण्डियाँ बाजार में अधिक बिकती हैं।

4. अन्य कार्य करना ये उपरोक्त कार्यों के अतिरिक्त अन्य कार्य भी करते हैं

  • आयात-निर्यात में सहायता ये आयात-निर्यात के माल को बन्दरगाहों से देश में लाने तथा ले जाने के व्यय वहन करते हैं।
  • धन हस्तान्तरण में सुविधा एक स्थान से दूसरे स्थान पर धन भेजने में देशी बैंकर्स सहायक होते हैं।
  • परिकल्पना व्यापार करना ये परिकल्पना व्यापार अर्थात् सट्टा व्यापार करना; जैसे-सोना, चाँदी एवं शेयर्स, आदि में भी अपना धन लगाते हैं।
  • अन्य वस्तुओं में व्यापार करना देशी बैंकर्स अनाज, घी, आदि कई वस्तुओं का व्यापार भी करते हैं।

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
देशी बैंकर्स के कार्यों, गुण एवं दोषों का वर्णन कीजिए। (2008)
उत्तर:
देशी बैंकर्स के कार्य

देशी बैंकर्स के कार्य निम्नलिखित हैं-

1. जमा स्वीकार करना देशी बैंकर्स आवश्यकता के अनुसार जनता से जमा के रूप में धन स्वीकार करते हैं। ये इन जमाओं पर 9% से 15% तक ब्याज भी देते हैं। इस जमा राशि का भुगतान ग्राहक को माँगने पर तुरन्त कर दिया जाता है।

2. ऋण प्रदान करना देशी बैंकर्स का मुख्य कार्य ऋण प्रदान करना होता है। ये किसानों, कारीगरों, मजदूरों, व्यापारियों, आदि को प्रत्येक प्रकार की जमानत पर ऋण देते हैं। ये उत्पादन कार्यों के साथ उपभोग कार्यों के लिए भी ऋण देते हैं। ये प्रतिज्ञा-पत्रों (UPBoardSolutions.com) के आधार पर भी ऋण उपलब्ध करवाते हैं। इनकी ब्याज की दर जमानत के आधार पर तय की जाती है। इनकी ब्याज की दर 14% से 50% तक हो सकती है।

UP Board Solutions

3. हुण्डियों का व्यवसाय करना देशी बैंकर्स हुण्डियों को खरीदने, बेचने व भुनाने की कार्य भी करते हैं। जिन देशी बैंकर्स की बाजार में अधिक प्रतिष्ठा होती है, उनकी हुण्डियाँ बाजार में अधिक बिकती हैं।

4. अन्य कार्य करना ये उपरोक्त कार्यों के अतिरिक्त अन्य कार्य भी करते हैं

  • आयात-निर्यात में सहायता ये आयात-निर्यात के माल को बन्दरगाहों से देश में लाने तथा ले जाने के व्यय वहन करते हैं।
  • धन हस्तान्तरण में सुविधा एक स्थान से दूसरे स्थान पर धन भेजने में देशी बैंकर्स सहायक होते हैं।
  • परिकल्पना व्यापार करना ये परिकल्पना व्यापार अर्थात् सट्टा व्यापार करना; जैसे-सोना, चाँदी एवं शेयर्स, आदि में भी अपना धन लगाते हैं।
  • अन्य वस्तुओं में व्यापार करना देशी बैंकर्स अनाज, घी, आदि कई वस्तुओं का व्यापार भी करते हैं।

देशी बैंकर्स के गुण एवं दोष

देशी बैंकर्स के गुण देशी बैंकर्स के प्रमुख गुण निम्नलिखित होते हैं-

  1. बिना जमानत के ऋण प्रदान करना ये किसानों, कारीगरों, व्यापारियों, आदि को व्यक्तिगत जमानत के आधार पर ऋण प्रदान करते हैं। ये उन्हें अपने पास किसी वस्तु को धरोहर के रूप में रखने के लिए बाध्य नहीं करते हैं।
  2. कार्य-प्रणाली सरल और लचीली इनकी कार्यप्रणाली सरल और (UPBoardSolutions.com) लचीली होती है, जिससे अशिक्षित व्यक्ति भी इससे सरलतापूर्वक लेन-देन कर सकता है।
  3. बीज, खाद व यन्त्र, आदि की सुविधा देना देशी बैंकर्स किसानों के लिए बीज, खाद व कृषि यन्त्रों, आदि को उचित मूल्य पर उपलब्ध करवाते हैं व उन्हें आवश्यक ऋण भी प्रदान करते हैं।
  4. गोपनीयता इनके द्वारा किए गए लेन-देन को गोपनीय रखा जाता है।
  5. अनुत्पादक कार्यों के लिए ऋण देना देशी बैंकर्स निर्धन, गरीब किसानों व कारीगरों को उनके सामाजिक उत्सवों; जैसे-विवाह, मुण्डन, श्राद्ध, मृत्यु भोज, आदि अनुत्पादक कार्यों के लिए भी ऋण प्रदान करते हैं।
  6. कुटीर उद्योगों के लिए ऋण ये कुटीर उद्योगों; जैसे-मछलीपालन, मुर्गीपालन, आदि के लिए भी ऋण प्रदान करके इनके विकास में सहायक होते हैं।
  7. किस्तों में भुगतान स्वीकार करना देशी बैंकर्स ऋण का भुगतान ऋणी की सुविधानुसार सरल किस्तों में प्राप्त करते हैं।
  8. माल का क्रय करना ये किसानों की फसल उचित मूल्य पर क्रय करके उन्हें मण्डी या बाजार में जाने की परेशानी से बचाते हैं।
  9. घरेलू उद्योगों को पूँजी प्रदान करना ये घरेलू उद्योगों को चलाने हेतु ऋण प्रदान करते हैं।

UP Board Solutions

देशी बैंकर्स के दोष/कमियाँ देशी बैंकर्स के दोष/कमियाँ निम्नलिखित हैं

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऊँची ब्याज दर इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक एवं चक्रवृद्धि ब्याज दर होती है, जिससे ऋणियों का शोषण होता है।
  3. धोखापूर्ण कार्य-प्रणाली इस कार्य-पद्धति में धोखेबाजी की सम्भावना अधिक रहती है, क्योंकि इसमें लेन-देन करने वाले सभी ग्राहक अशिक्षित होते हैं। देशी बैंकर्स ऋण देते समय अनुचित व्यवहार करते हैं।
  4. दोषपूर्ण कार्य-प्रणाली यह प्रणाली शोषण एवं धोखेबाजी के कार्यों से (UPBoardSolutions.com) भरपूर है। इसमें ऋण लेने वालों के साथ अनुचित व्यवहार किया जाता है।
  5. पूँजी का अभाव इनके पास पर्याप्त पूँजी का अभाव पाया जाता है, जिससे किसानों को उनकी आवश्यकता के समय पर्याप्त मात्रा में ऋण उपलब्ध नहीं हो पाता है।
  6. सामाजिक बुराइयों को बढ़ावा ये उपभोग कार्यों के लिए भी ऋण देते हैं, जिससे लोगों में अपव्ययिता व फिजूलखर्ची में वृद्धि होती है। अत: इससे सामाजिक बुराइयों को भी बढ़ावा मिलता है।
  7. मजदूरी लेना ये किसानों व अन्य ऋणियों से विवाह आदि के अवसर पर मजदूरी या बेगार भी लेते हैं।
  8. परिकल्पना अथवा सट्टे का कार्य करना इनके द्वारा सट्टे का कार्य करने से इनकी बैंकिंग कार्यक्षमता में कमी होती है।
  9. खातों का अप्रकाशन देशी बैंकर्स खातों का नियमित रूप से अंकेक्षण नहीं करते हैं व खातों की सूचनाओं का प्रकाशन भी नहीं करते हैं, जिससे इनकी आर्थिक स्थिति के बारे में जानकारी नहीं मिल पाती है।
  10. परम्परागत कार्य-प्रणाली देशी बैंकर्स द्वारा परम्परागत आधार पर कार्य किया जाता है, जिससे इनका निरीक्षण भी नहीं किया जा सकता है।
  11. जमाओं को प्रोत्साहन प्रदान न करना ये लोगों की बचत को जमा कराने के लिए प्रोत्साहित नहीं करते हैं।
  12. सरकारी अनियन्त्रण देशी बैंकर्स पर सरकारी नियन्त्रण नहीं होने के कारण ये मनमानी करते हैं।

UP Board Solutions

प्रश्न 2.
देशी बैंकर्स कौन होते हैं? भारत में देशी बैंकरों के गुण व दोषों का संक्षेप में वर्णन कीजिए। (2011)
उत्तर:
देशी बैंकर्स से आशय
देशी बैंकर्स से आशय भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का अत्यन्त महत्त्वपूर्ण स्थान होता है। ये बैंकर्स किसानों की आवश्यकताओं को पूर्ण करने के लिए अल्पकालीन, मध्यकालीन तथा दीर्घकालीन ऋण प्रदान करते हैं। देशी बैंकर्स को भारत में अलग-अलग स्थानों पर विभिन्न नामों से जाना जाता है।

भारतीय केन्द्रीय बैंक जाँच समिति (1929) के अनुसार, “देशी बैंकर वह व्यक्ति या व्यक्तिगत फर्म है, जो जमाओं को स्वीकार करती है, हुण्डियों में व्यापार करती है अथवा ऋण देने का कार्य करती है।”

भारतीय बैंकिंग आयोग (1972) के अनुसार, “वे व्यक्ति अथवा फर्म, जो निक्षेप स्वीकार (UPBoardSolutions.com) करते हैं अथवा अपने व्यवसाय के लिए बैंक साख पर निर्भर करते हैं, संगठित मुद्रा बाजार से निकट का सम्बन्ध रखते हैं तथा वस्तुओं और सेवाओं के उत्पादन एवं वितरण के लिए अल्पकालीन साख-पत्रों की व्यवसाय करते हैं, ‘देशी बैंकर’ कहलाते हैं।”

देशी बैंकर्स के दोषदेशी बैंकर्स के दो दोष निम्नलिखित हैं-

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऋणियों का शोषण इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक होती है, जिससे ऋणियों का शोषण होता है।

देशी बैंकर्स के गुण देशी बैंकर्स के प्रमुख गुण निम्नलिखित होते हैं-

  1. बिना जमानत के ऋण प्रदान करना ये किसानों, कारीगरों, व्यापारियों, आदि को व्यक्तिगत जमानत के आधार पर ऋण प्रदान करते हैं। ये उन्हें अपने पास किसी वस्तु को धरोहर के रूप में रखने के लिए बाध्य नहीं करते हैं।
  2. कार्य-प्रणाली सरल और लचीली इनकी कार्यप्रणाली सरल और लचीली होती है, जिससे अशिक्षित व्यक्ति भी इससे सरलतापूर्वक लेन-देन कर सकता है।
  3. बीज, खाद व यन्त्र, आदि की सुविधा देना देशी बैंकर्स किसानों के लिए बीज, खाद व कृषि यन्त्रों, आदि को उचित मूल्य पर उपलब्ध करवाते हैं व उन्हें आवश्यक ऋण भी प्रदान करते हैं।
  4. गोपनीयता इनके द्वारा किए गए लेन-देन को गोपनीय रखा जाता है।
  5. अनुत्पादक कार्यों के लिए ऋण देना देशी बैंकर्स निर्धन, गरीब किसानों व कारीगरों को उनके सामाजिक उत्सवों; जैसे-विवाह, मुण्डन, श्राद्ध, मृत्यु भोज, आदि अनुत्पादक कार्यों के लिए भी ऋण प्रदान करते हैं।
  6. कुटीर उद्योगों के लिए ऋण ये कुटीर उद्योगों; जैसे-मछलीपालन, मुर्गीपालन, आदि के लिए भी ऋण प्रदान करके इनके विकास में सहायक होते हैं।
  7. किस्तों में भुगतान स्वीकार करना देशी बैंकर्स ऋण का भुगतान ऋणी की (UPBoardSolutions.com) सुविधानुसार सरल किस्तों में प्राप्त करते हैं।
  8. माल का क्रय करना ये किसानों की फसल उचित मूल्य पर क्रय करके उन्हें मण्डी या बाजार में जाने की परेशानी से बचाते हैं।
  9. घरेलू उद्योगों को पूँजी प्रदान करना ये घरेलू उद्योगों को चलाने हेतु ऋण प्रदान करते हैं।

UP Board Solutions

देशी बैंकर्स के दोष/कमियाँ देशी बैंकर्स के दोष/कमियाँ निम्नलिखित हैं

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऊँची ब्याज दर इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक एवं चक्रवृद्धि ब्याज दर होती है, जिससे ऋणियों का शोषण होता है।
  3. धोखापूर्ण कार्य-प्रणाली इस कार्य-पद्धति में धोखेबाजी की सम्भावना अधिक रहती है, क्योंकि इसमें लेन-देन करने वाले सभी ग्राहक अशिक्षित होते हैं। देशी बैंकर्स ऋण देते समय अनुचित व्यवहार करते हैं।
  4. दोषपूर्ण कार्य-प्रणाली यह प्रणाली शोषण एवं धोखेबाजी के कार्यों से भरपूर है। इसमें ऋण लेने वालों के साथ अनुचित व्यवहार किया जाता है।
  5. पूँजी का अभाव इनके पास पर्याप्त पूँजी का अभाव पाया जाता है, जिससे किसानों (UPBoardSolutions.com) को उनकी आवश्यकता के समय पर्याप्त मात्रा में ऋण उपलब्ध नहीं हो पाता है।
  6. सामाजिक बुराइयों को बढ़ावा ये उपभोग कार्यों के लिए भी ऋण देते हैं, जिससे लोगों में अपव्ययिता व फिजूलखर्ची में वृद्धि होती है। अत: इससे सामाजिक बुराइयों को भी बढ़ावा मिलता है।
  7. मजदूरी लेना ये किसानों व अन्य ऋणियों से विवाह आदि के अवसर पर मजदूरी या बेगार भी लेते हैं।
  8. परिकल्पना अथवा सट्टे का कार्य करना इनके द्वारा सट्टे का कार्य करने से इनकी बैंकिंग कार्यक्षमता में कमी होती है।
  9. खातों का अप्रकाशन देशी बैंकर्स खातों का नियमित रूप से अंकेक्षण नहीं करते हैं व खातों की सूचनाओं का प्रकाशन भी नहीं करते हैं, जिससे इनकी आर्थिक स्थिति के बारे में जानकारी नहीं मिल पाती है।
  10. परम्परागत कार्य-प्रणाली देशी बैंकर्स द्वारा परम्परागत आधार पर कार्य किया जाता है, जिससे इनका निरीक्षण भी नहीं किया जा सकता है।
  11. जमाओं को प्रोत्साहन प्रदान न करना ये लोगों की बचत को जमा कराने के लिए प्रोत्साहित नहीं करते हैं।
  12. सरकारी अनियन्त्रण देशी बैंकर्स पर सरकारी नियन्त्रण नहीं होने के कारण ये मनमानी करते हैं।

UP Board Solutions

प्रश्न 3.
देशी बैंकर्स से क्या आशय है? देशी बैंकर्स व आधुनिक बैंकर्स में क्या अन्तर है? देशी बैंकर्स के महत्त्व का भी वर्णन कीजिए। (2012)
उत्तर:
देशी बैंकर्स से आशय
देशी बैंकर्स से आशय भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का अत्यन्त महत्त्वपूर्ण स्थान होता है। ये बैंकर्स किसानों की आवश्यकताओं को पूर्ण करने के लिए अल्पकालीन, मध्यकालीन तथा दीर्घकालीन ऋण प्रदान करते हैं। देशी बैंकर्स को भारत में अलग-अलग स्थानों पर विभिन्न नामों से जाना जाता है।

भारतीय केन्द्रीय बैंक जाँच समिति (1929) के अनुसार, “देशी बैंकर वह व्यक्ति या व्यक्तिगत फर्म है, जो जमाओं को स्वीकार करती है, हुण्डियों में व्यापार करती है अथवा ऋण देने का कार्य करती है।”

भारतीय बैंकिंग आयोग (1972) के अनुसार, “वे व्यक्ति अथवा फर्म, जो निक्षेप स्वीकार करते हैं अथवा अपने व्यवसाय के लिए बैंक साख पर निर्भर करते हैं, संगठित मुद्रा बाजार से निकट का सम्बन्ध रखते हैं तथा वस्तुओं और सेवाओं के उत्पादन एवं वितरण के लिए अल्पकालीन साख-पत्रों की व्यवसाय करते हैं, ‘देशी बैंकर’ कहलाते हैं।”

देशी बैंकर्स के दोष देशी बैंकर्स के दो दोष निम्नलिखित हैं-

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऋणियों का शोषण इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक होती है, जिससे ऋणियों का शोषण होता है।

UP Board Solutions

देशी बैंकर्स एवं आधुनिक बैंकर्स में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स

ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का महत्त्व देशी बैंकर्स की भूमिका को निम्नलिखित बिन्दुओं द्वारा स्पष्ट किया गया है

  1. कृषि विकास में सहायक देशी बैंकर्स मुख्य रूप से किसानों को ऋण प्रदान करते हैं। इस ऋण के माध्यम से किसान अपनी आवश्यकतानुसार वस्तुओं को सरलता से प्राप्त कर लेते हैं, जिससे कृषि विकास सुलभ हो जाता है।
  2. जमाएँ स्वीकार करना ये बैंकर्स जनता की जमाओं को भी स्वीकार करते हैं। ये किसानों की बचतों को जमा करके उन्हें सुरक्षित रखते हैं। साथ ही ये इन जमाओं पर ब्याज भी देते हैं।
  3. सरल कार्य-प्रणाली देशी बैंकर्स की कार्यप्रणाली को एक साधारण व्यक्ति भी समझ सकता है। इससे किसानों को ऋण लेने में शीघ्रता व सुलभता प्राप्त होती है।
  4. आपत्तिकाल में सहायक देशी बैंकर्स किसानों की आवश्यकता के समय हमेशा ऋण देने को तत्पर रहते हैं। इससे किसानों के आवश्यक कार्य समय पर पूर्ण हो जाते हैं।
  5. उपभोग हेतु ऋण की सुविधाएँ देशी बैंकर्स किसानों को दैनिक जीवन व सामाजिक कार्यों हेतु भी ऋण की सुविधा प्रदान करते हैं।
  6. उदार ऋण नीति देशी बैंकर्स किसानों को ऋण प्रदान करने में अनावश्यक (UPBoardSolutions.com) औपचारिकताएँ नहीं करते हैं। ये किसानों को बिना जमानत के ऋण प्रदान कर देते हैं।
  7. आधुनिक बैंकों की सुविधाएँ ये बैंकर्स अन्य व्यापारिक बैंकों से भी लेन-देन का कार्य करते हैं, जिससे इनके ग्राहकों को आधुनिक बैंकों की सुविधाएँ सरलता से प्राप्त हो जाती हैं।
  8. कुटीर उद्योगों को सहायता देशी बैंकर्स कुटीर उद्योगों को संचालित करने व उनका विकास करने के लिए भी ऋण प्रदान करते हैं।

UP Board Solutions

प्रश्न 4.
भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स की भूमिका का परीक्षण कीजिए। (2007)
अथवा
ग्रामीण अर्थव्यवस्था में देशी बैंकर्स की भूमिका का वर्णन कीजिए।
उत्तर:
भारत एक कृषिप्रधान देश है। भारत के अधिकतर किसान गरीब होते हैं। यहाँ के किसान वित्त व्यवस्था के लिए साहूकारों पर निर्भर रहते हैं। भारत में प्राचीनकाल से ही उधार लेन-देन की प्रथा प्रचलन में थी। भारत के ग्रामीण क्षेत्रों में आधुनिक बैंकों का विकास नहीं होने के कारण (UPBoardSolutions.com) किसानों को देशी बैंकर्स पर ही निर्भर रहना पड़ता है। भारत में कृषि साख की 20% पूर्ति देशी बैंकरों द्वारा की जाती है। ये बैंकर्स किसानों को बीज, खाद, कृषि उपकरण, आदि को खरीदने के लिए ऋण प्रदान करते हैं। ये बैंकर्स या संस्था किसानों को उनकी आवश्यकतानुसार समय-समय पर ऋण उपलब्ध करवाते हैं।

ग्रामीण अर्थव्यवस्था में देशी बैंकर्स की भूमिका (महत्त्व)

देशी बैंकर्स से आशय

देशी बैंकर्स एवं आधुनिक बैंकर्स में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स

ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का महत्त्व देशी बैंकर्स की भूमिका को निम्नलिखित बिन्दुओं द्वारा स्पष्ट किया गया है

  1. कृषि विकास में सहायक देशी बैंकर्स मुख्य रूप से किसानों को ऋण प्रदान करते हैं। इस ऋण के माध्यम से किसान अपनी आवश्यकतानुसार वस्तुओं को सरलता से प्राप्त कर लेते हैं, जिससे कृषि विकास सुलभ हो जाता है।
  2. जमाएँ स्वीकार करना ये बैंकर्स जनता की जमाओं को भी स्वीकार करते हैं। ये किसानों की बचतों को जमा करके उन्हें सुरक्षित रखते हैं। साथ ही ये इन जमाओं पर ब्याज भी देते हैं।
  3. सरल कार्य-प्रणाली देशी बैंकर्स की कार्यप्रणाली को एक साधारण व्यक्ति भी समझ सकता है। इससे किसानों को ऋण लेने में शीघ्रता व सुलभता प्राप्त होती है।
  4. आपत्तिकाल में सहायक देशी बैंकर्स किसानों की आवश्यकता के समय हमेशा (UPBoardSolutions.com) ऋण देने को तत्पर रहते हैं। इससे किसानों के आवश्यक कार्य समय पर पूर्ण हो जाते हैं।
  5. उपभोग हेतु ऋण की सुविधाएँ देशी बैंकर्स किसानों को दैनिक जीवन व सामाजिक कार्यों हेतु भी ऋण की सुविधा प्रदान करते हैं।
  6. उदार ऋण नीति देशी बैंकर्स किसानों को ऋण प्रदान करने में अनावश्यक औपचारिकताएँ नहीं करते हैं। ये किसानों को बिना जमानत के ऋण प्रदान कर देते हैं।
  7. आधुनिक बैंकों की सुविधाएँ ये बैंकर्स अन्य व्यापारिक बैंकों से भी लेन-देन का कार्य करते हैं, जिससे इनके ग्राहकों को आधुनिक बैंकों की सुविधाएँ सरलता से प्राप्त हो जाती हैं।
  8. कुटीर उद्योगों को सहायता देशी बैंकर्स कुटीर उद्योगों को संचालित करने व उनका विकास करने के लिए भी ऋण प्रदान करते हैं।

UP Board Solutions

प्रश्न 5.
‘देशी बैंकर’ पर एक लेख लिखिए। (2017)
उत्तर:
देशी बैंकर्स

देशी बैंकर्स से आशय भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का अत्यन्त महत्त्वपूर्ण स्थान होता है। ये बैंकर्स किसानों की आवश्यकताओं को पूर्ण करने के लिए अल्पकालीन, मध्यकालीन तथा दीर्घकालीन ऋण प्रदान करते हैं। देशी बैंकर्स को भारत में अलग-अलग स्थानों पर विभिन्न नामों से जाना जाता है।

भारतीय केन्द्रीय बैंक जाँच समिति (1929) के अनुसार, “देशी बैंकर वह व्यक्ति या व्यक्तिगत फर्म है, जो जमाओं को स्वीकार करती है, हुण्डियों में व्यापार करती है अथवा ऋण देने का कार्य करती है।”

भारतीय बैंकिंग आयोग (1972) के अनुसार, “वे व्यक्ति अथवा फर्म, जो निक्षेप स्वीकार करते हैं अथवा अपने व्यवसाय के लिए बैंक साख पर निर्भर करते हैं, संगठित मुद्रा बाजार से निकट का सम्बन्ध रखते हैं तथा वस्तुओं और सेवाओं के उत्पादन एवं वितरण के लिए अल्पकालीन (UPBoardSolutions.com) साख-पत्रों की व्यवसाय करते हैं, ‘देशी बैंकर’ कहलाते हैं।”

देशी बैंकर्स के दोषदेशी बैंकर्स के दो दोष निम्नलिखित हैं-

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऋणियों का शोषण इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक होती है, जिससे ऋणियों का शोषण होता है।

देशी बैंकर्स के कार्य

देशी बैंकर्स के कार्य देशी बैंकर्स के कार्य निम्नलिखित हैं-

1. जमा स्वीकार करना देशी बैंकर्स आवश्यकता के अनुसार जनता से जमा के रूप में धन स्वीकार करते हैं। ये इन जमाओं पर 9% से 15% तक ब्याज भी देते हैं। इस जमा राशि का भुगतान ग्राहक को माँगने पर तुरन्त कर दिया जाता है।

2. ऋण प्रदान करना देशी बैंकर्स का मुख्य कार्य ऋण प्रदान करना होता है। ये किसानों, कारीगरों, मजदूरों, व्यापारियों, आदि को प्रत्येक प्रकार की जमानत पर ऋण देते हैं। ये उत्पादन कार्यों के साथ उपभोग कार्यों के लिए भी ऋण देते हैं। ये प्रतिज्ञा-पत्रों के आधार पर भी ऋण उपलब्ध करवाते हैं। इनकी ब्याज की दर जमानत के आधार पर तय की जाती है। इनकी ब्याज की दर 14% से 50% तक हो सकती है।

3. हुण्डियों का व्यवसाय करना देशी बैंकर्स हुण्डियों को खरीदने, बेचने व भुनाने की कार्य भी करते हैं। जिन देशी बैंकर्स की बाजार में अधिक प्रतिष्ठा होती है, उनकी हुण्डियाँ बाजार में अधिक बिकती हैं।

4. अन्य कार्य करना ये उपरोक्त कार्यों के अतिरिक्त अन्य कार्य भी करते हैं

  • आयात-निर्यात में सहायता ये आयात-निर्यात के माल को बन्दरगाहों से देश में लाने तथा ले जाने के व्यय वहन करते हैं।
  • धन हस्तान्तरण में सुविधा एक स्थान से दूसरे स्थान पर धन भेजने में देशी बैंकर्स सहायक होते हैं।
  • परिकल्पना व्यापार करना ये परिकल्पना व्यापार अर्थात् सट्टा व्यापार करना; जैसे-सोना, चाँदी एवं शेयर्स, आदि में भी अपना धन लगाते हैं।
  • अन्य वस्तुओं में व्यापार करना देशी बैंकर्स अनाज, घी, आदि कई वस्तुओं का व्यापार भी करते हैं।

UP Board Solutions

दीर्घ उत्तरीय प्रश्न (8 अंक)

देशी बैंकर्स के गुण व दोष

देशी बैंकर्स से आशय
देशी बैंकर्स से आशय भारत की ग्रामीण अर्थव्यवस्था में देशी बैंकर्स का अत्यन्त महत्त्वपूर्ण स्थान होता है। ये बैंकर्स किसानों की आवश्यकताओं को पूर्ण करने के लिए अल्पकालीन, मध्यकालीन तथा दीर्घकालीन ऋण प्रदान करते हैं। देशी बैंकर्स को भारत में अलग-अलग स्थानों पर विभिन्न नामों से जाना जाता है।

भारतीय केन्द्रीय बैंक जाँच समिति (1929) के अनुसार, “देशी बैंकर वह व्यक्ति या व्यक्तिगत फर्म है, जो जमाओं को स्वीकार करती है, हुण्डियों में व्यापार करती है अथवा ऋण देने का कार्य करती है।”

भारतीय बैंकिंग आयोग (1972) के अनुसार, “वे व्यक्ति अथवा फर्म, जो निक्षेप स्वीकार करते हैं अथवा अपने व्यवसाय के लिए बैंक साख पर निर्भर करते हैं, संगठित मुद्रा बाजार से निकट का सम्बन्ध रखते हैं तथा वस्तुओं और सेवाओं के उत्पादन एवं वितरण के (UPBoardSolutions.com) लिए अल्पकालीन साख-पत्रों की व्यवसाय करते हैं, ‘देशी बैंकर’ कहलाते हैं।”

देशी बैंकर्स के दोषदेशी बैंकर्स के दो दोष निम्नलिखित हैं-

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऋणियों का शोषण इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक होती है, जिससे ऋणियों का शोषण होता है।

देशी बैंकर्स के गुण देशी बैंकर्स के प्रमुख गुण निम्नलिखित होते हैं-

  1. बिना जमानत के ऋण प्रदान करना ये किसानों, कारीगरों, व्यापारियों, आदि को व्यक्तिगत जमानत के आधार पर ऋण प्रदान करते हैं। ये उन्हें अपने पास किसी वस्तु को धरोहर के रूप में रखने के लिए बाध्य नहीं करते हैं।
  2. कार्य-प्रणाली सरल और लचीली इनकी कार्यप्रणाली सरल और लचीली होती है, जिससे अशिक्षित व्यक्ति भी इससे सरलतापूर्वक लेन-देन कर सकता है।
  3. बीज, खाद व यन्त्र, आदि की सुविधा देना देशी बैंकर्स किसानों के लिए बीज, खाद व कृषि यन्त्रों, आदि को उचित मूल्य पर उपलब्ध करवाते हैं व उन्हें आवश्यक ऋण भी प्रदान करते हैं।
  4. गोपनीयता इनके द्वारा किए गए लेन-देन को गोपनीय रखा जाता है।
  5. अनुत्पादक कार्यों के लिए ऋण देना देशी बैंकर्स निर्धन, गरीब किसानों व कारीगरों को उनके सामाजिक उत्सवों; जैसे-विवाह, मुण्डन, श्राद्ध, मृत्यु भोज, आदि अनुत्पादक कार्यों के लिए भी ऋण प्रदान करते हैं।
  6. कुटीर उद्योगों के लिए ऋण ये कुटीर उद्योगों; जैसे-मछलीपालन, मुर्गीपालन, आदि के लिए भी ऋण प्रदान करके इनके विकास में सहायक होते हैं।
  7. किस्तों में भुगतान स्वीकार करना देशी बैंकर्स ऋण का भुगतान ऋणी की सुविधानुसार सरल किस्तों में प्राप्त करते हैं।
  8. माल का क्रय करना ये किसानों की फसल उचित मूल्य पर क्रय करके उन्हें मण्डी या बाजार में जाने की परेशानी से बचाते हैं।
  9. घरेलू उद्योगों को पूँजी प्रदान करना ये घरेलू उद्योगों को चलाने हेतु ऋण प्रदान करते हैं।

देशी बैंकर्स के दोष/कमियाँ देशी बैंकर्स के दोष/कमियाँ निम्नलिखित हैं-

UP Board Solutions

  1. बैंकिंग सिद्धान्तों की उपेक्षा देशी बैंकर्स बैंकिंग सिद्धान्तों की अवहेलना करते हैं। ये बिना जमानत के ही ऋण प्रदान कर देते हैं।
  2. ऊँची ब्याज दर इनके द्वारा वसूल की जाने वाली ब्याज की दर अपेक्षाकृत अधिक एवं चक्रवृद्धि ब्याज दर होती है, जिससे ऋणियों का शोषण होता है।
  3. धोखापूर्ण कार्य-प्रणाली इस कार्य-पद्धति में धोखेबाजी की सम्भावना अधिक रहती है, क्योंकि इसमें लेन-देन करने वाले सभी ग्राहक अशिक्षित होते हैं। देशी बैंकर्स ऋण देते समय अनुचित व्यवहार करते हैं।
  4. दोषपूर्ण कार्य-प्रणाली यह प्रणाली शोषण एवं धोखेबाजी के कार्यों से भरपूर है। इसमें ऋण लेने वालों के साथ अनुचित व्यवहार किया जाता है।
  5. पूँजी का अभाव इनके पास पर्याप्त पूँजी का अभाव पाया जाता है, जिससे किसानों को उनकी आवश्यकता के समय पर्याप्त मात्रा में ऋण उपलब्ध नहीं हो पाता है।
  6. सामाजिक बुराइयों को बढ़ावा ये उपभोग कार्यों के लिए भी ऋण देते हैं, जिससे लोगों में अपव्ययिता व फिजूलखर्ची में वृद्धि होती है। अत: इससे सामाजिक बुराइयों को भी बढ़ावा मिलता है।
  7. मजदूरी लेना ये किसानों व अन्य ऋणियों से विवाह आदि के अवसर पर मजदूरी या बेगार भी लेते हैं।
  8. परिकल्पना अथवा सट्टे का कार्य करना इनके द्वारा सट्टे का कार्य करने से इनकी बैंकिंग कार्यक्षमता में कमी होती है।
  9. खातों का अप्रकाशन देशी बैंकर्स खातों का नियमित रूप से अंकेक्षण नहीं करते हैं व खातों की सूचनाओं का प्रकाशन भी नहीं करते हैं, जिससे इनकी आर्थिक स्थिति के बारे में जानकारी नहीं मिल पाती है।
  10. परम्परागत कार्य-प्रणाली देशी बैंकर्स द्वारा परम्परागत आधार पर कार्य किया (UPBoardSolutions.com) जाता है, जिससे इनका निरीक्षण भी नहीं किया जा सकता है।
  11. जमाओं को प्रोत्साहन प्रदान न करना ये लोगों की बचत को जमा कराने के लिए प्रोत्साहित नहीं करते हैं।
  12. सरकारी अनियन्त्रण देशी बैंकर्स पर सरकारी नियन्त्रण नहीं होने के कारण ये मनमानी करते हैं।

We hope the UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स, कार्य एवं महत्त्व help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 19 देशी बैंकर्स, drop a comment below and we will get back to you at the earliest.
UP Board Solutions for Class 10 Commerce Chapter 14 बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व

UP Board Solutions for Class 10 Commerce Chapter 14 बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 14 बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 14
Chapter Name बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व
Number of Questions Solved 19
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 14 बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
बैंक एक संस्था है, जो
(a) मुद्रा में लेन-देन करती है
(b) धन का निवेश करती है।
(c) ऋण प्रदान करती है
(d) ये सभी
उत्तर:
(d) ये सभी

प्रश्न 2.
औद्योगिक बैंक निम्नलिखित में से किसके विकास के लिए ऋण प्रदान करते हैं? (2014)
(a) उद्योग
(b) भूमि
(c) ‘a’ और ‘b’ दोनों
(d) इनमें से कोई नहीं
उत्तर:
(d) उद्योग

प्रश्न 3.
निम्नलिखित में से कौन-सा बैंक को दायित्व है?
(a) ऋण
(b) निवेश
(c) जमाराशि
(d) भुने तथा खरीदे बिल
उत्तर:
(c) जमाराशि

प्रश्न 4.
बैंक का सामान्य कार्य कौन-सा है?
(a) साधारण ऋण
(b) पत्र-मुद्रा का निर्गमन करना
(c) नकद साख
(d) ऋण के रूप में उधार देना
उत्तर:
(b) पत्र-मुद्रा का निर्गमन करना

UP Board Solutions

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
आधुनिक ढंग का बैंक सबसे पहले कहाँ स्थापित हुआ? (2014)
उत्तर:
1401 ई. में स्पेन के बारसिलोना (UPBoardSolutions.com) नगर में

प्रश्न 2.
बैंकिंग कम्पनी अधिनियम सन् 1949/1956 में लागू किया गया।
उत्तर:
सन् 1949 में

प्रश्न 3.
आधुनिक अर्थव्यवस्था में बैंक का एक उद्देश्य बताइए।
उत्तर:
बचत की आदत को प्रोत्साहित करना।

UP Board Solutions

प्रश्न 4.
बैंक से चैक/पे-इन-स्लिप द्वारा रोकड़ निकाली जा सकती है। (2007)
उत्तर:
चैक

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
बैंक को परिभाषित कीजिए।
उत्तर:
बैंकिंग नियमन अधिनियम, 1949 की धारा 5(b) के अनुसार, “बैंक उस कम्पनी को कहते हैं, जो बैंकिंग कार्य करती है। बैंकिंग का अर्थ जनता को ऋण देने अथवा विनियोग करने के लिए उन निक्षेपों (जमाओं) को प्राप्त करना है, जो (UPBoardSolutions.com) माँगने पर इसका भुगतान चैक, ड्राफ्ट, ऑर्डर अथवा किसी अन्य रूप से करती है।”

प्रश्न 2.
एक बैंक के चार कार्य बताइए। (2017)
उत्तर:
बैंक के कार्य निम्नलिखित हैं

  1. जमाएँ प्राप्त करना।
  2. ऋण देना।
  3. प्रतिभूतियों का क्रय-विक्रय करना।
  4. साख-पत्रों का निर्गमन करना।

UP Board Solutions

प्रश्न 3.
समाशोधन-गृह को परिभाषित कीजिए।
उत्तर:
प्रो. टॉजिंग के अनुसार, “समाशोधन-गृह (Clearing House) किसी एक स्थान के बैंकों का ऐसा सामान्य संगठन है, जिसका मुख्य उद्देश्य बैंकों द्वारा निर्मित परस्पर दायित्व का चैकों द्वारा निपटारा या भुगतान करना होता है।”

प्रश्न 4.
“बैंकों में जमा धन पूँजी है।” टिप्पणी कीजिए। (2018)
उत्तर:
जब व्यवसायी व्यवसाय आरम्भ करता है, तो वह कुछ धन (UPBoardSolutions.com) व्यवसाय के चालू खाते में जमा करता है। इस धन की प्रयोग व्यवसायी आवश्यकता पड़ने पर करता है। अतः हम यह कह सकते हैं कि बैंक में व्यवसायी का जमा धन पूँजी है।

प्रश्न 5.
किन्हीं चार निजी बैंकों के नाम बताइए। (2018)
उत्तर:
चार निजी बैंकों के नाम निम्नलिखित हैं

  1. आई सी आई सी आई बैंक
  2. येस बैंक
  3. एक्सिस बैंक
  4. एच डी एफ सी बैंक

UP Board Solutions

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
नकद साख पर टिप्पणी लिखिए। (2008)
उत्तर:
भारत में बैंकों द्वारा ऋण देने की यह एक महत्त्वपूर्ण विधि है। इसमें बैंक ग्राहक को एक निश्चित मात्रा तक ऋण प्राप्त करने का अधिकार देता है। ग्राहक अपनी सीमा तक बैंक से कभी भी ऋण ले सकता है। बैंक इस प्रकार का ऋण देने के लिए ग्राहक (UPBoardSolutions.com) का माल, चल सम्पत्ति या प्रतिभूतियों को जमानत के रूप में अपने पास रखता है तथा बैंक ग्राहक को एक खाता अपने यहाँ खोल देता है। और ऋणी उसमें से अपनी आवश्यकतानुसार लेन-देन करता रहता है। बैंक ग्राहक से उतनी ही राशि पर ब्याज वसूलता है, जितनी राशि ग्राहक बैंक से ऋण के रूप में निकालता है। इस प्रकार यह सुविधा पर्याप्त जमानत के आधार पर दी जाती है। वर्तमान समय में भारत में यह पद्धति लोकप्रिय है।

प्रश्न 2.
बैंक द्वारा साख का सृजन किस प्रकार किया जाता है? (2008)
उत्तर:
बैंक द्वारा साख का सृजन निम्न प्रकार से किया जाता है-

1. नोटों के निर्गमन द्वारा साख का निर्माण बैंक नोटों का निर्गमन करके साख का निर्माण करते हैं। प्रारम्भ में अनेक बैंकों द्वारा नोट निर्गमन की व्यवस्था प्रचलित थी, इसलिए सभी बैंक नोट निर्गमन द्वारा साख सृजन करते थे। किन्तु आधुनिक समय में देश का केन्द्रीय बैंक नोट निर्गमन का कार्य करता है। व्यापारिक बैंकों को नोट निर्गमन का अधिकार नहीं होता है। केन्द्रीय बैंक निश्चित मात्रा में धातुकोष रखकर नोट निर्गमन करता है।

2. विनिमय बिलों की कटौती द्वारा साख सृजन व्यापारिक बैंक विनिमय बिलों, प्रतिज्ञा-पत्रों, हुण्डियों, प्रतिभूतियों, आदि की कटौती एवं क्रय-विक्रय द्वारा भी साख का निर्माण करते हैं।

3. नकद जमा तथा साख जमा द्वारा साख निर्माण व्यापारिक बैंक नकद जमाओं एवं साख जमाओं के द्वारा भी साख का निर्माण करते हैं। बैंक अपने पास जमा राशि से ऋण देते हैं और जमाएँ उत्पन्न करते हैं।

UP Board Solutions

4. अधिविकर्ष सुविधा द्वारा बैंक द्वारा अच्छी साख वाले एवं विश्वसनीय ग्राहकों को अधिविकर्ष की सुविधा दी जाती है। इस सुविधा के अन्तर्गत अधिविकर्ष की राशि पर निकाली गई अवधि तक का ब्याज लिया जाता है। इस आधार पर भी बैंक साख का सृजन करते हैं।

प्रश्न 3.
आधुनिक अर्थव्यवस्था में बैंकों का महत्त्व बताइए। (2008)
उत्तर:
आधुनिक अर्थव्यवस्था में बैंकों का महत्त्व बैंक आधुनिक अर्थव्यवस्था का आधार है। किसी भी देश की व्यापारिक अथवा औद्योगिक समृद्धि सुदृढ़ बैंकिंग व्यवस्था पर ही निर्भर करती है। आधुनिक अर्थव्यवस्था में बैंक के महत्त्व अथवा लाभ को निम्नलिखित बिन्दुओं से स्पष्ट किया जा सकता है

  1. आधुनिक अर्थव्यवस्था में बैंक का मुख्य उद्देश्य बचत की आदत को प्रोत्साहित करना होता है।
  2. बैंक लोगों की छोटी-छोटी बचतों को जमा करके (UPBoardSolutions.com) देश में पूँजी का निर्माण करते हैं।
  3. बैंक द्वारा चैक व ड्राफ्ट के माध्यम से भुगतान शीघ्रता व सरलता से किया जा सकता है।
  4. बैंक किसानों को कृषि यन्त्र, खाद, बीज, आदि खरीदने के लिए वित्तीय सहायता प्रदान करके देश के विकास में योगदान देते हैं।
  5. बैंक साख की मात्रा में कमी या वृद्धि करके मुद्रा की पूर्ति को सन्तुलित बनाए रखते हैं।

UP Board Solutions

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
बैंक की परिभाषा दीजिए। बैंक के प्रमुख कार्यों का भी वर्णन कीजिए। (2007,06)
अथवी
बैंक के कार्यों को संक्षेप में समझाइए। (2012, 07)
उत्तर:
बैंक का अर्थ बैंक से तात्पर्य उस संस्था से है, जो जनता से जमा के रूप में धन प्राप्त करती है और ऋण के रूप में अथवा जमाकर्ताओं की माँग पर धन उधार देती है। इस प्रकार बैंक वे संस्थाएँ हैं, जो धन का लेन-देन करती हैं। आधुनिक युग में बैंकिंग विकास के साथ-साथ बैंकों के कार्यों में भी वृद्धि हुई है। बैंकिंग नियमन अधिनियम, 1949 की धारा 5(b) के अनुसार, “बैंक उस कम्पनी को कहते हैं, जो बैंकिंग कार्य करती है। बैंकिंग का (UPBoardSolutions.com) अर्थ जनता को ऋण देने अथवा विनियोग करने के लिए उन निक्षेपों (जमाओं) को प्राप्त करना है, जो माँगने पर इसका भुगतान चैक, ड्राफ्ट, ऑर्डर अथवा किसी अन्य रूप से करती है।” वेब्सटर शब्दकोश के अनुसार, “बैंक वह संस्था है, जो मुद्रा में व्यवसाय करती है। यह एक संस्थान है, जहाँ धन का संग्रहण, संरक्षण एवं निर्गमन होता है, ऋण की तथा बिलों की कटौती की सुविधाएँ दी जाती हैं और मुद्रा को एक स्थान से दूसरे स्थान पर भेजने की व्यवस्था की जाती है।”

बैंक की सेवाएँ या कार्य मुख्य रूप से बैंक के कार्यों को निम्नलिखित भागों में वर्गीकृत किया जा सकता है-

I. मुख्य कार्य बैंक द्वारा किए जाने वाले मुख्य कार्य निम्नलिखित हैं-

1. जमा के रूप में धन प्राप्त करना बैंक जनता से विभिन्न प्रकार के खातों के माध्यम से धन प्राप्त करने का महत्त्वपूर्ण कार्य करता है। बैंक मुख्य रूप से चालू खाता, बचत  खाता, सावधि निक्षेप खाता, आवर्ती जमा खाता, आदि खातों के माध्यम से धन प्राप्त करता है।

2. ऋण के रूप में धन उधार देना बैंक का दूसरा प्रमुख कार्य जनता को धन उधार देना है। बैंक अपने पास जमा कुल धनराशि का एक निश्चित भाग नकद कोष में रखकर शेष धनराशि को उधार देता है। ऋण देते समय बैंक व्यक्ति की आवश्यकता, साख वे जमानत का भी ध्यान रखता है। यह निम्नलिखित प्रकार से ऋण प्रदान करता है

  1. साधारण ऋण इस प्रकार का ऋण जमानत मिलने पर एक निश्चित समयावधि के लिए दिया जाता है। साधारण ऋण (Simple Loan) पर ब्याज उसी दिन से प्रारम्भ हो जाती है, जिस दिन से ग्राहक के खाते में ऋण राशि जमा की जाती है।
  2. अधिविकर्ष बैंक अपने विश्वसनीय ग्राहकों को उनके खाते में जमा धनराशि से भी अधिक धनराशि निकालने की सुविधा देता है, जिसे अधिविकर्ष (Overdraft) कहते हैं।
  3. नकद साख बैंक चल अथवा अचल सम्पत्ति की जमानत पर एक निश्चित मात्रा में ग्राहक को ऋण लेने का अधिकार प्रदान करता है। बैंक इस धनराशि पर ब्याज भी वसूल करता है।
  4. विनिमय-विपत्रों को भुनाना बैंक विनिमय-विपत्रों, हुण्डियों और व्यापारिक विपत्रों को बट्टे पर भुनाकर भी अल्पकाल के लिए ऋण देता है विनिमय-विपत्रों को भुनाने में (Discounting of Bills of Exchange) बैंक मितीकाटा ब्याज लेता है।

UP Board Solutions

II. सामान्य बैंकिंग कार्य बैंक के सामान्य कार्य निम्नलिखित हैं

  1. साख-पत्रों का निर्गमन बैंक ग्राहकों के लिए बैंक ड्राफ्ट, (UPBoardSolutions.com) यात्री चैक, हुण्डी व साख-पत्र, आदि के निर्गमन की सुविधा देता है, जिससे वर्तमान समय में धनराशि एक स्थान से दूसरे स्थान पर सरलतापूर्वक भेजी जा सकती है।
  2. पत्र-मुद्रा का निर्गमन बैंक द्वारा पत्र-मुद्रा का निर्गमन भी किया जाता है। यह कार्य वर्तमान में रिज़र्व बैंक ही करता है।
  3. विदेशी विनिमय का क्रय-विक्रय बैंक ग्राहकों की सुविधा के लिए विदेशी मुद्रा भी उपलब्ध करवाता है।

III. एजेन्सी सम्बन्धी कार्य बैंक के एजेन्सी सम्बन्धी कार्य निम्नलिखित हैं

  1. ग्राहक की ओर से भुगतान करना ब्याज, बीमा किस्त व ऋण, आदि का भुगतान भी बैंक द्वारा ग्राहक की ओर से किया जाता है।
  2. अभिगोपन का कार्य करना बैंक औद्योगिक एवं व्यापारिक इकाइयों के अंश एवं ऋणपत्रों के अभिगोपन का कार्य भी करते हैं।
  3. ग्राहकों की ओर से भुगतान संग्रह करना बैंक अपने ग्राहक के लिए किराया, ब्याज, ऋण की किस्त, आदि की वसूली का कार्य भी करते हैं।
  4. प्रतिभूतियों का क्रय-विक्रय करना बैंक अपने ग्राहक की ओर से उसके आदेशानुसार प्रतिभूतियों के क्रय-विक्रय का कार्य भी करते हैं। बैंक अपने ग्राहक के लिए चैक, बिल व हुण्डी, आदि की वसूली का कार्य भी करते हैं।
  5. धन का स्थानान्तरण बैंक अपने ग्राहकों के लिए धन के स्थानान्तरण की सुविधा एक स्थान से दूसरे स्थान पर उचित माध्यम से शीघ्र व सस्ते माध्यम से प्रदान करता है।

IV. अन्य कार्य बैंक द्वारा किए जाने वाले अन्य कार्य निम्नलिखित हैं

  1. समाशोधन-गृह का कार्य करना बैंक अपने ग्राहकों की सुविधा के लिए समाशोधन-गृह का कार्य भी करता है।
  2. सरकार को आर्थिक सहायता देना बैंक सरकार को आवश्यकता होने पर ऋण प्रदान करते हैं।
  3. व्यापारिक आँकड़ों का प्रकाशन बैंक व्यापार एवं उद्योगों (UPBoardSolutions.com) से सम्बन्धित आँकड़ों का प्रकाशन करते हैं।
  4. बहुमूल्य वस्तुओं की सुरक्षा बैंक ग्राहकों को लॉकर्स की सुविधा प्रदान करके उनकी बहुमूल्य वस्तुओं की सुरक्षा करते हैं।
  5. व्यापारिक सूचना प्रदान करना बैंक अनेक आवश्यक सूचनाएँ अपने ग्राहकों तक पहुँचाकर उनकी व्यापार वृद्धि में सहायता करते हैं।

UP Board Solutions

प्रश्न 2.
समाशोधन-गृह से आप क्या समझते हैं? समाशोधन-गृह के गुण व दोषों को बताइए। (2015)
उत्तर:
समाशोधन-गृह से आशय समाशोधन-गृह का तात्पर्य उस संस्था से है, जो बैंकों को पारस्परिक लेन-देन की सुविधा प्रदान करती है। यह एक बड़ा बैंक होता है, जो अनेक बैंकों के पारस्परिक लेन-देन को लेखा करता है, जिससे लेन-देन में कम-से-कम नकद मुद्रा का प्रयोग होता है, इन्हें ‘निकासी-गृह’ (Clearing House) भी कहा जाता है। प्रो. टॉजिंग के अनुसार, “समाशोधन-गृह किसी एक स्थान के बैंकों का एक ऐसा सामान्य संगठन है, जिसका मुख्य उद्देश्य बैंकों द्वारा निर्मित परस्पर दायित्व का चैकों द्वारा निपटारा या भुगतान करना होता है।”

समाशोधन-गृह के गुण या लाभ समाशोधन-गृह के लाभ/गुण निम्नलिखिते हैं-

  1. बैंकों की कार्यक्षमता में वृद्धि समाशोधन-गृह के कारण बैंकों के समय व व्यय में कमी आती है, जिससे बैंकों की कार्यक्षमता में वृद्धि होती है।
  2. जोखिम से मुक्ति इनके उपलब्ध होने के कारण धन को एक स्थान से दूसरे स्थान पर लाने व ले जाने का जोखिम समाप्त हो जाता है।
  3. भुगतान में सुविधा इनकी सहायता से बैंकों के पारस्परिक भुगतान शीघ्र व सरलता से किए जा सकते हैं।
  4. नकद कोष में कमी इनके कारण बैंकों को अधिक मात्रा में नकद (UPBoardSolutions.com) कोष रखने की आवश्यकता नहीं होती है।
  5. बैंकों के पारस्परिक सहयोग में वृद्धि समाशोधन-गृहों से बैंकों के पारस्परिक सहयोग की भावना में वृद्धि होती है।
  6. मुद्रा के उपयोग में मितव्ययिता समाशोधन-गृह के कारण बैंकों के आपसी लेन-देन नकद में न होकर सीधे खाते में नाम या जमा होते हैं। इससे मुद्रा के प्रयोग में मितव्ययिता आती है।

समाशोधन-गृह के दोष समाशोधन-गृह के दोष निम्नलिखित हैं-

  1. समाशोधन-गृहों की संख्या कम होना समाशोधन-गृहों की संख्या कम होने के कारण लेन-देन करने में परेशानी होती है।
  2. सदस्यता नियमों में कठोरता होना समाशोधन-गृह में सदस्य बनने के नियमों का कठोरता से पालन किया जाता है।
  3. सभी समाशोधन-गृहों के नियमों में भिन्नता होना सभी समाशोधन-गृहों के नियम अलग-अलग होते हैं, जिससे इनके द्वारा लेन-देन करने में कठिनाई होती है।

UP Board Solutions

प्रश्न 3.
बैंकिंग क्षेत्र में आधुनिक प्रवृत्तियों का उल्लेख कीजिए। (2018)
उत्तर:
पिछले एक दशक में बैंकिंग क्षेत्र में बहुत तेजी से आधुनिकीकरण हुआ है, जिससे बैंकिंग प्रणाली में सरलता व विश्वसनीयता की वृद्धि हुई है। इसके लिए बैंकों द्वारा कुछ आधुनिक विधियाँ अपनाई गई हैं, जिन्हें निम्न शीर्षकों द्वारा समझा जा सकता है

1. साख-पत्र साख-पत्र वह पत्र है, जिसके आधार पर साख-पत्र धारी देश-विदेश में विभागीय भण्डारों, होटलों तथा अन्य प्रमुख संस्थानों से बिना रकम दिए माल अथवा सेवा प्राप्त कर सकता है। इस पत्र का स्पष्ट अर्थ है कि ग्राहक या साख-पत्र धारी को कहीं भी किसी भी परिस्थिति में कोई भी अधिकृत विभागीय भण्डार, होटल या अन्य संस्था उधार माल या सेवा प्रदान कर सकती है और इसका भुगतान बैंक द्वारा ग्राहक के खाते से कर दिया जाता है। इसके लिए बैंक ग्राहक से उस धनराशि पर कुछ दर से ब्याज वसूलता है।

2. यन्त्रीकरण एवं आधुनिकीकरण बैंक अपनी वर्तमान कार्य प्रणाली में सुधार करने, बेहतर व शीघ्र सेवा प्रदान करने के दृष्टिकोण से यन्त्रीकरण व कम्प्यूटरीकरण पर अधिक ध्यान दे रहे हैं, जिससे ग्राहक तथा बैंक कर्मचारियों के समय व श्रम की बचत होती है।

3. यन्त्रीकृत चैक एवं समाशोधन-गृह 1 जुलाई, 2013 से सभी बैंक CTS-2010 मापदण्ड के चैक जारी कर रहे हैं। इन चैकों का महत्त्व यह है कि यह चैक सम्बन्धित बैंक की किसी भी शाखा से भुनाए जा सकते हैं। इसके लिए बैंकों के प्रतिनिधि दो दिन में एक (UPBoardSolutions.com) बार एक अधिकृत व सुरक्षित स्थान पर इन चैकों का बैंकों के अनुसार आपस में आदान-प्रदान करते हैं। जिस स्थान पर इन चैकों का आदान-प्रदान किया जाता है, उसे समाशोधन-गृह कहते हैं।

4. सभी भाषाओं को प्रोत्साहन वर्तमान में बैंक के कर्मचारी व बैंक के उपकरण या यन्त्र सभी भाषाओं (हिन्दी, अंग्रेजी एवं उर्दू) का प्रयोग करते हैं, जिससे ग्राहक की उसकी स्वयं की भाषा में कर्मचारी व उपकरण कार्य कर सकें। इसका महत्त्व अधिक इसलिए है, क्योंकि जिन लोगों को हिन्दी या अंग्रेजी नहीं आती थी तो वे बैंक में रुचि नहीं रखते थे, परन्तु अब ग्राहक की भाषा के अनुसार बैंक कार्य करता है।

UP Board Solutions

5. दूरसंचार नेटवर्क वर्तमान में सभी बैंकों ने अपने दूरसंचार नेटवर्क को मजबूती व तीव्र गति प्रदान की है, जिससे जो कार्य पहले दो या तीन दिन में हुआ करता था, वर्तमान में वह कार्य कुछ ही मिनटों में हो जाता है। जैसे-रकम का खाते से खाते में हस्तान्तरण, डिमाण्ड ड्राफ्ट का भुनाना, इत्यादि।

6. बैंकिंग एप्लीकेशन्स वर्तमान में प्रत्येक बैंक द्वारा अपनी एक एप्लीकेशन लॉन्च की गयी है, जिसके माध्यम से ग्राहक कहीं भी कभी भी अपने खाते से राशि/रकम दूसरे व्यक्ति के खाते में हस्तान्तरित कर सकता है और अपने खाते की स्थिति विवरण प्राप्त कर सकता है। इस (UPBoardSolutions.com) एप्लीकेशन के माध्यम से ग्राहक/खाताधारक मोबाईल रिचार्ज व बिलों का भुगतान कर सकता है, खरीदारी के साथ-साथ अन्य कार्य भी कर सकता है।
बैंकिंग एप्लीकेशन ऑनलाइन बैंकिंग का आधुनिक स्वरूप है।

7. ऑटोमेटिड टेलर मशीन (ए. टी. एम.) ए. टी. एम. को एनी टाइम मनी के रूप में भी जाना जाता है, क्योंकि इस मशीन से 24 घण्टे जब चाहे पैसा निकाला जा सकता है। ए. टी. एम. से ग्राहक पैसा निकाल सकते हैं, जमा कर सकते हैं, एक खाते से दूसरे खाते में हस्तान्तरण करा सकते हैं, नई चैक बुक जारी करा सकते हैं और बैंक खाते का विवरण ले सकते हैं।

We hope the UP Board Solutions for Class 10 Commerce Chapter 14 बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 14 बैंक ; जन्म, परिभाषा, कार्य एवं महत्त्व, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार

UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 12
Chapter Name फुटकर व्यापार
Number of Questions Solved 22
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
मध्यस्थों की श्रृंखला की अन्तिम कड़ी है
(a) उत्पादक
(b) थोक व्यापारी
(c) फुटकर व्यापारी
(d) ये सभी
उत्तर:
(c) फुटकर व्यापारी

प्रश्न 2.
फुटकर व्यापारी की विशेषता है
(a) थोड़ी-थोड़ी मात्रा में क्रय
(b) थोड़ी-थोड़ी मात्रा में विक्रय
(c) कम पूँजी
(d) ये सभी
उत्तर:
(d) ये सभी

UP Board Solutions

प्रश्न 3.
विभागीय भण्डार को प्रारम्भ सबसे पहले हुआ था
(a) अमेरिका में
(b) फ्रांस में
(c) जर्मनी में
(d) लन्दन में
उत्तर:
(b)फ्रांस में

प्रश्न 4.
स्वयं सेवा पद्धति अपनायी जाती है
(a) विभागीय भण्डार में
(b) श्रृंखलाबद्ध भण्डार में
(c) सुपर बाजार में
(d) इन सभी में
उत्तर:
(c) सुपर बाजार में

निश्चित उतरी्य प्रश्न (1 अंक)

प्रश्न 1.
उस फुटकर व्यापारी को क्या कहते हैं, जो जगह-जगह माल बेचता है?
उत्तर:
फेरी वाला

प्रश्न 2.
बड़ी मात्रा में फुटकर व्यापार करने वाली दो संस्थाओं के नाम बताइए।
उत्तर:

  1. विभागीय भण्डार
  2. बहुसंख्यक दुकानें

UP Board Solutions

प्रश्न 3.
बहुसंख्यक दुकानें किसके द्वारा खोली जाती हैं? (2011)
उत्तर:
उत्पादकों द्वारा।

प्रश्न 4.
विभिन्न वस्तुओं व सेवाओं का लेन-देन करने वाले बाजार का नाम लिखिए। (2013)
उत्तर:
सुपर बाजार

प्रश्न 5.
‘बिग बाजार’ किस क्षेत्र से सम्बन्धित है?
उत्तर:
फुटकर व्यापार

प्रश्न 6.
बहुमूल्य धातुओं अर्थात् सोना एवं चाँदी का लेन-देन करने वाले बाजार का नाम लिखिए। (2014)
उत्तर:
सर्राफा बाजार

प्रश्न 7.
अंशों का लेन-देन करने वाले बाजार का नाम बताइए। (2012)
उत्तर:
शेयर बाजार

UP Board Solutions

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
फुटकर व्यापार क्या है? फुटकर व्यापार के दो गुणों को लिखिए। (2014)
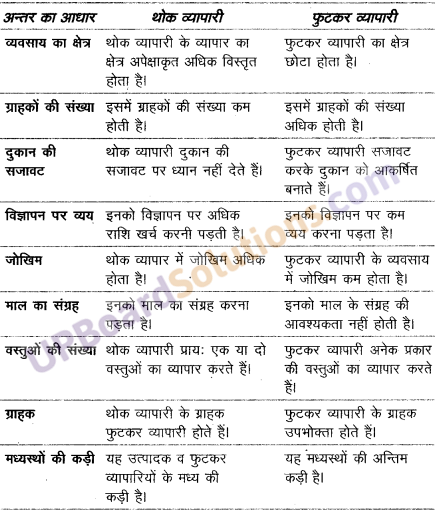
उत्तर:
फुटकर व्यापार से आशय ऐसे व्यापार से है, जिसमें व्यापारी थोक व्यापारी से माल क्रय करके थोड़ी-थोड़ी मात्रा में उपभोक्ताओं को बेचता है। फुटकर व्यापारी वितरण श्रृंखला की अन्तिम एवं महत्त्वपूर्ण कड़ी होती है। फुटकर व्यापार के दो गुण निम्नलिखित हैं-

  1. फुटकर व्यापारी उपभोक्ताओं को उनकी (UPBoardSolutions.com) आवश्यकतानुसार वस्तुएँ उपलब्ध करवाते हैं।
  2. फुटकर व्यापारी अपने ग्राहकों को उधार माल बेचकर साख सुविधाएँ प्रदान करते हैं।

प्रश्न 2.
फुटकर व्यापारी द्वारा प्रदान की जाने वाली किन्हीं दो सेवाओं का वर्णन कीजिए। (2015)
उत्तर:
फुटकर व्यापारी द्वारा प्रदान की जाने वाली दो सेवाएँ निम्नलिखित हैं

  1. फुटकर व्यापारी उपभोक्ताओं को उनकी रुचि, फैशन व रीति-रिवाज, आदि के आधार पर माल का विक्रय करते हैं।
  2. फुटकर व्यापारी अपने नियमित ग्राहकों को उधार माल बेचकर साख सुविधाएँ प्रदान करते हैं। इससे उपभोक्ताओं को अपनी आवश्यकता की वस्तुएँ आसानी से उपलब्ध हो जाती हैं।

UP Board Solutions

प्रश्न 3.
डाक द्वारा व्यापार से क्या तात्पर्य है? इसकी दो विशेषताएँ बताइए। (2015)
उत्तर:
डाक द्वारा व्यापार में ग्राहकों से डाक द्वारा आदेश प्राप्त करके डाक द्वारा ही माल भेजा (विक्रय किया जाता है। इसमें क्रेता और विक्रेता एक-दूसरे से अनजाने रहते हैं। इस पद्धति को प्रोत्साहन देने में विज्ञापन का विशेष महत्त्व होता है। डाक द्वारा (UPBoardSolutions.com) व्यापार की दो विशेषताएँ निम्नलिखित हैं

  1. इसमें माल का क्रय-विक्रय डाक द्वारा किया जाता है।
  2. इस पद्धति में ग्राहकों से व्यक्तिगत सम्पर्क करने की आवश्यकता नहीं होती है।

प्रश्न 4.
सुपर बाजार किसे कहते हैं?
उत्तर:
सुपर बाजार का प्रारम्भ सर्वप्रथम अमेरिका में हुआ था। सुपर बाजार एक ऐसे फुटकर व्यापार का संगठन है, जहाँ विभिन्न प्रकार की दैनिक उपयोग की वस्तुएँ नकद एवं स्वयं सेवा के आधार पर बेची जाती हैं। यह सहकारिता के सिद्धान्तों पर आधारित फुटकर व्यापार को आधुनिक संगठन होता है।

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
थोक एवं फुटकर व्यापारी से आप क्या समझते हैं? इनके मध्य चार अन्तर लिखिए। (2016)
अथवा
थोक व्यापार व फुटकर व्यापार में अन्तर कीजिए। (2011)
अथवा
फुटकर व्यापार से आप क्या समझते हैं? फुटकर एवं थोक व्यापार में क्या अन्तर है? (2007)
उत्तर:
थोक व्यापारी यह ऐसे व्यापारी होते हैं, जो उत्पादकों व निर्माताओं से भारी मात्रा में माल का क्रय करते हैं और उसे आवश्यकतानुसार थोड़ी-थोड़ी मात्रा में फुटकर व्यापारियों को बेचते हैं। प्रो. हलें के अनुसार, “थोक व्यापारी वे विपणन व्यक्ति होते हैं, (UPBoardSolutions.com) जो फुटकर व्यापारी तथा निर्माता या उत्पादक के मध्य का स्थान ग्रहण करते हैं।” फुटकर व्यापारी यह थोक व्यापारियों से बड़ी मात्रा में माल खरीदते हैं तथा उपभोक्ताओं को थोड़ी-थोड़ी मात्रा में बेचते हैं। यह मध्यस्थों की श्रृंखला की अन्तिम कड़ी होती है। स्टीफेन्सन के अनुसार, “फुटकर व्यापारी उपभोक्ताओं सम्बन्धी वस्तुओं के वितरण में लगा वह व्यापारिक मध्यस्थ होता है, जिसका अन्तिम उपभोक्ताओं से प्रत्यक्ष सम्बन्ध होता है।”

UP Board Solutions

थोक व्यापारी व फुटकर व्यापारी में अन्तर अन्तर
UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार

प्रश्न 2.
फुटकर व्यापारी द्वारा प्रदान की जाने वाली चार सेवाओं का वर्णन कीजिए। (2016)
उत्तर:
फुटकर व्यापारी द्वारा प्रदान की जाने वाली चार सेवाएँ निम्नलिखित हैं

  1. उपभोक्ताओं की रुचि व माँग के अनुसार सूचना देना फुटकर व्यापारी, उपभोक्ताओं की रुचि, फैशन वे रीति-रिवाज, आदि से सम्बन्धित जानकारी थोक व्यापारियों व उत्पादकों को देते हैं। इससे नवीनतम वस्तुओं का उत्पादन किया जाता है।
  2. माँग उत्पन्न करना फुटकर व्यापारी, थोक व्यापारी से प्राप्त माल को बेचकर अधिकाधिक माल की माँग उत्पन्न करते हैं। यह माल के विक्रय में भी सहायता प्रदान करते हैं।
  3. ग्राहकों को आवश्यकतानुसार माल का विक्रय करना फुटकर व्यापारी उपभोक्ताओं को उनकी रुचि, फैशन व रीति-रिवाज, आदि के आधार पर माल का विक्रय करते हैं।
  4. क्षेत्र की माँग के अनुसार वस्तुओं की पूर्ति करना फुटकर व्यापारी (UPBoardSolutions.com) अपने क्षेत्र के उपभोक्ताओं की माँग के अनुसार वस्तुओं की पूर्ति करते हैं।

UP Board Solutions

प्रश्न 3.
खुदरा व्यापारियों के महत्त्व को बताइए।
उत्तर:
खुदरा व्यापारियों के महत्त्व को निम्नलिखित तक से स्पष्ट किया जा सकता है-

  1. ग्राहकों की सन्तुष्टि पर ध्यान फुटकर व्यापारी उपभोक्ता की सेवा और सन्तुष्टि पर पर्याप्त ध्यान देते हैं।
  2. सीमित पूँजी फुटकर व्यापारी को अपना व्यवसाय (दुकान) चलाने के लिए अपेक्षाकृत कम पूँजी की आवश्यकता होती है।
  3. उधार व नकद खरीद ये थोक व्यापारियों और उत्पादकों से माल, उधार तथा नकद दोनों प्रकार से खरीदते हैं।
  4. थोड़ी मात्रा में विक्रय फुटकर व्यापारी, थोक व्यापारियों से माल खरीदकर उपभोक्ताओं को थोड़ी-थोड़ी मात्रा में बेचते हैं।
  5. थोड़ी मात्रा में क्रय फुटकर व्यापारी, थोक व्यापारियों व उत्पादकों से थोड़ी-थोड़ी मात्रा में वस्तुएँ क्रय करते हैं।
  6. सजावट फुटकर व्यापारी बिक्री को बढ़ाने के उद्देश्य से दुकान में सजावट पर अधिक ध्यान देते हैं। ये वस्तुओं का प्रदर्शन भी करते हैं।
  7. ग्राहकों से सीधा सम्पर्क फुटकर व्यापारी और उपभोक्ता के (UPBoardSolutions.com) बीच में सीधा और निकटतम सम्बन्ध होता है।
  8. स्थान का महत्त्व फुटकर व्यापारी दुकान ऐसे स्थान पर लगाता है, जहाँ अधिक मात्रा में लोग आते-जाते हों।
  9. विभिन्न वस्तुओं में व्यापार फुटकर व्यापारी अनेक प्रकार की वस्तुओं को क्रय-विक्रय करते हैं। ये किसी विशिष्ट वस्तु का व्यवसाय नहीं करते हैं।
  10. मध्यस्थों की अन्तिम कड़ी मध्यस्थों की अन्तिम कड़ी फुटकर व्यापारी होते हैं। इनका ग्राहकों से व्यक्तिगत सम्पर्क होता है।
  11. चयन की सुविधा ये उपभोक्ता को विभिन्न वस्तुओं की विभिन्न किस्मों के चयन की सुविधा प्रदान करते हैं।
  12. प्रायः नकद विक्रय ये उपभोक्ताओं को अधिकतर नकद माल बेचते हैं। कुछ ग्राहकों को उधार भी दे देते हैं।

प्रश्न 4.
ऑनलाइन व्यवसाय को परिभाषित कीजिए। इसके गुणों को बताइए। (2018)
उत्तर:
यदि व्यवसाय का स्वामी अपने व्यवसाय को चलाने हेतु इण्टरनेट का उपयोग करता है, तो सम्बन्धित व्यवसाय को ‘ऑनलाइन व्यवसाय’ कहा जाता है। अन्य शब्दों में, ऑनलाइन व्यवसाय में क्रय तथा विक्रय ऑनलाइन होता है तथा इसके अन्तर्गत व्यवसायी अपने ग्राहकों को ऑनलाइन सेवाएँ प्रदान करता है।

ऑनलाइन व्यवसाय के गुण

  1. लागत की बचत होती है।
  2. बेहतर कार्यक्षमता होती है।
  3. पूरे विश्व में ग्राहक इसकी सुविधा किसी (UPBoardSolutions.com) भी समय प्राप्त कर सकता है।

UP Board Solutions

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
फुटकर व्यापारी की सेवाओं का वर्णन कीजिए। (2008)
उत्तर:
फुटकर व्यापारियों की सेवाएँ फुटकर व्यापारी उत्पादकों, थोक व्यापारी, उपभोक्ताओं अथवा समाज के प्रति विभिन्न महत्त्वपूर्ण सेवाएँ प्रदान करते हैं। ये सेवाएँ निम्नलिखित हैं

I. उत्पादकों व थोक व्यापारियों के प्रति सेवाएँ
फुटकर व्यापारी उत्पादकों व थोक व्यापारियों के प्रति निम्नलिखित सेवाएँ प्रदान करते हैं

  1. उपभोक्ताओं की रुचि व माँग के अनुसार सूचना देना फुटकर व्यापारी, उपभोक्ताओं की रुचि, फैशन वे रीति-रिवाज, आदि से सम्बन्धित जानकारी थोक व्यापारियों व उत्पादकों को देते हैं। इससे नवीनतम वस्तुओं का उत्पादन किया जाता है।
  2. माँग उत्पन्न करना फुटकर व्यापारी, थोक व्यापारी से प्राप्त माल को बेचकर अधिकाधिक माल की माँग उत्पन्न करते हैं। यह माल के विक्रय में भी सहायता प्रदान करते हैं।
  3. स्थानीय विज्ञापन से मुक्ति फुटकर व्यापारी अपने स्थानीय स्तर पर किसी वस्तु का विज्ञापन स्वयं कर लेते हैं। इसके लिए थोक व्यापारियों को विज्ञापन की आवश्यकता नहीं रहती है।
  4. वितरण के झंझटों से मुक्त करना फुटकर व्यापारियों के उपलब्ध होने पर थोक व्यापारियों को माल के वितरण की समस्या नहीं होती है।
  5. नए माल का प्रचार फुटकर व्यापारी अपने व्यक्तिगत सम्पर्क और प्रभाव (UPBoardSolutions.com) से थोक व्यापारी या उत्पादकों के लिए बाजार में नए माल का प्रचार करके अधिक बिक्री हेतु प्रयास करते हैं।
  6. वितरण लागत में कमी उत्पादक या थोक व्यापारी, फुटकर व्यापारी को उपभोक्ताओं की तुलना में अधिक माल बेचते हैं। इससे वितरण लागत में कमी आती है।
  7. आँकड़ों को एकत्रीकरण फुटकर व्यापारी माल की माँग व मूल्य आदि से सम्बन्धित आँकड़ों का संग्रहण करके उत्पादकों व थोक व्यापारियों को उपलब्ध करवाते हैं।

II. समाज या उपभोक्ताओं के प्रति सेवाएँ

UP Board Solutions
फुटकर व्यापारी समाज तथा उपभोक्ताओं के प्रति निम्नलिखित सेवाएँ प्रदान करते  हैं-

  1. ग्राहकों को आवश्यकतानुसार माल का विक्रय करना फुटकर व्यापारी उपभोक्ताओं को उनकी रुचि, फैशन व रीति-रिवाज, आदि के आधार पर माल का विक्रय करते हैं।
  2. क्षेत्र की माँग के अनुसार वस्तुओं की पूर्ति करना फुटकर व्यापारी अपने क्षेत्र के उपभोक्ताओं की माँग के अनुसार वस्तुओं की पूर्ति करते हैं।
  3. साख सुविधाएँ प्रदान करना फुटकर व्यापारी अपने नियमित ग्राहकों को माल उधार बेचकर साख सुविधाएँ प्रदान करते हैं। इससे उपभोक्ताओं को अपनी आवश्यकता की वस्तुएँ सरलता से उपलब्ध हो जाती हैं।
  4. ताजी वस्तुएँ प्रदान करना फुटकर व्यापारी अपने ग्राहकों को ताजी व शुद्ध वस्तुएँ उपलब्ध करवाते हैं, इसलिए ग्राहक आवश्यकता के अनुसार कभी भी माल खरीद सकते हैं।
  5. माल वापसी की सुविधा देना फुटकर व्यापारी उपभोक्ता को कोई माल पसन्द न आने पर उसे वापस लेने की सुविधा भी प्रदान करते हैं।
  6. माल को घर पहुँचाना फुटकर व्यापारी ग्राहकों के व्यक्तिगत सम्बन्धों के कारण उनके घर पर माल की सुपुर्दगी की सुविधा भी प्रदान करते हैं।
  7. माँग के अनुसार वस्तुएँ उपलब्ध कराना फुटकर व्यापारी अपनी दुकान में मौसम के अनुकूल अलग-अलग प्रकार की वस्तुएँ खरीदकर एकत्र कर लेते हैं, जिससे उपभोक्ताओं को आवश्यकतानुसार उनकी पसन्द की वस्तुएँ सरलता से मिल जाती हैं।
  8. निःशुल्क परामर्श देना फुटकर व्यापारी अपने ग्राहकों से व्यक्तिगत सम्पर्क होने के कारण उनको वस्तुओं के उचित चयन व उपयोगिता के विषय में नि:शुल्क परामर्श देते हैं।
  9. ग्राहकों को चुनाव की सुविधा फुटकर व्यापारी ग्राहकों को उनकी आवश्यकता के (UPBoardSolutions.com) अनुसार वस्तु के उपयुक्त चुनाव की सुविधा देते हैं।
  10. ठगे जाने का भय नहीं फुटकर व्यापारी ग्राहकों के निकट व स्थायी रूप से होने के कारण ग्राहकों से धोखा नहीं करता है। उपभोक्ताओं को फुटकर व्यापारी पर पूर्ण विश्वास होता है।

प्रश्न 2.
फुटकर व्यापारी से आप क्या समझते हैं? यह थोक व्यापारी से किस प्रकार भिन्न है? एक फुटकर व्यापारी की समाज के प्रति सेवाओं का वर्णन कीजिए।
उत्तर:
फुटकर व्यापारी से आशय 
थोक व्यापारी यह ऐसे व्यापारी होते हैं, जो उत्पादकों व निर्माताओं से भारी मात्रा में माल का क्रय करते हैं और उसे आवश्यकतानुसार थोड़ी-थोड़ी मात्रा में फुटकर व्यापारियों को बेचते हैं। प्रो. हलें के अनुसार, “थोक व्यापारी वे विपणन व्यक्ति होते हैं, जो फुटकर व्यापारी तथा निर्माता या उत्पादक के मध्य का स्थान ग्रहण करते हैं।”

फुटकर व्यापारी यह थोक व्यापारियों से बड़ी मात्रा में माल खरीदते हैं तथा उपभोक्ताओं को थोड़ी-थोड़ी मात्रा में बेचते हैं। यह मध्यस्थों की श्रृंखला की अन्तिम कड़ी होती है। स्टीफेन्सन के अनुसार, “फुटकर व्यापारी उपभोक्ताओं सम्बन्धी वस्तुओं के वितरण में लगा वह व्यापारिक मध्यस्थ होता है, जिसका अन्तिम उपभोक्ताओं से प्रत्यक्ष सम्बन्ध होता है।”

समाज या उपभोक्ताओं के प्रति सेवाएँ
फुटकर व्यापारी समाज तथा उपभोक्ताओं के प्रति निम्नलिखित सेवाएँ प्रदान करते  हैं-

  1. ग्राहकों को आवश्यकतानुसार माल का विक्रय करना फुटकर व्यापारी उपभोक्ताओं को उनकी रुचि, फैशन व रीति-रिवाज, आदि के आधार पर माल का विक्रय करते हैं।
  2. क्षेत्र की माँग के अनुसार वस्तुओं की पूर्ति करना फुटकर व्यापारी अपने क्षेत्र के उपभोक्ताओं की माँग के अनुसार वस्तुओं की पूर्ति करते हैं।
  3. साख सुविधाएँ प्रदान करना फुटकर व्यापारी अपने नियमित ग्राहकों को माल उधार बेचकर साख सुविधाएँ प्रदान करते हैं। इससे उपभोक्ताओं को अपनी आवश्यकता की वस्तुएँ सरलता से उपलब्ध हो जाती हैं।
  4. ताजी वस्तुएँ प्रदान करना फुटकर व्यापारी अपने ग्राहकों को ताजी व शुद्ध वस्तुएँ उपलब्ध करवाते हैं, इसलिए ग्राहक आवश्यकता के अनुसार कभी भी माल खरीद सकते हैं।
  5. माल वापसी की सुविधा देना फुटकर व्यापारी उपभोक्ता को कोई माल पसन्द न आने पर उसे वापस लेने की सुविधा भी प्रदान करते हैं।
  6. माल को घर पहुँचाना फुटकर व्यापारी ग्राहकों के व्यक्तिगत सम्बन्धों के कारण उनके घर पर माल की सुपुर्दगी की सुविधा भी प्रदान करते हैं।
  7. माँग के अनुसार वस्तुएँ उपलब्ध कराना फुटकर व्यापारी अपनी दुकान में मौसम के अनुकूल अलग-अलग प्रकार की वस्तुएँ खरीदकर एकत्र कर लेते हैं, जिससे उपभोक्ताओं को आवश्यकतानुसार उनकी पसन्द की वस्तुएँ सरलता से मिल जाती हैं।
  8. निःशुल्क परामर्श देना फुटकर व्यापारी अपने ग्राहकों से व्यक्तिगत सम्पर्क होने के कारण उनको वस्तुओं के उचित चयन व उपयोगिता के विषय में नि:शुल्क परामर्श देते हैं।
  9. ग्राहकों को चुनाव की सुविधा फुटकर व्यापारी ग्राहकों को उनकी (UPBoardSolutions.com) आवश्यकता के अनुसार वस्तु के उपयुक्त चुनाव की सुविधा देते हैं।
  10. ठगे जाने का भय नहीं फुटकर व्यापारी ग्राहकों के निकट व स्थायी रूप से होने के कारण ग्राहकों से धोखा नहीं करता है। उपभोक्ताओं को फुटकर व्यापारी पर पूर्ण विश्वास होता है।

UP Board Solutions

प्रश्न 3.
विभागीय भण्डार से क्या आशय है? विभागीय भण्डार एवं श्रृंखलाबद्ध दुकानों में अन्तर स्पष्ट कीजिए।
उत्तर:
विभागीय भण्डार विभागीय भण्डार का विकास सर्वप्रथम फ्रांस में सन् 1852 में हुआ था। विभागीय भण्डार के अन्तर्गत एक ही भवन की छत के नीचे वस्तुओं का पृथक्-पृथक् विभागों में विक्रय किया जाता है। इन भण्डारों में उपभोक्ताओं की आवश्यकता की सभी वस्तुएँ अर्थात् सुई से लेकर कार तक एक ही स्थान पर मिल जाती हैं।

इन वस्तुओं के बिल एक ही छत के नीचे अलग-अलग विभागों में बनते हैं। क्लार्क के अनुसार, “विभागीय भण्डार एक फुटकर संस्था है, जिसमें एक ही छत के नीचे बहुत-सी वस्तुओं का व्यापार होता है। ये वस्तुएँ निश्चित विभागों में विभाजित होती हैं। इनका (UPBoardSolutions.com) केन्द्रीय प्रबन्ध होता है और ये मुख्य रूप से स्त्री ग्राहकों की आवश्यकताओं की पूर्ति करती हैं।” जेम्स स्टीफेन्सन के अनुसार, “विभागीय भण्डार एक ही छत के अन्तर्गत एक बड़ा भण्डार है, जो विभिन्न प्रकार की वस्तुओं का फुटकर व्यापार करते हैं।”

विभागीय भण्डार व श्रृंखलाबद्ध दुकानों में अन्तर
UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार

UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार

We hope the UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 12 फुटकर व्यापार, drop a comment below and we will get back to you at the earliest.