UP Board Solutions for Class 10 English Grammar Parts of a Sentence

UP Board Solutions for Class 10 English Grammar Parts of a Sentence are part of UP Board Solutions for Class 10 English. Here we have given UP Board Solutions for Class 10 English Grammar Parts of a Sentence.

Board UP Board
Class Class 10
Subject English
Chapter English Grammar
Chapter Name Parts of a Sentence
Category UP Board Solutions

UP Board Solutions for Class 10 English Grammar Parts of a Sentence

Exercise 1

  1. The tall girl in the room is a singer.
  2. That short boy in the class is intelligent.
  3. The little bird in the cage is eating a guava.
  4. That young man in the office is punctual.
  5. The poor students in the (UPBoardSolutions.com) college are given scholarships.
  6. An old woman with a stick was helped by me.
  7. The new pictures in the drawing room are very beautiful.
  8. Those books in the shelf are all new ones.
  9. A few good poets are present today.
  10. His younger sister in Meerut is suffering from fever

UP Board Solutions

Exercise 2

  1. My mother is a wise woman.
  2. Many persons dislike smoking.
  3. He gave me a book to read.
  4. The boy prefers to play.
  5. The Governor nominated Ravi a member.
  6. My sister never enjoys boating in the lake.
  7. His brother gave him a present.
  8. My younger brother lives in Agra.
  9. Mother heard someone (UPBoardSolutions.com) knocking at the door.
  10. He promised to help me.
  11. The train was late by two hours.
  12. There were few girls in my class.
  13. The hunter killed a tiger in the forest.
  14. My father teaches me English daily.
  15. The poor boy has no shoes to wear.

UP Board Solutions

Exercise 3

  1. I was in Kanpur last week.
  2. I treat my teachers with respect.
  3. He has a well furnished house.
  4. This house was built by your grandfather.
  5. There are several mistakes in your essay.
  6. My son is an officer in the army.
  7. This post of District Magistrate is not a bed of roses.
  8. The students should respect their elders.
  9. Roza is leaving for Agra tomorrow.
  10. She felt sorry for her arrogance.
  11. The monkeys quarrel among themselves.
  12. He gave his daughter a doll.
  13. The old woman sold her golden bowl.
  14. Alan’s father gave him a bicycle.
  15. He advised me to write five pages everyday.
  16. My father taught me swimming.
  17. He had not gone to Delhi (UPBoardSolutions.com) yesterday.
  18. I shall never forgive you.
  19. Please give me something to eat.
  20. Regretting on his loss the greedy seller cried.

We hope the given UP Board Solutions for Class 10 English Grammar Parts of a Sentence will help you. If you have any query regarding UP Board Solutions for Class 10 English Grammar Parts of a Sentence, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 17 व्यापारिक बैंक

UP Board Solutions for Class 10 Commerce Chapter 17 व्यापारिक बैंक are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 17 व्यापारिक बैंक.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 17
Chapter Name व्यापारिक बैंक
Number of Questions Solved 26
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 17 व्यापारिक बैंक

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
निम्नलिखित में से कौन-सा खाता बैंकों में खोला जाता है?
(a) पूँजी खाता
(b) चालू खाता
(c) बहीखाता
(d) रोकड़ खाता
उत्तर:
(b) चालू खाता

प्रश्न 2.
14 बड़े व्यापारिक बैंकों का राष्ट्रीयकरण किस तिथि को हुआ? (2014)
अथवा
14 बैंकों का राष्ट्रीयकरण किस वर्ष में हुआ था? (2017)
(a) 17 जुलाई, 1970
(b) 1 अप्रैल, 1960
(c) 19 जुलाई, 1969
(d) 15 फरवरी, 1980
उत्तर:
(c) 19 जुलाई, 1969

UP Board Solutions

प्रश्न 3.
निम्नलिखित में से कौन-सा व्यापारिक बैंक नहीं है?
(a) रिज़र्व बैंक ऑफ इण्डिया
(b) देना बैंक
(c) केनरा बैंक
(d) विजया बैंक
उत्तर:
(a) रिज़र्व बैंक ऑफ इण्डिया

प्रश्न 4.
निम्नलिखित में से कौन-सा बैंक राष्ट्रीयकृत है?
(a) बैंक ऑफ महाराष्ट्र
(b) बैंक ऑफ राजस्थान
(c) कर्नाटक बैंक
(d) जम्मू एवं कश्मीर बैंक
उत्तर:
(d) बैंक ऑफ महाराष्ट्र

प्रश्न 5.
निम्न में कौन-सा बैंक भारत में राष्ट्रीयकृत बैंक है? (2016)
(a) एक्सिस बैंक
(b) बैंक ऑफ अमेरिका
(c) पंजाब नेशनल बैंक
(d) एच डी एफ सी बैंक
उत्तर:
(c) पंजाब नेशनल बैंक

प्रश्न 6.
भारत में राष्ट्रीयकृत बैंकों की वर्तमान संख्या है।
(a) 18
(b) 19
(c) 20
(d) 25
उत्तर:
(b) 19

UP Board Solutions

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
व्यापारिक बैंक जनता को अल्पकालीन/दीर्घकालीन ऋण देते हैं।
उत्तर:
अल्पकालीन

प्रश्न 2.
व्यापारिक बैंक जमा राशि पर ब्याज देता है/नहीं देता है।
उत्तर:
देता है

प्रश्न 3.
बचत बैंक खाते पर अधिविकर्ष की सुविधा मिलती है/नहीं मिलती है। (2010)
उत्तर:
नहीं मिलती है

प्रश्न 4.
सन् 1969 में भारत सरकार द्वारा 19/14 बैंकों का राष्ट्रीयकरण किया गया। (2010)
उत्तर:
14

प्रश्न 5.
बैंकों के राष्ट्रीयकरण का एक प्रमुख उद्देश्य शहरी/ग्रामीण क्षेत्रों में बैंकिंग सेवा का विकास करना है।
उत्तर:
ग्रामीण

प्रश्न 6.
ऐसा कोई भी व्यक्ति जिसका बैंक में खाता होता है, ………. ” कहलाता है। (ग्राहक/ऋणी)
उत्तर:
ग्राहक

UP Board Solutions

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
व्यापारिक बैंक किसे कहते हैं?
उत्तर:
व्यापारिक बैंक वे बैंक होते हैं, जो सामान्य बैंकिंग का कार्य करते हैं। भारत में सभी राष्ट्रीयकृत बैंक व्यापारिक बैंक हैं। व्यापारिक बैंक अनुसूचित बैंक भी होते हैं। ये बैंक केन्द्रीय बैंक के निर्देशन में कार्य करते हैं। ये बैंक जनता से निक्षेप (UPBoardSolutions.com) स्वीकार करते हैं, अल्पकालीन ऋण प्रदान करते हैं व साख का निर्माण करते हैं। व्यापारिक बैंक साख नियन्त्रण का कार्य नहीं करते हैं।

प्रश्न 2.
अनुसूचित बैंक किसे कहते हैं? (2007)
उत्तर:
भारत में वे बैंक अनुसूचित बैंक कहलाते हैं, जिनका नाम भारतीय रिज़र्व बैंक अधिनियम की द्वितीय अनुसूची में सम्मिलित किया हुआ है। ये बैंक निम्न शर्तों का पालन करते हैं

  1. उस बैंक की प्रदत्त पूँजी तथा कोष कम-से-कम ३ 5 लाख हो
  2. उस बैंक के कार्य अपने जमाकर्ताओं के हित के विरुद्ध न हों
  3. वह बैंक भारतीय कम्पनी अधिनियम के अन्तर्गत पंजीकृत हो

प्रश्न 3.
एक व्यापारिक बैंक के दो प्रमुख कार्य लिखिए। (2016)
उत्तर:
व्यापारिक बैंक के दो कार्य निम्नलिखित हैं

  1. जमाएँ स्वीकार करना व्यापारिक बैंक जनता के धन को बचत खाते, चालू खाते, सावधि जमा खाते, आवर्ती जमा खाते, आदि के द्वारा जमा करके उन पर ब्याज देते हैं।
  2. धन उधार देना ये बैंक अनेक प्रकार के अल्पकालीन ऋण प्रदान (UPBoardSolutions.com) करते हैं; जैसे-नकद साख द्वारा, अधिविकर्ष सुविधाओं द्वारा, आदि।

प्रश्न 4.
किन्हीं चार गैर-राष्ट्रीयकृत बैंकों के नाम लिखिए। (2017)
उत्तर:
गैर-राष्ट्रीयकृत बैंक निम्न हैं-

  1. येस बैंक
  2. एच डी एफ सी बैंक
  3. एक्सिस बैंक
  4. आई सी आई सी आई बैंक

UP Board Solutions

प्रश्न 5.
भारत के किन्हीं चार राष्ट्रीयकृत बैंकों के नाम लिखिए। (2016)
उत्तर:
राष्ट्रीयकृत बैंकों के नाम निम्नलिखित हैं-

  1. सेन्ट्रल बैंक ऑफ इण्डिया
  2. पंजाब नेशनल बैंक
  3. बैंक ऑफ बड़ौदा
  4. यूनियन बैंक

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
वाणिज्यिक बैंक के कार्यों की संक्षेप में व्याख्या कीजिए। (2011)
उत्तर:
वाणिज्यिक या व्यापारिक बैंकों के कार्य निम्नलिखित हैं

1. जमाएँ स्वीकार करना व्यापारिक बैंक जनता के धन को बचत खाते, चालू खाते, सावधि जमा खाते, आवर्ती जमा खाते, आदि के द्वारा जमा करके उन पर ब्याज देते हैं।
2. धन उधार देना ये बैंक अनेक प्रकार के अल्पकालीन ऋण भी देते हैं; जैसे-नकद साख द्वारा, अधिविकर्ष सुविधाओं द्वारा, व्यापारिक विपत्रों के हुण्डियों को भुनाकर, आदि।
3. एजेन्सी सम्बन्धी कार्य ये बैंक एजेण्ट के रूप में धन का हस्तान्तरण (UPBoardSolutions.com) करना, ग्राहकों की ओर से भुगतान प्राप्त करना, ग्राहकों की ओर से भुगतान करना, विनिमय-पत्रों आदि का भुगतान प्राप्त करना, ग्राहकों को आर्थिक सलाह देना, आदि कार्य करते हैं।
4. अन्य कार्य

  • विदेशी व्यापार को सरल बनाना।
  • रुपयों के हस्तान्तरण का कार्य।
  • व्यापारिक सूचना सम्प्रेषित करने का कार्य।
  • धन के विनियोजन सम्बन्धी कार्य।

UP Board Solutions

प्रश्न 2.
वाणिज्यिक बैंकों के पाँच दोषों का वर्णन कीजिए। (2006)
उत्तर:
वाणिज्यिक या व्यापारिक बैंकों के दोष निम्नलिखित हैं

  1. बैंकिंग सिद्धान्तों की अवहेलना व्यापारिक बैंक बैंकिंग सिद्धान्तों की अवहेलना करके अपनी जमाओं को कम सुरक्षित स्थानों पर भी विनियोजित कर देते हैं।
  2. असन्तुलित विकास व्यापारिक बैकों का अधिकतर विकास शहरों में ही किया गया, किन्तु ग्रामीण क्षेत्रों में बैंकिंग विकास पर ध्यान ही नहीं दिया गया।
  3. प्रबन्धकीय अकुशलता व्यापारिक बैंकों में प्रबन्धकीय कुशलता का अभाव पाया जाता है। अधिकतर बैंक बड़े-बड़े उद्योगपतियों के स्वामित्व में कार्य करते हैं।
  4. पारस्परिक सहयोग का अभाव व्यापारिक बैंकों में आपसी सहयोग के .. स्थान पर प्रतिस्पर्धा पाई जाती है।
  5. व्यक्तिगत जमानत पर ऋण न देना व्यापारिक बैंक किसी भी व्यक्ति को व्यक्तिगत जमानत पर ऋण प्रदान नहीं करते हैं।
  6. राष्ट्रीय ऋण नीति का अभाव व्यापारिक बैंकों में कुशल राष्ट्रीय ऋण नीति का अभाव पाया जाता है, जिससे किए जाने वाले विनियोग आर्थिक विकास में योगदान नहीं दे पाते हैं।
  7. ऋण देने की दोषपूर्ण नीति ये बैंक कृषि व लघु उद्योगों को कम ऋण प्रदान करते हैं, जबकि बड़े-बड़े व्यापारियों व उद्योगपतियों को अधिक ऋण प्रदान करते हैं।

प्रश्न 3.
बैंक के राष्ट्रीयकरण के लाभ बताइए। (2008)
उत्तर:
बैंकों के राष्ट्रीयकरण के लाभ बैंकों के राष्ट्रीयकरण से निम्नलिखित लाभ हुए हैं

  1. आर्थिक विकास में वृद्धि बैंकों को राष्ट्रीयकृत किए जाने से इनकी जमाओं में वृद्धि हुई है। अत: इन जमाओं का उपयोग देश की आर्थिक नीति के अनुसार किया जाने लगा, जिससे आर्थिक विकास को बढ़ावा मिला।
  2. सहयोग में वृद्धि 14 बड़े बैंकों का राष्ट्रीयकरण हो जाने से इन्हें रिज़र्व बैंक का सहयोग प्राप्त हुआ, जिससे देश की अर्थव्यवस्था सुदृढ़ हुई है।
  3. बैंकों की कार्यकुशलता में वृद्धि गैर-राष्ट्रीयकृत बैंकों की अपेक्षा राष्ट्रीयकृत बैंकों की कार्यकुशलता में अधिक वृद्धि हुई है।
  4. समाजवाद को बढ़ावा बैंकों के राष्ट्रीयकरण के पश्चात् बैंकों की धनराशि का प्रयोग पूँजीपतियों के अतिरिक्त समाज के सामान्य वर्ग के लिए भी किया गया, जिससे समाजवाद को बढ़ावा मिला।
  5. उद्योग-धन्धों में वृद्धि बैंकों का राष्ट्रीयकरण होने से उद्योग-धन्धों के विकास हेतु सरकार द्वारा उदार ऋण नीति को अपनाया गया।

बैंकों के राष्ट्रीयकरण की हानियाँ बैंकों के राष्ट्रीयकरण से निम्नलिखित हानियाँ हुई हैं-

  1. भ्रष्टाचार में वृद्धि राष्ट्रीयकरण के पश्चात् बैंकों की कार्यप्रणाली में भ्रष्टाचार को प्रोत्साहन मिला, क्योंकि बैंकों का राष्ट्रीयकरण हो जाने से बैंकों से ऋण प्राप्त करने की प्रक्रिया बहुत लम्बी व कठिन हो गई।
  2. राजनीति का प्रवेश राष्ट्रीयकरण के पश्चात् बैंकों के संचालन व प्रबन्ध में राजनीतिज्ञों का प्रवेश होने के कारण बैंकों की समस्त पूँजी कुछ ही हाथों में जाने का भय उत्पन्न हो गया है।
  3. कर्मचारियों की कार्यकुशलता में कमी राष्ट्रीयकरण के पश्चात् बैंकों में (UPBoardSolutions.com) सरकारी नौकरी हो जाने के कारण कर्मचारियों की कार्यकुशलता में कमी आई है।
  4. नौकरशाही का प्रभुत्व बैंकों के राष्ट्रीयकरण के पश्चात् बैंक सरकारी क्षेत्रों में आ गए, जिससे अन्य सरकारी क्षेत्रों की भाँति बैंकों में नौकरशाही व लालफीताशाही व्याप्त होने लगी है।
  5. क्षेत्रीय संकीर्णता राष्ट्रीयकृत बैंकों की अधिक शाखाओं का विस्तार शहरों में होने के कारण शहरी क्षेत्रों की जमाओं का प्रयोग उसी क्षेत्र में किया जाता है, जिस कारण पिछड़े हुए एवं अविकसित क्षेत्रों का विकास रुक जाता है।

UP Board Solutions

प्रश्न 4.
भारत में बैंकों के राष्ट्रीयकरण के पाँच उद्देश्यों का वर्णन कीजिए। (2006)
अथवा
सन् 1969 में बैंकों के राष्ट्रीयकरण के प्रमुख उद्देश्यों का वर्णन कीजिए। (2006)
अथवा
भारत में वाणिज्यिक बैंकों के राष्ट्रीयकरण के पाँच प्रमुख उद्देश्यों की विवेचना कीजिए।
उत्तर:
भारत में बैंकों के राष्ट्रीयकरण के उद्देश्य निम्नलिखित थे-

  1. बैंकिंग सुविधाओं का सन्तुलित विकास बैंकों के राष्ट्रीयकरण का उद्देश्य देश के ग्रामीण व शहरी क्षेत्रों में बैंकिंग सुविधाओं का पर्याप्त विकास करना था।
  2. आर्थिक सत्ता के केन्द्रीकरण का अन्त राष्ट्रीयकरण का उद्देश्य पूँजीपतियों की सत्ता को समाप्त करना था, जिससे पूँजी का सभी वर्गों में समान वितरण हो।
  3. कृषि साख प्रदान करना बैंकों के राष्ट्रीयकरण द्वारा किसानों को (UPBoardSolutions.com) आवश्यक मात्रा में ऋण उपलब्ध करवाना था।
  4. शाखाओं को प्रसार बैंकों के राष्ट्रीयकरण से सभी क्षेत्रों में बैंकिंग शाखाओं का विस्तार करना था।
  5. राष्ट्रीय आय में वृद्धि राष्ट्रीयकरण से ग्रामीण व शहरी लोगों को बैंकिंग सुविधा उपलब्ध करवाकर उनमें बचते की आदत को प्रोत्साहित करना था, जिससे राष्ट्रीय आय में वृद्धि हो सके।
  6. लघु उद्योगों को साख राष्ट्रीयकरण के द्वारा लघु उद्योगों को ऋण उपलब्ध करवाकर लघु उद्योगों का विकास करना था।
  7. साख का राष्ट्रहित में प्रयोग बैंकों के राष्ट्रीयकरण से साख का प्रयोग देश के विकास के लिए करना था।
  8. सामान्य व्यक्तियों की सहायता राष्ट्रीयकरण का उद्देश्य आम-आदमी को उसकी आवश्यकतानुसार ऋण देकर सहायता उपलब्ध कराना था।
  9. विकास के लिए वित्त बैंकों के राष्ट्रीयकरण के द्वारा देश में तीव्र आर्थिक विकास की वित्त की व्यवस्था करना था, जिससे आर्थिक नियोजन के अनुसार देश का विकास किया जा सके।
  10. समाजवाद की स्थापना बैंकों के राष्ट्रीयकरण का उद्देश्य समाजवाद की स्थापना करना था। जिससे प्रत्येक समाज को विकास की ओर अग्रसर किया जा सके।

UP Board Solutions

प्रश्न 5.
सन् 1969 में बैंकों के राष्ट्रीयकरणं पर एक संक्षिप्त टिप्पणी लिखिए। (2011)
अथवा
सन् 1969 में भारत सरकार द्वारा राष्ट्रीयकृत दस बैंकों के नामों का उल्लेख कीजिए। (2010, 06)
उत्तर:
व्यापारिक बैंकों का राष्ट्रीयकरण बैंकिंग व्यवसाय को प्रभावी एवं मजबूत बनाने के उद्देश्य से 19 जुलाई, 1969 को देश के 14 बड़े बैंकों का राष्ट्रीयकरण किया गया। इन बैंकों के राष्ट्रीयकरण का प्रमुख उद्देश्य ग्रामीण क्षेत्रों में बैंकिंग सेवा का विकास करना था। (UPBoardSolutions.com) इन बैंकों की जमा राशि के 50 करोड़ से अधिक थी। ये बैंक निम्नलिखित हैं

  1. सेन्ट्रल बैंक ऑफ इण्डिया
  2. बैंक ऑफ इण्डिया
  3. बैंक ऑफ बड़ौदा
  4. पंजाब नेशनल बैंक
  5. केनरा बैंक
  6. यूनाइटेड कॉमर्शियल बैंक
  7. यूनाइटेड बैंक ऑफ इण्डिया
  8. सिण्डीकेट बैंक
  9. बैंक ऑफ महाराष्ट्र
  10. देना बैंक
  11. इलाहाबाद बैंक
  12. यूनियन बैंक ऑफ इण्डिया
  13. इण्डियन बैंक
  14. इण्डियन ओवरसीज़ बैंक
  15. अप्रैल, 1980 को सरकार ने 6 बड़े बैंकों का राष्ट्रीयकरण कर दिया।

जिन बैंकों की जमाएँ 200 करोड़ तक थीं। ये बैंक हैं-

  1. दी आन्ध्रा बैंक
  2. दो न्यू बैंक ऑफ इण्डिया
  3. कॉर्पोरेशन बैंक
  4. दी ओरिएण्टल बैंक ऑफ कॉमर्स
  5. दी पंजाब एण्ड सिन्ध बैंक
  6. विजया बैंक

UP Board Solutions

सितम्बर, 1993 में दीं न्यू बैंक ऑफ इण्डिया का पंजाब नेशनल बैंक में विलय कर देने के बाद वर्तमान में राष्ट्रीयकृत बैंकों की संख्या 19 हो गई है।

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
वाणिज्यिक बैंकों से आप क्या समझते हैं? वाणिज्यिक बैंकों द्वारा प्रदान की जाने वाली सेवाओं का वर्णन कीजिए। (2008)
अथवा
वाणिज्यिक बैंक किसे कहते हैं? वाणिज्यिक बैंक के कार्यों का वर्णन कीजिए। (2007)
उत्तर:
वाणिज्यिक या व्यापारिक बैंक से आशय व्यापारिक बैंक वे बैंक होते हैं, जो सामान्य बैंकिंग का कार्य करते हैं। भारत में सभी राष्ट्रीयकृत बैंक व्यापारिक बैंक होते हैं तथा ये बैंक अनुसूचित बैंक भी होते हैं। ये बैंक केन्द्रीय बैंक के निर्देशन में कार्य करते हैं एवं (UPBoardSolutions.com) जनता से निक्षेप स्वीकार करते हैं, अल्पकालीन ऋण प्रदान करते हैं तथा साख का निर्माण भी करते हैं। व्यापारिक बैंकों के निम्नलिखित दो प्रकार हैं

1. अनुसूचित बैंक भारत में वे बैंक अनुसूचित बैंक कहलाते हैं, जिनका नाम भारतीय रिज़र्व बैंक अधिनियम की द्वितीय अनुसूची में सम्मिलित किया हुआ है। ये बैंक निम्नलिखित शर्तों का पालन करते हैं

  • उस बैंक की प्रदत्त पूँजी तथा कोष कम-से-कम ₹ 5 लाख हो।
  • उस बैंक के कार्य अपने जमाकर्ताओं के हित के विरुद्ध न हों।
  • वह बैंक भारतीय कम्पनी अधिनियम के अन्तर्गत पंजीकृत हो।
  • उस बैंक की आर्थिक स्थिति अच्छी हो।

2. गैर-अनुसूचित बैंक जिन बैंकों का नाम भारतीय रिज़र्व बैंक अधिनियम की द्वितीय अनुसूची में शामिल नहीं किया गया है, वे गैर-अनुसूचित वाणिज्यिक बैंक कहलाते हैं।

वाणिज्यिक या व्यापारिक बैंकों के कार्य या सेवाएँ वाणिज्यिक या व्यापारिक बैंकों के कार्य या सेवाएँ निम्नलिखित हैं –

UP Board Solutions

I. मुख्य कार्य या प्राथमिक कार्य

1. जमा पर धन प्राप्त करना बैंक की प्रमुख कार्य जमा पर धन प्राप्त करना
है। बैंक जनता से जमा के रूप में धन को स्वीकार करता है। बैंक पाँच प्रकार के खातों द्वारा जनता से जमा प्राप्त करता है

(i) चालू खाता ये खाते मुख्य रूप से व्यापारियों और व्यावसायिक संस्थाओं द्वारा खोले जाते हैं। इन खातों में दिन में कई बार धन जमा कराने व निकालने की सुविधा रहती है। इस प्रकार के खाते पर बैंक प्रायः ब्याजे नहीं देते हैं।

(ii) बचत बैंक खाता यह खाता कम तथा निश्चित आय वर्ग वाले व्यक्तियों के लिए अधिक लाभकारी होता है। इस प्रकार के खाते का मुख्य उद्देश्य जनता क़ी छोटी-छोटी बचतों को एकत्र करके उनमें बचत की भावना को विकसित करना होता है। यह खाता कोई भी साधारण व्यक्ति खोल सकता है। बैंक इस खाते पर 4% की दर से ब्याज भी देता है।

(iii) सावधि जमा खाता जिन व्यक्तियों का उद्देश्य अधिक ब्याज कमाना होता है, उनके द्वारा यह खाता खोला जाता है। यह खाता एक निश्चित अवधि के लिए होता है। यह खाता एक नाम, संयुक्त नाम या नाबालिग के द्वारा भी खोला जा सकता है।

(iv) निरन्तर/आवर्ती जमा खाता इस प्रकार के खाते में प्रतिमाह एक निश्चित (UPBoardSolutions.com) धनराशि जमा करानी पड़ती है। यह एक निश्चित अवधि के लिए खोला जाता है। यह खाता ३5 के गुणक में खोला जाता है। इस खाते में चक्रवृद्धि दर से ब्याज मिलता है।

UP Board Solutions

2. ऋण देना व्यापारिक बैंक सामान्यत: निम्नांकित प्रकार के ऋण प्रदान करते हैं-

(i) अधिविकर्ष द्वारा जब बैंक अपने ग्राहकों को उनके द्वारा जमा की गई राशि से अधिक रुपया निकालने की अनुमति दे देता है, तो वह अतिरिक्त राशि अधिविकर्ष (Overdraft) कहलाती है। यह सुविधा प्रायः बैंक द्वारा चालू खाते पर प्रदान की जाती है। यह सुविधा अल्पकालीन होती है।

(ii) नकद साख इसमें व्यापारी बैंक से अपने ऋण की एक सीमा तय कर लेता है। इस प्रकार वह राशि व्यापार के खाते में जमा हो जाती है। व्यापारी अपनी आवश्यकतानुसार रुपया निकालता और जमा कराता रहता है। इसमें ब्याज सम्पूर्ण राशि पर न लगाकर केवल निकाली गई राशि पर ही लगाया जाता है और यह सुविधा बैंक द्वारा चल-अचल सम्पत्ति की जमानत पर प्रदान की जाती है।

(iii) ऋण और अग्रिम जब ऋण पूर्व निश्चित अवधि के लिए दिया जाता है, तो उसे ऋण और अग्रिम (Loan and Advance) कहते हैं। इसमें पूर्ण धनराशि पर ब्याज प्रारम्भ से ही लगाया जाता है, चाहे ऋण का प्रयोग करें या न करें। यह ऋण भी बैंक द्वारा चल-अचल सम्पत्ति की जमानत पर प्रदान किया जाता है।

(iv) अल्प सूचना पर देय यह ऋण सामान्यत: बड़े नगरों में ही प्रचलित है। इस पर ब्याज 0.5% से लेकर 3.5% तक ही वसूला जाता है।

(v) हुण्डियों तथा विनिमय-विपत्रों को भुनाना व्यापारिक बैंक हुण्डियों तथा विनिमय-विपत्रों को भुनाने का कार्य भी करते हैं। अतः इन्हें भुनाकर बैंक ऋण देने की व्यवस्था करते हैं। ये ऋण व्यक्तिगत जमानत एवं प्रतिभूतियों की जमानत दोनों पर प्रदान किए जाते हैं।

3. एजेन्सी के रूप में कार्य व्यापारिक बैंक अपने ग्राहकों के लिए निम्न एजेन्सी सम्बन्धी कार्य भी करते हैं|

  • ग्राहकों की ओर से बीमे की किस्त का भुगतान करना।
  • लॉकर्स की सुविधा प्रदान करना।
  • ये गहने अथवा बहुमूल्य वस्तुओं का क्रय-विक्रय करते हैं।
  • ये अंश व ऋणपत्रों का क्रय-विक्रय करते हैं।
  • ये बैंक अपने ग्राहकों को आर्थिक सलाह व सम्मति भी देते हैं।
  • ये बैंक साख-पत्रों, बिल, ड्राफ्ट, हुण्डी, विनिमय-विपत्र, आदि का निर्गमन करते हैं।
  • ये बैंक अंशपत्रों पर लाभांश व ऋणपत्रों पर ब्याज एकत्रित करते हैं।

4. विदेशी विनिमय का कार्य आधुनिक व्यापारिक बैंक एक देश की मुद्रा को दूसरे देश की मुद्रा में बदलने का कार्य भी करते हैं।
5. रुपये के हस्तान्तरण का कार्य ये बैंक एक स्थान से दूसरे स्थान पर रुपये भेजने की शीघ्र, सस्ती व सरल सुविधा प्रदान करने का कार्य भी करते हैं।
6. व्यापारिक सूचना सम्प्रेषित करने का कार्य ये बैंक बाजार की माँग से सम्बन्धित आँकड़ों का संग्रह करके अपने ग्राहकों तक पहुँचा देने का कार्य भी करते हैं।
7. धन के विनियोजन सम्बन्धी कार्य ये बैंक अपनी जमा को लगभग 26% धन (UPBoardSolutions.com) विनियोग में लगाते हैं।
8. साख निर्धारण का कार्य सेयर्स के अनुसार, “बैंक केवल एक मुद्रा जुटाने वाली संस्था ही नहीं है, वरन् मुद्रा की निर्माता भी है।” अर्थात् बैंक नकद जमा, साख जमा, आदि का भुगतान करके साख का निर्माण भी करते हैं अर्थात् “बैंक उस जगह पर काटते हैं, जहाँ पर बोते नहीं।’
9. अन्य सेवाएँ बैंक अपने ग्राहकों को अन्य आवश्यक सेवाएँ भी प्रदान करते हैं; जैसे

  1. सरकार तथा अन्य संस्थाओं के ऋणों का अभिगोपन करना।
  2. यात्री चैक जारी करना।
  3. आँकड़ों व व्यापारिक सूचनाओं को एकत्रित करके उनका प्रकाशन करना, आदि।

प्रश्न 2.
बैंकों के राष्ट्रीयकरण के लाभ एवं हानियों का वर्णन कीजिए। (2015)
उत्तर:
बैंकों के राष्ट्रीयकरण के लाभ बैंकों के राष्ट्रीयकरण से निम्नलिखित लाभ हुए हैं

  1. आर्थिक विकास में वृद्धि बैंकों को राष्ट्रीयकृत किए जाने से इनकी जमाओं में वृद्धि हुई है। अत: इन जमाओं का उपयोग देश की आर्थिक नीति के अनुसार किया जाने लगा, जिससे आर्थिक विकास को बढ़ावा मिला।
  2. सहयोग में वृद्धि 14 बड़े बैंकों का राष्ट्रीयकरण हो जाने से इन्हें रिज़र्व बैंक का सहयोग प्राप्त हुआ, जिससे देश की अर्थव्यवस्था सुदृढ़ हुई है।
  3. बैंकों की कार्यकुशलता में वृद्धि गैर-राष्ट्रीयकृत बैंकों की अपेक्षा राष्ट्रीयकृत बैंकों की कार्यकुशलता में अधिक वृद्धि हुई है।
  4. समाजवाद को बढ़ावा बैंकों के राष्ट्रीयकरण के पश्चात् बैंकों की धनराशि का प्रयोग पूँजीपतियों के अतिरिक्त समाज के सामान्य वर्ग के लिए भी किया गया, जिससे समाजवाद को बढ़ावा मिला।
  5. उद्योग-धन्धों में वृद्धि बैंकों का राष्ट्रीयकरण होने से उद्योग-धन्धों के विकास हेतु सरकार द्वारा उदार ऋण नीति को अपनाया गया।

बैंकों के राष्ट्रीयकरण की हानियाँ बैंकों के राष्ट्रीयकरण से निम्नलिखित हानियाँ हुई हैं-

  1. भ्रष्टाचार में वृद्धि राष्ट्रीयकरण के पश्चात् बैंकों की कार्यप्रणाली में भ्रष्टाचार को प्रोत्साहन मिला, क्योंकि बैंकों का राष्ट्रीयकरण हो जाने से बैंकों से ऋण प्राप्त करने की प्रक्रिया बहुत लम्बी व कठिन हो गई।
  2. राजनीति का प्रवेश राष्ट्रीयकरण के पश्चात् बैंकों के संचालन व प्रबन्ध में राजनीतिज्ञों का प्रवेश होने के कारण बैंकों की समस्त पूँजी कुछ ही हाथों में जाने का भय उत्पन्न हो गया है।
  3. कर्मचारियों की कार्यकुशलता में कमी राष्ट्रीयकरण के पश्चात् बैंकों में सरकारी नौकरी हो जाने के कारण कर्मचारियों की कार्यकुशलता में कमी आई है।
  4. नौकरशाही का प्रभुत्व बैंकों के राष्ट्रीयकरण के पश्चात् बैंक सरकारी क्षेत्रों में आ गए, जिससे अन्य सरकारी क्षेत्रों की भाँति बैंकों में नौकरशाही व लालफीताशाही व्याप्त होने लगी है।
  5. क्षेत्रीय संकीर्णता राष्ट्रीयकृत बैंकों की अधिक शाखाओं का विस्तार शहरों में होने के कारण शहरी क्षेत्रों की जमाओं का प्रयोग उसी क्षेत्र में किया जाता है, जिस कारण पिछड़े हुए एवं अविकसित क्षेत्रों का विकास रुक जाता है।

UP Board Solutions

प्रश्न 3.
एक व्यापारिक बैंक में ग्राहकों द्वारा खोले जाने वाले विभिन्न प्रकार के खातों का वर्णन कीजिए। (2016)
अथवा
बैंक में कितने प्रकार के खाते खोले जा सकते हैं? समझाइए। (2006)
अथवा
बैंक में खोले जाने वाले विभिन्न प्रकार के खातों का वर्णन कीजिए। (2006)
उत्तर:
बैंक मुख्य रूप से निम्नलिखित खाते खोलने की सुविधा देते हैं-

1. चालू खाता यह खाता व्यापारियों तथा उद्योगपतियों के द्वारा खोला जाता है। इस खाते में दिन में कितनी भी बार लेन-देन किया जा सकता है। चालू खाते में जमा राशि पर ब्याज नहीं दिया जाता है।

चालू खाता खोलने की विधि चालू खाता खोलने के लिए बैंक से नि:शुल्क फॉर्म प्राप्त करके इसे भरना पड़ता है। इस आवेदन-पत्र में व्यक्ति या संस्था का नाम, व्यवसाय का पूरा पता, साक्षी के हस्ताक्षर, खाता खोलने वाले के हस्ताक्षर, नमूने के हस्ताक्षर, आदि सूचनाओं की पूर्ति करनी पड़ती है।

नमूने के हस्ताक्षर खाता खोलने वाले व्यक्ति के हस्ताक्षर को बैंक अपनी हस्ताक्षर-प्राप्त पुस्तिका में नमूने के रूप में ले लेता है, जिन्हें बैंक भविष्य के लिए अपने पास सुरक्षित रखता है।

न्यूनतम जमा राशि चालू खाते में ग्राहकों को बैंक द्वारा निश्चित की गई न्यूनतम राशि सदैवं जमा रखनी पड़ती है।

चालू खाता खोलने पर प्राप्त होने वाली पुस्तकें
चालू खाता खोलने पर बैंक द्वारा निम्नलिखित तीन पुस्तकें प्रदान की जाती हैं-

  • पास बुक यह एक छोटी पुस्तक होती है, जिसमें ग्राहक व बैंक के मध्ये किए गए सभी लेन-देन का तिथिवार विवरण लिखा होता है।
  • चैक बुक यह एक पुस्तक की तरह होती है। इसमें धनराशि निकालने के लिए 10 से 100 तक के कोरे फॉर्म लगे रहते हैं। इसके दो भाग होते हैं- बाँया वे दाँया। बाँया भाग प्रतिपर्ण वे दाँया भाग चैक कहलाता है। चैक या चैक बुक खो जाने (UPBoardSolutions.com) पर बैंक को तुरन्त सूचित करना चाहिए।
  • जमा की पुस्तक इस पुस्तक का उपयोग धनराशि जमा कराने के लिए किया जाता है। इसमें धनराशि जमा कराने के लिए कोरे फॉर्म लगे रहते हैं। यह फॉर्म चैक, बिल, ड्राफ्ट व नकदी के साथ जमा कराया जाता

2. बचत बैंक खाता यह खाता सामान्यतः छोटी-छोटी बचतें जमा करने के लिए खोला जाता है। इस खाते पर अधिविकर्ष की सुविधा नहीं मिलती है। खाता खोलने की विधि इस प्रकार का खाता खोलने के लिए बैंक से प्राप्त निःशुल्क आवेदन-पत्र भरना होता है, जिसमें नाम, पता व व्यवसाय, आदि भरकर हस्ताक्षर करके जमा करानी पड़ती है। यह खाता कम-से-कम ₹ 500 जमा करवाकर खोला जा सकता है। खाता खोलते समय बैंक में नमूने के हस्ताक्षर करने होते हैं। इसे बैंक भविष्य के लिए सुरक्षित रखता है। खाताखोलने पर पास बुक, चैक बुक व जमा की पुस्तक, आदि प्रदान की जाती हैं।

3. सावधि जमा खाता सावधि जमा खाता एक निश्चित अवधि के लिए खोला जाता है। परिपक्वता की तिथि पर ब्याज सहित राशि लौटा दी जाती है। खाता खोलने की विधि इसमें बैंक से एक छपा हुआ आवेदन फॉर्म प्राप्त : कर उसे भरना होता है। बैंक जमाकर्ता को एक रसीद देता है, जिसे ‘स्थायी जमा रसीद’ कहा जाता है। इसमें जमाकर्ता का नाम, पता, धनराशि, जमा की अवधि व ब्याज दर, आदि का उल्लेख होता है।

UP Board Solutions

4. निरन्तर/आवर्ती जमा खाता इस प्रकार के खाते को ‘संचयी जमा खाता भी पड़ती है। यह खाता ₹ 5 के गुणक में खोला जाता है। यह एक निश्चित अवधि के लिए खोला जाता है। इस खाते में चक्रवृद्धि दर से ब्याज मिलता है। इसमें निर्धारित अवधि समाप्त होने पर जमा राशि ब्याज सहित निकाली जा सकती है।

प्रश्न 4.
बैंक तथा ग्राहक के मध्य सम्बन्ध स्पष्ट कीजिए।
उत्तर:
बैंक और ग्राहक का सम्बन्ध बैंक और ग्राहक का सम्बन्ध जानने से पूर्व बैंक और ग्राहक का अर्थ जान लेना चाहिए। बैंक का अर्थ बैंक वह संस्था है, जो मुद्रा को व्यवसाय करती है। यह एक ऐसी संस्था है जहाँ धन जमा कराने, ऋण देने एवं कटौती की सुविधाएँ दी जाती हैं।

ग्राहक का अर्थ ग्राहक की कोई वैधानिक परिभाषा नहीं होती है। सामान्यत: ऐसा कोई भी व्यक्ति जिसका बैंक में खाता है, वह ग्राहक कहलाती है। सामान्यत: बैंक और ग्राहक के मध्य तीन प्रकार के सम्बन्ध पाए जाते हैं

1. ऋणी और ऋणदाता को सम्बन्ध बैंक और ग्राहक के मध्ये सबसे महत्त्वपूर्ण सम्बन्ध ऋणी एवं ऋणदाता का है। जब ग्राहक बैंक में धन जमा कराता है, तो बैंक को इस धन का इच्छानुसार उपयोग करने का अधिकार मिल जाता है। ऐसी स्थिति में बैंक ऋणी तथा ग्राहक ऋणदाता होता है। इसके विपरीत जब ग्राहक अपने खाते में जमा राशि से अधिक राशि निकालता है, तो बैंक ऋणदाता तथा ग्राहक ऋणी होगा। ऋणी व ऋणदाता के रूप में बैंक और ग्राहक के मध्य निम्नलिखित विशेषताएँ पाई जाती हैं

  • ऋण के उपयोग की स्वतन्त्रता बैंक अपने ग्राहकों के जमा धन को अपनी इच्छानुसार उपयोग कर सकता है।
  • ऋण लौटाने की स्वतन्त्रता न होना बैंक ग्राहकों की धनराशि को इच्छानुसार (UPBoardSolutions.com) नहीं लौटा सकता है। वह इस राशि को तभी लौटा सकता है, जब ग्राहक भुगतान प्राप्त करना चाहता है।
  • ग्राहकों के खातों व धनराशि की गोपनीयता बैंक अपने ग्राहकों के खातों की स्थिति गोपनीय रखता है।

2. अभिकर्ता (एजेण्ट) और प्रधान का सम्बन्ध वर्तमान समय में बैंक अपने ग्राहकों को अभिकर्ता के रूप में अनेक प्रकार की सेवाएँ प्रदान करते हैं; जैसे

  • ग्राहकों के चैकों, प्रतिज्ञा-पत्रों, विनिमय बिलों, आदि का भुगतान प्राप्त करना।
  • ग्राहक के ऋणपत्रों पर ब्याज, लाभांश, ऋण की राशि, मकान का किराया, आदि वसूल करना।
  • ग्राहक की ओर से ऋणों की किस्तें, ब्याज, चन्दा, किराया, बीमे की किस्तें, कर, आदि का भुगतान करना।
  • ग्राहकों के धन का एक स्थान से दूसरे स्थान पर स्थानान्तरण करना।
  • ग्राहक की ओर से प्रतिभूतियों का क्रय-विक्रय करना।
  • ग्राहक के आदेशानुसार अन्य कार्य करना।

UP Board Solutions

3. धरोहरधारी और धरोहरकर्ता का सम्बन्ध बैंक ग्राहकों को धन, बहुमूल्य प्रपत्र एवं अन्य महँगी वस्तुएँ सुरक्षार्थ रखते हैं। इन वस्तुओं का स्वामित्व तो ग्राहक का ही होता है, लेकिन अधिकार बैंक के पास रहता है। बैंक का उन वस्तुओं को सुरक्षित रखने व माँगने पर वापस लौटाने का दायित्व होता है। इस प्रकार, बैंक एक धरोहरधारी व धरोहरकर्ता के रूप में कार्य करता है। बैंक ग्राहक की धरोहर को सुरक्षित रखने व इसे लौटाने की गारण्टी देता है। यदि लापरवाही (UPBoardSolutions.com) से ग्राहक की कोई हानि होती है, तो बैंक ही इसके लिए उत्तरदायी होता है। इस प्रकार मूल्यवान् वस्तु को धरोहर के रूप में रखने वाले ग्राहक को ‘धरोहरकर्ता एवं बैंक को ‘धरोहरधारी’ कहते हैं।

We hope the UP Board Solutions for Class 10 Commerce Chapter 17 व्यापारिक बैंक, कार्य एवं महत्त्व help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 17 व्यापारिक बैंक, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खातेते.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 2
Chapter Name समायोजनाओं सहित अन्तिम खाते
Number of Questions Solved 34
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

बहुविकल्पीय प्रश्न (1 अंक)
                                                                                                                                                                               

प्रश्न 1.
तलपट के नीचे जो सूचनाएँ दी होती हैं, उन्हें किस नाम से जानते हैं?
(a) जर्नल
(b) समायोजनाएँ
(c) खाताबही
(d) इनमें से कोई नहीं
उत्तर:
(b) समायोजनाएँ

प्रश्न 2.
आहरण पर ब्याज व्यापार के लिए होता है।
(a) लाभ
(b) हानि
(c) ‘a’ और ‘b’ दोनों
(d) इनमें से कोई नहीं
उत्तर:
(a) लाभ

प्रश्न 3.
अदत्त मजदूरी को ………….. में दर्शाया जाता है। (2014)
(a) व्यापार खाते के डेबिट पक्ष
(b) लाभ-हानि खाते के डेबिट पक्ष
(c) आर्थिक चिट्ठे के दायित्व पक्ष
(d) आर्थिक चिट्ठे के सम्पत्ति पक्ष
उत्तर:
(c) आर्थिक चिट्ठे के दायित्व पक्ष

UP Board Solutions

नोट पूर्ण सूचना के अभाव में अदत्त मजदूरी को तलपट के अन्दर मान लिया गया है।

प्रश्न 4.
यदि अन्तिम रहतिया तलपट के अन्दर दिया गया हो, तो उसका लेखा किस खाते में किया जाएगा?
(a) लाभ-हानि खाता।
(b) व्यापार खाता
(c) रोकड़ खाता
(d) आर्थिक चिट्ठा
उत्तर:
(d) आर्थिक चिट्ठा

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
समायोजनाओं की दोहरी प्रविष्टि आवश्यक है/अनावश्यक है।
उत्तर:
आवश्यक है

प्रश्न 2.
अदत्त व्यय वह व्यय है, जिसकी रकम अभी तक नहीं दी गई है/दी जा चुकी है।
उत्तर:
अभी तक नहीं दी (UPBoardSolutions.com) गई है

प्रश्न 3.
समायोजना में दिए गए ‘अदत्त व्यय’ को कहाँ प्रदर्शित किया जाएगा? (2016)
उत्तर:
व्यापार एवं लाभ-हानि खाते के ऋणी पक्ष में सम्बन्धित व्यय में जोड़कर व आर्थिक चिट्ठे के दायित्व पक्ष में दिखाया जाएगा

प्रश्न 4.
तलपट में दिया गया अन्तिम रहतिया कहाँ लिखा जाता है?
उत्तर:
केवल आर्थिक चिट्ठे के सम्पत्ति पक्ष में

प्रश्न 5.
अनुपार्जित आय वह आय है, जो अर्जित हो चुकी है/अभी अर्जित नहीं हुई है।
उत्तर:
अभी अर्जित नहीं हुई है।

UP Board Solutions

प्रश्न 6.
पेशगी प्राप्त किराया क्या कहलाता है?
उत्तर:
अनुपार्जित आये

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
“डेबिट हमेशा क्रेडिट के बराबर होता है।” व्याख्या कीजिए। (2017)
उत्तर:
किसी भी प्रविष्टि की शुद्धता के लिए आवश्यक है कि उसके दोनों पक्षों ऋणी और धनी (Debit and Credit) का योग बराबर हो। एक व्यवहार से दो या अधिक खाते प्रभावित होते हैं। अत: यदि एक खाते में कोई परिवर्तन (कमी या वृद्धि) होगा, तो (UPBoardSolutions.com) उसका प्रभाव दूसरे खाते पर भी पड़ेगा एवं यदि ऋणी (डेबिट) पक्ष में वृद्धि या कमी हुई, तो धनी (क्रेडिट) पक्ष में भी क्रमशः वृद्धि या कमी होगी। इसलिए डेबिट हमेशा क्रेडिट के बराबर होता है।

प्रश्न 2.
डूबत ऋण से क्या तात्पर्य है? (2007)
उत्तर:
देनदारों द्वारा जिस धनराशि का भुगतान करना अस्वीकार कर दिया जाता है अथवा परिस्थितिवश जिस धनराशि का भुगतान नहीं मिलता है, तो उस अप्राप्त धनराशि को डूबत ऋण (Bad Debts) कहते हैं। यह व्यापार के लिए हानि मानी जाती हैं।

UP Board Solutions

प्रश्न 3.
उपार्जित आय तथा अनुपार्जित आय में अन्तर बताइए। (2007)
उत्तर:
उपार्जित तथा अनुपार्जित आय में अन्तर 
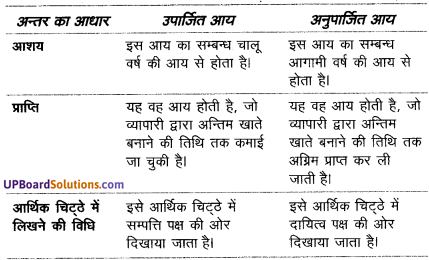
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

लघु उत्तरीय प्रश्न (4 अक)

प्रश्न 1.
समायोजना के उद्देश्य बताइए।
उत्तर:
समायोजना का अर्थ वर्ष के अन्त में अन्तिम खाते बनाते समय कुछ लेन-देन ऐसे होते हैं, जिनका लेखा या तो अभी तक बिल्कुल किया ही नहीं गया है अथवा अधूरा किया गया है। इन लेन-देनों का लेखांकन, अवधि समाप्त होने पर अन्तिम खाते तैयार करते समय ही किया जाता है। ऐसे लेन-देनों को समायोजनाएँ कहते हैं और तत्सम्बन्धी जर्नल लेखे समायोजन लेखे कहलाते हैं। संक्षेप में, व्यापार के अपूर्ण या न लिखे गए लेखों को बहियों में (UPBoardSolutions.com) नियमानुसार उचित प्रकार से लिखने की कला को समायोजन कहते हैं। अत: तलपट के नीचे जो सूचनाएँ दी जाती हैं, उसे ‘समायोजना’ कहते हैं। समायोजनाओं की दोहरी प्रविष्टि करना आवश्यक होता है।

UP Board Solutions

समायोजन के लेखे करने के उद्देश्य अथवा महत्त्व समायोजन के लेखे करने की आवश्यकता को निम्न उद्देश्यों व महत्त्व द्वारा समझाया जा सकता है

  1. सही एवं पूर्ण लेखे करना कुछ अतिरिक्त लेखे होते हैं जो व्यापार की वित्तीय स्थिति को प्रभावित करते हैं; जैसे-अशोध्य ऋण संचिति हेतु प्रावधान, पूँजी व आहरण पर ब्याज, आदि। समायोजन लेखों के माध्यम से ही इन समस्त तथ्यों का समावेश किया जा सकता है।
  2. व्यापार की आर्थिक स्थिति ज्ञात करना व्यापार की आर्थिक स्थिति का सत्य एवं उचित चित्र प्रस्तुत करने के लिए समायोजन लेखों की आवश्यकता होती है।
  3. वित्तीय वर्ष से सम्बन्धित व्ययों का लेखा किसी वित्तीय वर्ष से सम्बन्धित समस्त अदत्त एवं पूर्वदत्त व्ययों का ठीक प्रकार से समायोजन करके ही व्यापार की वास्तविक आर्थिक स्थिति का ज्ञान हो सकता है।
  4. वित्तीय वर्ष से सम्बन्धित आय का लेखा समायोजन लेखों का प्रमुख उद्देश्य व्यवसाय (UPBoardSolutions.com) के किसी वित्तीय वर्ष में प्राप्त आय का ज्ञान प्राप्त करना है। इसी के माध्यम से आर्थिक स्थिति ज्ञात की जाती है।
  5. खातों की त्रुटियों (गलतियों) को सुधारना समायोजन लेखों के माध्यम से खातों में हुई विभिन्न प्रकार की त्रुटियों को सुधारकर वास्तविक आर्थिक स्थिति का ज्ञान सरलता से किया जा सकता है।
  6. शुद्ध लाभ अथवा शुद्ध हानि का पूर्ण ज्ञान समायोजन के लेखों का प्रमुख उद्देश्य वित्तीय वर्ष के सत्य एवं उचित परिणाम प्रदर्शित करना होता है। समायोजन लेखों के द्वारा ही व्यापार का शुद्ध लाभ अथवा शुद्ध हानि ज्ञात की जाती है।

प्रश्न 2.
निम्न पर टिप्पणी लिखिए।

  1. उपार्जित आय
  2. लेनदारों पर छूट के लिए संचय
  3. अन्तिम रहतिया
  4. अदत्त व्यय

उत्तर:
1. अप्राप्य या अशोध्य ऋण (Bad Debts) देनदारों द्वारा जिस धनराशि का भुगतान करना अस्वीकार कर दिया जाता है अथवा परिस्थितिवश जिस धनराशि का भुगतान नहीं मिलता है, तो इस अप्राप्त धनराशि को ‘अप्राप्य’ या ‘अशोध्य ऋण’ या ‘डूबत ऋण’ कहते हैं।
इसका लेखा जर्नल में निम्नवत् किया जाता हैं-
अशोध्य ऋण खाता                                        ऋणी
देनदार का
(धनराशि अशोध्य ऋण खाते में लिखी गई)
अन्तिम खातों में लेखा अशोध्य ऋण की राशि को लाभ-हानि खाते के ऋणी पक्ष में लिखते हैं एवं आर्थिक चिट्ठे में देनदारों में से इस राशि को घटाकर दिखाते हैं।

2. आहरण पर ब्याज (Interest on Drawings) जब कोई व्यापारी अपनी निजी आवश्यकताओं को पूर्ण करने के लिए फर्म से माल या नकदी निकालता है, तो उसे आहरण’ कहा जाता है। व्यापारी द्वारा आहरण पर दिया गया ब्याज आहरण पर ब्याज’ कहलाता है।
इसका जर्नल में लेखा निम्नवत् किया जाता है
आहरण खाता                                               ऋणी
आहरण पर ब्याज खाते का
(आहरण पर ब्याज वसूला गया)
अन्तिम खातों में लेखा आहरण पर ब्याज की राशि लाभ-हानि खाते के धनी पक्ष में लिखी जाती है तथा आर्थिक चिट्ठे में दायित्व पक्ष की ओर आहरण की राशि में जोड़कर तथा पूँजी में से घटाकर दिखाई जाती है।

UP Board Solutions

3. अदत्त व्यय (Outstanding Expenses) ऐसे व्यय, जिनका चालू वित्तीय वर्ष में भुगतान नहीं किया गया है अर्थात् जिनका भुगतान बकाया है, ‘अदत्त व्यय’ कहलाते हैं। ऐसे व्यय आर्थिक चिट्ठे के दायित्व पक्ष में दिखाए जाते हैं।
अदत्त व्यय का जर्नल लेखा निम्नवत् किया जाता है|
(सम्बन्धित)व्यय खाता                                  ऋणी
अदत्त व्यय खाते का
(बकाया व्यय की राशि से लेखा किया गया)
अन्तिम खातों में लेखा अदत्त व्यय की धनराशि व्यापार अथवा लाभ-हानि (UPBoardSolutions.com) खाते के ऋणी पक्ष में सम्बन्धित व्यय में जोड़कर दिखाते हैं तथा आर्थिक चिट्ठे में दायित्व पक्ष में लिखते हैं।

4. पूर्वदत्त व्यय (Prepaid Expenses) ऐसे व्यय, जिनका भुगतान चालू वित्तीय वर्ष में सेवा लेने से पूर्व कर दिया गया हो, ‘पूर्वदत्त व्यय’ कहलाते हैं।
पूर्वदत्त व्यय का जर्नल लेखा निम्नवत् किया जाता है
पूर्वदत्त व्यय खाता                                       ऋणी
(सम्बन्धित) व्यय खाते का
(अग्रिम व्यय का लेखा किया गया)
अन्तिम खातों में लेखा पूर्वदत्त व्यय को व्यापार अथवा लाभ-हानि खाते के ऋणी पक्ष में सम्बन्धित व्यय में से घटाकर दिखाते हैं तथा आर्थिक चिट्ठे में सम्पत्ति पक्ष की ओर दिखाते हैं।

5. अन्तिम रहतिया (Closing Stock) वह माल जो वित्तीय वर्ष के अन्त में बिकने से शेष रह जाता है, ‘अन्तिम रहतिया’ कहलाता है। तलपट में दिए गए अन्तिम रहतिये को केवले आर्थिक चिट्ठे के सम्पत्ति पक्ष में दर्शाया जाता है, जबकि तलपट से बाहर समायोजना के रूप में दिए गए अन्तिम रहतिये को व्यापार खाते’ के धनी (Credit) पक्ष में तथा आर्थिक चिट्ठे के सम्पत्ति पक्ष दोनों में दर्शाया जाता है।
इसका जर्नल में लेखा निम्नवत् किया जाता है
अन्तिम रहतियां खाता                                 ऋणी
व्यापार खाते का
(अन्तिम रहतिया पुस्तकों में लाए)
अन्तिम खातों में लेखा अन्तिम रहतिया को व्यापार खाते के धनी (UPBoardSolutions.com) पक्ष में तथा आर्थिक चिट्ठे के सम्पत्ति पक्ष में लिखते हैं।

6. देनदारों पर छट के लिए संचय (Reserve for Discount on Debtors)
व्यापारी द्वारा शीघ्र भुगतान प्राप्त करने के उद्देश्य से देनदारों को एक निश्चित प्रतिशत से छूट दी जाती है। इसके लिए व्यापारी द्वारा संचय का निर्माण किया जाता है, जिसे देनदारों पर छूट के लिए संचय’ कहा जाता है। इसका लेखा जर्नल में निम्नवत् होता है
लाभ-हानि खाता                                        ऋणी
देनदारों पर छूट के लिए संचय खाते का
(देनदारों पर छूट के लिए संचय किया)
अन्तिम खातों में लेखा इसे लाभ-हानि खाते के ऋणी पक्ष में लिखते हैं। तथा आर्थिक चिढ़े में देनदारों में से इस राशि को घटाकर दिखाते हैं।

UP Board Solutions

7. लेनदारों पर छूट के लिए संचय (Reserve for Discount on Creditors) जिस प्रकार देनदारों से शीघ्र भुगतान प्राप्त होने पर हमें उन्हें छूट देते हैं, उसी प्रकार लेनदार भी शीघ्र भुगतान प्राप्त करने के लिए हमें छूट देते हैं। अतः अनुमान लगाकर उसके लिए संचय कर दिया जाता है, जो व्यापार के लिए लाभ होता है, इसे लेनदारों पर छूट के लिए संचय’ कहा जाता है।
इसका लेखा जर्नल में निम्नवत् होता है
लेनदारों पर छूट के लिए संचय खाता          ऋणी
लाभ-हानि खाते का
(लेनदारों पर छूट के लिए संचय बनाया)
अन्तिम खातों में लेखा छूट की राशि को लाभ-हानि खाते में धनी पक्ष में लिखते हैं तथा आर्थिक चिट्ठे में दायित्व पक्ष की ओर लेनदारों में से घटाकर दिखाते हैं।

8. सम्पत्तियों पर ह्रास (Depreciation on Assets) स्थायी सम्पत्तियों का निरन्तर प्रयोग करने के कारण उनके मूल्य में जो कमी होती है, उस कमी को ही ‘सम्पत्तियों पर हास’ कहा जाता है
इसका जर्नल लेखा निम्नवत् किया जाता है
ह्रास खाता                                                ऋणी
सम्पत्ति खाते का
(सम्पत्ति पर ह्रास लगाया)
अन्तिम खातों में लेखा ह्रास की राशि लाभ-हानि खाते के ऋणी पक्ष में लिखी जाती है तथा आर्थिक चिट्ठे में सम्बन्धित सम्पत्ति में से घटाकर दिखाई जाती है।

9. अशोध्य तथा संदिग्ध ऋणों के लिए संचय (Reserve for Bad and Doubtful Debts) सम्भावित अशोध्य ऋणों की पूर्ति के लिए कुछ धनराशि प्रतिवर्ष संचय कर ली जाती है, जिसे ‘अशोध्य तथा संदिग्ध ऋणों के लिए संचय’ कहते हैं।
इसका लेखा जर्नल में निम्नवत् किया जाता है
लाभ-हानि खाता                                      ऋणी
अशोध्य एवं संदिग्ध ऋण संचय खाते का
(संदिग्ध ऋणार्थ संचय निर्मित किया)
अन्तिम खातों में लेखा इसे लाभ-हानि खाते में ऋणी पक्ष की ओर (UPBoardSolutions.com) लिखते हैं तथा आर्थिक चिट्ठे में देनदारों में से घटाकर दिखाते हैं।

10. पूँजी पर ब्याज (Interest on Capital) पूँजी पर ब्याज दो कारणों से लगाया जाता है

  1. यदि व्यापारी व्यापार में स्वयं की पूँजी न लगाकर अन्य कहीं से ऋण के रूप में पूँजी प्राप्त करता है, तो उसे उस धन-राशि पर ब्याज देना | पड़ता है।
  2. यदि व्यापारी स्वयं व्यापार में रुपया न लगाकर, किसी दूसरी जगह पर उसे विनियोजित करता है, तो उसे विनियोजित राशि पर ब्याज प्राप्त होता है।
    इसका जर्नल लेखा निम्नवत् किया जाता है

पूँजी पर ब्याज खाता                                ऋणी
पूँजी खाते का
(पूँजी पर ब्याज प्रदान करने हेतु लेखा किया)
अन्तिम खातों में लेखा पूँजी पर ब्याज की राशि लाभ-हानि खाते के ऋप्पी पक्ष में लिखी जाती है तथा आर्थिक चिट्ठे में दायित्व पक्ष में पूँजी में जोड़कर दिखाई जाती है।

UP Board Solutions

11. उपार्जित आय (Accrued Income) ऐसी आय, जो अर्जित तो कर ली जाती है, परन्तु वित्तीय वर्ष के अन्त तक प्राप्त नहीं होती है, ‘उपार्जित आय कहलाती है। उपार्जित आय को जर्नल लेखा निम्नवत् किया जाता है
उपार्जित आय खाता                                ऋणी
(सम्बन्धित) आय खाते का
(उपार्जित आय का लेखा किया गया)
अन्तिम खातों में लेखा उपार्जित आय की राशि को लाभ-हानि खाते के धनी पक्ष में सम्बन्धित आय में जोड़कर दिखाते हैं या धनी पक्ष की ओर ‘ पृथक् से लिख देते हैं तथा आर्थिक चिट्ठे में इसे सम्पत्ति पक्ष की ओर लिखते हैं।

12. अनुपार्जित आय (Unaccrued Income) ऐसी आय, जो वित्तीय वर्ष में प्राप्त तो हो गई है, परन्तु कमाई नहीं गई है, ‘अनुपार्जित आंय’ कहलाती है; जैसे–पेशगी प्राप्त किराया।
अनुपार्जित आय का जर्नल लेखा निम्नवत् किया जाता है
(सम्बन्धित) आय खाता                           ऋणी
अनुपार्जित आय खाते का
(आय पेशगी में प्राप्त हुई)
अन्तिम खातों में लेखा अनुपार्जित आय की राशि लाभ-हानि खाते के धनी पक्ष में सम्बन्धित आय में से घटाकर दिखाई जाती है तथा आर्थिक चिट्ठे में इसे दायित्व पक्ष की ओर लिखते हैं।

समायोजन का अर्थ
समायोजना का अर्थ वर्ष के अन्त में अन्तिम खाते बनाते समय कुछ लेन-देन ऐसे होते हैं, जिनका लेखा या तो अभी तक बिल्कुल किया ही नहीं गया है अथवा अधूरा किया गया है। इन लेन-देनों का लेखांकन, अवधि समाप्त होने पर अन्तिम खाते तैयार करते समय ही किया जाता है। ऐसे लेन-देनों को समायोजनाएँ कहते हैं और तत्सम्बन्धी जर्नल लेखे समायोजन लेखे कहलाते हैं। संक्षेप में, व्यापार के अपूर्ण या न लिखे गए लेखों को बहियों (UPBoardSolutions.com) में नियमानुसार उचित प्रकार से लिखने की कला को समायोजन कहते हैं। अत: तलपट के नीचे जो सूचनाएँ दी जाती हैं, उसे ‘समायोजना’ कहते हैं। समायोजनाओं की दोहरी प्रविष्टि करना आवश्यक होता है।

UP Board Solutions

समायोजन के लेखे करने के उद्देश्य अथवा महत्त्व समायोजन के लेखे करने की आवश्यकता को निम्न उद्देश्यों व महत्त्व द्वारा समझाया जा सकता है

  1. सही एवं पूर्ण लेखे करना कुछ अतिरिक्त लेखे होते हैं जो व्यापार की वित्तीय स्थिति को प्रभावित करते हैं; जैसे-अशोध्य ऋण संचिति हेतु प्रावधान, पूँजी व आहरण पर ब्याज, आदि। समायोजन लेखों के माध्यम से ही इन समस्त तथ्यों का समावेश किया जा सकता है।
  2. व्यापार की आर्थिक स्थिति ज्ञात करना व्यापार की आर्थिक स्थिति का सत्य एवं उचित चित्र प्रस्तुत करने के लिए समायोजन लेखों की आवश्यकता होती है।
  3. वित्तीय वर्ष से सम्बन्धित व्ययों का लेखा किसी वित्तीय वर्ष से सम्बन्धित समस्त अदत्त एवं पूर्वदत्त व्ययों का ठीक प्रकार से समायोजन करके ही व्यापार की वास्तविक आर्थिक स्थिति का ज्ञान हो सकता है।
  4. वित्तीय वर्ष से सम्बन्धित आय का लेखा समायोजन लेखों का प्रमुख उद्देश्य व्यवसाय के किसी वित्तीय वर्ष में प्राप्त आय का ज्ञान प्राप्त करना है। इसी के माध्यम से आर्थिक स्थिति ज्ञात की जाती है।
  5. खातों की त्रुटियों (गलतियों) को सुधारना समायोजन लेखों के माध्यम (UPBoardSolutions.com) से खातों में हुई विभिन्न प्रकार की त्रुटियों को सुधारकर वास्तविक आर्थिक स्थिति का ज्ञान सरलता से किया जा सकता है।
  6. शुद्ध लाभ अथवा शुद्ध हानि का पूर्ण ज्ञान समायोजन के लेखों का प्रमुख उद्देश्य वित्तीय वर्ष के सत्य एवं उचित परिणाम प्रदर्शित करना होता है। समायोजन लेखों के द्वारा ही व्यापार का शुद्ध लाभ अथवा शुद्ध हानि ज्ञात की जाती है। विभिन्न समायोजनाएँ व उनकी जर्नल प्रविष्टियाँ इसके लिए दीर्घ उत्तरीय प्रश्न 2 देखें।

दीर्घ उत्तरीय प्रश्न (8 अक)

प्रश्न 1.
समायोजनाएँ क्या हैं? इनके उद्देश्यों पर प्रकाश डालिए। समायोजनाओं के किन्हीं आठ प्रकारों का वर्णन कीजिए। (2008)
अथवा
समायोजनाओं से आप क्या समझते हैं? समायोजनाएँ क्यों आवश्यक होती हैं? किन्हीं चार समायोजनाओं के विवरण सहित उपयुक्त रीति से जर्नल लेखे कीजिए। (2013)
अथवा
अन्तिम खाते बनाते समय समायोजन लेखे क्यों किए जाते हैं? किन्हीं तीन समायोजन लेखों की विवेचना कीजिए और उचित रूप से तत्सम्बन्धी लेखे भी दीजिए। (2007)
अथवा
समायोजन लेखे क्यों किए जाते हैं? किन्हीं चार प्रकार की समायोजनाओं से सम्बन्धित जर्नल लेखे दीजिए। (Imp 2010, 09)
उत्तर:
समायोजना का अर्थ वर्ष के अन्त में अन्तिम खाते बनाते समय कुछ लेन-देन ऐसे होते हैं, जिनका लेखा या तो अभी तक बिल्कुल किया ही नहीं गया है अथवा अधूरा किया गया है। इन लेन-देनों का लेखांकन, अवधि समाप्त होने पर अन्तिम खाते तैयार करते (UPBoardSolutions.com) समय ही किया जाता है। ऐसे लेन-देनों को समायोजनाएँ कहते हैं और तत्सम्बन्धी जर्नल लेखे समायोजन लेखे कहलाते हैं। संक्षेप में, व्यापार के अपूर्ण या न लिखे गए लेखों को बहियों में नियमानुसार उचित प्रकार से लिखने की कला को समायोजन कहते हैं। अत: तलपट के नीचे जो सूचनाएँ दी जाती हैं, उसे ‘समायोजना’ कहते हैं। समायोजनाओं की दोहरी प्रविष्टि करना आवश्यक होता है।

UP Board Solutions

समायोजन के लेखे करने के उद्देश्य अथवा महत्त्व समायोजन के लेखे करने की आवश्यकता को निम्न उद्देश्यों व महत्त्व द्वारा समझाया जा सकता है

  1. सही एवं पूर्ण लेखे करना कुछ अतिरिक्त लेखे होते हैं जो व्यापार की वित्तीय स्थिति को प्रभावित करते हैं; जैसे-अशोध्य ऋण संचिति हेतु प्रावधान, पूँजी व आहरण पर ब्याज, आदि। समायोजन लेखों के माध्यम से ही इन समस्त तथ्यों का समावेश किया जा सकता है।
  2. व्यापार की आर्थिक स्थिति ज्ञात करना व्यापार की आर्थिक स्थिति का सत्य एवं उचित चित्र प्रस्तुत करने के लिए समायोजन लेखों की आवश्यकता होती है।
  3. वित्तीय वर्ष से सम्बन्धित व्ययों का लेखा किसी वित्तीय वर्ष से सम्बन्धित समस्त अदत्त एवं पूर्वदत्त व्ययों का ठीक प्रकार से समायोजन करके ही व्यापार की वास्तविक आर्थिक स्थिति का ज्ञान हो सकता है।
  4. वित्तीय वर्ष से सम्बन्धित आय का लेखा समायोजन लेखों का प्रमुख उद्देश्य व्यवसाय के किसी वित्तीय वर्ष में प्राप्त आय का ज्ञान प्राप्त करना है। इसी के माध्यम से आर्थिक स्थिति ज्ञात की जाती है।
  5. खातों की त्रुटियों (गलतियों) को सुधारना समायोजन लेखों के माध्यम से खातों में हुई विभिन्न प्रकार की त्रुटियों को सुधारकर वास्तविक आर्थिक स्थिति का ज्ञान सरलता से किया जा सकता है।
  6. शुद्ध लाभ अथवा शुद्ध हानि का पूर्ण ज्ञान समायोजन के लेखों का प्रमुख उद्देश्य वित्तीय (UPBoardSolutions.com) वर्ष के सत्य एवं उचित परिणाम प्रदर्शित करना होता है। समायोजन लेखों के द्वारा ही व्यापार का शुद्ध लाभ अथवा शुद्ध हानि ज्ञात की जाती है। विभिन्न समायोजनाएँ व उनकी जर्नल प्रविष्टियाँ इसके लिए दीर्घ उत्तरीय प्रश्न 2 देखें।

प्रश्न 2.
अन्तिम खाते में किए जाने वाले किन्हीं चार समायोजनाओं के बारे में लिखिए। उनके लिए जर्नल लेखे भी दीजिए। (2014)
अथवा
समायोजनाओं से आप क्या समझते हैं? इसके किन्हीं छः प्रकारों के बारे में लिखिए। तत्सम्बन्धी जर्नल लेखे भी दीजिए। (2012)
अथवा
विभिन्न प्रकार की समायोजनाओं का वर्णन कीजिए तथा उनके जर्नल लेखे भी दीजिए। (2011)
अथवा
समायोजनाओं से आप क्या समझते हैं? अन्तिम खाते तैयार करते समय किए जाने वाले किन्हीं आठ समायोजनाओं की विवेचना कीजिए तथा उनसे सम्बन्धित जर्नल प्रविष्टियाँ भी दीजिए। (2006)
उत्तर:
समायोजन का अर्थ 
समायोजना का अर्थ वर्ष के अन्त में अन्तिम खाते बनाते समय कुछ लेन-देन ऐसे होते हैं, जिनका लेखा या तो अभी तक बिल्कुल किया ही नहीं गया है अथवा अधूरा किया गया है। इन लेन-देनों का लेखांकन, अवधि समाप्त होने पर अन्तिम खाते तैयार करते समय ही किया जाता है। ऐसे लेन-देनों को समायोजनाएँ कहते हैं और तत्सम्बन्धी जर्नल लेखे समायोजन लेखे कहलाते हैं। संक्षेप में, व्यापार के अपूर्ण या न लिखे गए लेखों को बहियों में नियमानुसार उचित प्रकार से लिखने की कला को समायोजन कहते हैं। अत: तलपट के नीचे जो सूचनाएँ दी जाती हैं, उसे ‘समायोजना’ कहते हैं। समायोजनाओं की दोहरी प्रविष्टि करना आवश्यक होता है।

UP Board Solutions

समायोजन के लेखे करने के उद्देश्य अथवा महत्त्व समायोजन के लेखे करने की आवश्यकता को निम्न उद्देश्यों व महत्त्व द्वारा समझाया जा सकता है

  1. सही एवं पूर्ण लेखे करना कुछ अतिरिक्त लेखे होते हैं जो व्यापार की वित्तीय स्थिति को प्रभावित करते हैं; जैसे-अशोध्य ऋण संचिति हेतु प्रावधान, पूँजी व आहरण पर ब्याज, आदि। समायोजन लेखों के माध्यम से ही इन समस्त तथ्यों का समावेश किया जा सकता है।
  2. व्यापार की आर्थिक स्थिति ज्ञात करना व्यापार की आर्थिक स्थिति का सत्य एवं उचित चित्र प्रस्तुत करने के लिए समायोजन लेखों की आवश्यकता होती है।
  3. वित्तीय वर्ष से सम्बन्धित व्ययों का लेखा किसी वित्तीय वर्ष से सम्बन्धित समस्त अदत्त एवं पूर्वदत्त व्ययों का ठीक प्रकार से समायोजन करके ही व्यापार की वास्तविक आर्थिक स्थिति का ज्ञान हो सकता है।
  4. वित्तीय वर्ष से सम्बन्धित आय का लेखा समायोजन लेखों (UPBoardSolutions.com) का प्रमुख उद्देश्य व्यवसाय के किसी वित्तीय वर्ष में प्राप्त आय का ज्ञान प्राप्त करना है। इसी के माध्यम से आर्थिक स्थिति ज्ञात की जाती है।
  5. खातों की त्रुटियों (गलतियों) को सुधारना समायोजन लेखों के माध्यम से खातों में हुई विभिन्न प्रकार की त्रुटियों को सुधारकर वास्तविक आर्थिक स्थिति का ज्ञान सरलता से किया जा सकता है।
  6. शुद्ध लाभ अथवा शुद्ध हानि का पूर्ण ज्ञान समायोजन के लेखों का प्रमुख उद्देश्य वित्तीय वर्ष के सत्य एवं उचित परिणाम प्रदर्शित करना होता है। समायोजन लेखों के द्वारा ही व्यापार का शुद्ध लाभ अथवा शुद्ध हानि ज्ञात की जाती है।

1. अप्राप्य या अशोध्य ऋण (Bad Debts) देनदारों द्वारा जिस धनराशि का भुगतान करना अस्वीकार कर दिया जाता है अथवा परिस्थितिवश जिस धनराशि का भुगतान नहीं मिलता है, तो इस अप्राप्त धनराशि को ‘अप्राप्य’ या ‘अशोध्य ऋण’ या ‘डूबत ऋण’ कहते हैं।
इसका लेखा जर्नल में निम्नवत् किया जाता हैं-
अशोध्य ऋण खाता                                        ऋणी
देनदार का
(धनराशि अशोध्य ऋण खाते में लिखी गई)
अन्तिम खातों में लेखा अशोध्य ऋण की राशि को लाभ-हानि खाते के ऋणी पक्ष में लिखते हैं एवं आर्थिक चिट्ठे में देनदारों में से इस राशि को घटाकर दिखाते हैं।

2. आहरण पर ब्याज (Interest on Drawings) जब कोई व्यापारी अपनी निजी आवश्यकताओं को पूर्ण करने के लिए फर्म से माल या नकदी निकालता है, तो उसे आहरण’ कहा जाता है। व्यापारी द्वारा आहरण पर दिया गया ब्याज आहरण पर ब्याज’ कहलाता है।
इसका जर्नल में लेखा निम्नवत् किया जाता है
आहरण खाता                                               ऋणी
आहरण पर ब्याज खाते का
(आहरण पर ब्याज वसूला गया)
अन्तिम खातों में लेखा आहरण पर ब्याज की राशि लाभ-हानि खाते के धनी पक्ष में लिखी जाती है तथा आर्थिक चिट्ठे में दायित्व पक्ष की ओर आहरण की राशि में जोड़कर तथा पूँजी में से घटाकर दिखाई जाती है।

UP Board Solutions

3. अदत्त व्यय (Outstanding Expenses) ऐसे व्यय, जिनका चालू वित्तीय (UPBoardSolutions.com) वर्ष में भुगतान नहीं किया गया है अर्थात् जिनका भुगतान बकाया है, ‘अदत्त व्यय’ कहलाते हैं। ऐसे व्यय आर्थिक चिट्ठे के दायित्व पक्ष में दिखाए जाते हैं।
अदत्त व्यय का जर्नल लेखा निम्नवत् किया जाता है|
(सम्बन्धित)व्यय खाता                                  ऋणी
अदत्त व्यय खाते का
(बकाया व्यय की राशि से लेखा किया गया)
अन्तिम खातों में लेखा अदत्त व्यय की धनराशि व्यापार अथवा लाभ-हानि खाते के ऋणी पक्ष में सम्बन्धित व्यय में जोड़कर दिखाते हैं तथा आर्थिक चिट्ठे में दायित्व पक्ष में लिखते हैं।

4. पूर्वदत्त व्यय (Prepaid Expenses) ऐसे व्यय, जिनका भुगतान चालू वित्तीय वर्ष में सेवा लेने से पूर्व कर दिया गया हो, ‘पूर्वदत्त व्यय’ कहलाते हैं।
पूर्वदत्त व्यय का जर्नल लेखा निम्नवत् किया जाता है
पूर्वदत्त व्यय खाता                                       ऋणी
(सम्बन्धित) व्यय खाते का
(अग्रिम व्यय का लेखा किया गया)
अन्तिम खातों में लेखा पूर्वदत्त व्यय को व्यापार अथवा लाभ-हानि खाते के ऋणी पक्ष में सम्बन्धित व्यय में से घटाकर दिखाते हैं तथा आर्थिक चिट्ठे में सम्पत्ति पक्ष की ओर दिखाते हैं।

5. अन्तिम रहतिया (Closing Stock) वह माल जो वित्तीय वर्ष के अन्त में बिकने से शेष रह जाता है, ‘अन्तिम रहतिया’ कहलाता है। तलपट में दिए गए अन्तिम रहतिये को केवले आर्थिक चिट्ठे के सम्पत्ति पक्ष में दर्शाया जाता है, जबकि तलपट से बाहर समायोजना के रूप में दिए गए अन्तिम रहतिये को व्यापार खाते’ के धनी (Credit) पक्ष में तथा आर्थिक चिट्ठे के सम्पत्ति पक्ष दोनों में दर्शाया जाता है।
इसका जर्नल में लेखा निम्नवत् किया जाता है
अन्तिम रहतियां खाता                                 ऋणी
व्यापार खाते का
(अन्तिम रहतिया पुस्तकों में लाए)
अन्तिम खातों में लेखा अन्तिम रहतिया को व्यापार खाते के धनी पक्ष में तथा आर्थिक चिट्ठे के सम्पत्ति पक्ष में लिखते हैं।

UP Board Solutions

6. देनदारों पर छट के लिए संचय (Reserve for Discount on Debtors)
व्यापारी द्वारा शीघ्र भुगतान प्राप्त करने के उद्देश्य से देनदारों को एक निश्चित प्रतिशत से छूट दी जाती है। इसके लिए व्यापारी द्वारा संचय का निर्माण किया जाता है, जिसे देनदारों पर छूट के लिए संचय’ कहा जाता है। इसका लेखा जर्नल में निम्नवत् होता है
लाभ-हानि खाता                                        ऋणी
देनदारों पर छूट के लिए संचय खाते का
(देनदारों पर छूट के लिए संचय किया)
अन्तिम खातों में लेखा इसे लाभ-हानि खाते के ऋणी पक्ष में लिखते हैं। तथा आर्थिक चिढ़े में देनदारों में से इस राशि को घटाकर दिखाते हैं।

7. लेनदारों पर छूट के लिए संचय (Reserve for Discount on Creditors) जिस प्रकार देनदारों से शीघ्र भुगतान प्राप्त होने पर हमें उन्हें छूट देते हैं, उसी प्रकार लेनदार भी शीघ्र भुगतान प्राप्त करने के लिए हमें छूट देते हैं। अतः अनुमान लगाकर उसके लिए (UPBoardSolutions.com) संचय कर दिया जाता है, जो व्यापार के लिए लाभ होता है, इसे लेनदारों पर छूट के लिए संचय’ कहा जाता है।
इसका लेखा जर्नल में निम्नवत् होता है
लेनदारों पर छूट के लिए संचय खाता          ऋणी
लाभ-हानि खाते का
(लेनदारों पर छूट के लिए संचय बनाया)
अन्तिम खातों में लेखा छूट की राशि को लाभ-हानि खाते में धनी पक्ष में लिखते हैं तथा आर्थिक चिट्ठे में दायित्व पक्ष की ओर लेनदारों में से घटाकर दिखाते हैं।

8. सम्पत्तियों पर ह्रास (Depreciation on Assets) स्थायी सम्पत्तियों का निरन्तर प्रयोग करने के कारण उनके मूल्य में जो कमी होती है, उस कमी को ही ‘सम्पत्तियों पर हास’ कहा जाता है।
इसका जर्नल लेखा निम्नवत् किया जाता है
ह्रास खाता                                                ऋणी
सम्पत्ति खाते का
(सम्पत्ति पर ह्रास लगाया)
अन्तिम खातों में लेखा ह्रास की राशि लाभ-हानि खाते के ऋणी पक्ष में लिखी जाती है तथा आर्थिक चिट्ठे में सम्बन्धित सम्पत्ति में से घटाकर दिखाई जाती है।

UP Board Solutions

9. अशोध्य तथा संदिग्ध ऋणों के लिए संचय (Reserve for Bad and Doubtful Debts) सम्भावित अशोध्य ऋणों की पूर्ति के लिए कुछ धनराशि प्रतिवर्ष संचय कर ली जाती है, जिसे ‘अशोध्य तथा संदिग्ध ऋणों के लिए संचय’ कहते हैं।
इसका लेखा जर्नल में निम्नवत् किया जाता है
लाभ-हानि खाता                                      ऋणी
अशोध्य एवं संदिग्ध ऋण संचय खाते का
(संदिग्ध ऋणार्थ संचय निर्मित किया)
अन्तिम खातों में लेखा इसे लाभ-हानि खाते में ऋणी पक्ष की ओर लिखते हैं तथा आर्थिक चिट्ठे में देनदारों में से घटाकर दिखाते हैं।

10. पूँजी पर ब्याज (Interest on Capital) पूँजी पर ब्याज दो कारणों से लगाया जाता है

  1. यदि व्यापारी व्यापार में स्वयं की पूँजी न लगाकर अन्य कहीं से ऋण के रूप में पूँजी प्राप्त करता है, तो उसे उस धन-राशि पर ब्याज देना | पड़ता है।
  2. यदि व्यापारी स्वयं व्यापार में रुपया न लगाकर, किसी दूसरी जगह पर उसे विनियोजित करता है, तो उसे विनियोजित राशि पर ब्याज प्राप्त होता है।
    इसका जर्नल लेखा निम्नवत् किया जाता है

पूँजी पर ब्याज खाता                                ऋणी
पूँजी खाते का
(पूँजी पर ब्याज प्रदान करने हेतु लेखा किया)
अन्तिम खातों में लेखा पूँजी पर ब्याज की राशि लाभ-हानि खाते के ऋप्पी पक्ष में लिखी जाती है तथा आर्थिक चिट्ठे में दायित्व पक्ष में पूँजी में जोड़कर दिखाई जाती है।

11. उपार्जित आय (Accrued Income) ऐसी आय, जो अर्जित तो कर ली जाती है, परन्तु वित्तीय वर्ष के अन्त तक प्राप्त नहीं होती है, ‘उपार्जित आय कहलाती है। उपार्जित आय को जर्नल लेखा निम्नवत् किया जाता है
उपार्जित आय खाता                                ऋणी
(सम्बन्धित) आय खाते का
(उपार्जित आय का लेखा किया गया)
अन्तिम खातों में लेखा उपार्जित आय की राशि को लाभ-हानि खाते के धनी (UPBoardSolutions.com) पक्ष में सम्बन्धित आय में जोड़कर दिखाते हैं या धनी पक्ष की ओर ‘ पृथक् से लिख देते हैं तथा आर्थिक चिट्ठे में इसे सम्पत्ति पक्ष की ओर लिखते हैं।

UP Board Solutions

12. अनुपार्जित आय (Unaccrued Income) ऐसी आय, जो वित्तीय वर्ष में प्राप्त तो हो गई है, परन्तु कमाई नहीं गई है, ‘अनुपार्जित आंय’ कहलाती है; जैसे–पेशगी प्राप्त किराया।
अनुपार्जित आय का जर्नल लेखा निम्नवत् किया जाता है
(सम्बन्धित) आय खाता                           ऋणी
अनुपार्जित आय खाते का
(आय पेशगी में प्राप्त हुई)
अन्तिम खातों में लेखा अनुपार्जित आय की राशि लाभ-हानि खाते के धनी पक्ष में सम्बन्धित आय में से घटाकर दिखाई जाती है तथा आर्थिक चिट्ठे में इसे दायित्व पक्ष की ओर लिखते हैं।

प्रश्न 3.
समायोजन लेखों से क्या आशय है? निम्न समायोजनाओं के जर्नल लेखे कल्पित धनराशि दिखाते हुए कीजिए। (2016)

  1. अन्तिम रहतिया
  2. पूँजी पर ब्याज
  3. आहरण पर ब्याज
  4. देनदारों पर छूट के लिए प्रावधान
  5. अशोध्य एवं संदिग्ध ऋणों के लिए प्रावधान
  6. फर्नीचर पर हास

उत्तर:
समायोजन लेखों से आशय 
समायोजना का अर्थ वर्ष के अन्त में अन्तिम खाते बनाते समय कुछ लेन-देन ऐसे होते हैं, जिनका लेखा या तो अभी तक बिल्कुल किया ही नहीं गया है अथवा अधूरा किया गया है। इन लेन-देनों का लेखांकन, अवधि समाप्त होने पर अन्तिम खाते तैयार करते समय ही किया जाता है। ऐसे लेन-देनों को समायोजनाएँ कहते हैं और तत्सम्बन्धी जर्नल लेखे समायोजन लेखे कहलाते हैं। संक्षेप में, व्यापार के अपूर्ण या न लिखे गए लेखों को बहियों (UPBoardSolutions.com) में नियमानुसार उचित प्रकार से लिखने की कला को समायोजन कहते हैं। अत: तलपट के नीचे जो सूचनाएँ दी जाती हैं, उसे ‘समायोजना’ कहते हैं। समायोजनाओं की दोहरी प्रविष्टि करना आवश्यक होता है।

समायोजन के लेखे करने के उद्देश्य अथवा महत्त्व समायोजन के लेखे करने की आवश्यकता को निम्न उद्देश्यों व महत्त्व द्वारा समझाया जा सकता है

  1. सही एवं पूर्ण लेखे करना कुछ अतिरिक्त लेखे होते हैं जो व्यापार की वित्तीय स्थिति को प्रभावित करते हैं; जैसे-अशोध्य ऋण संचिति हेतु प्रावधान, पूँजी व आहरण पर ब्याज, आदि। समायोजन लेखों के माध्यम से ही इन समस्त तथ्यों का समावेश किया जा सकता है।
  2. व्यापार की आर्थिक स्थिति ज्ञात करना व्यापार की आर्थिक स्थिति का सत्य एवं उचित चित्र प्रस्तुत करने के लिए समायोजन लेखों की आवश्यकता होती है।
  3. वित्तीय वर्ष से सम्बन्धित व्ययों का लेखा किसी वित्तीय वर्ष से सम्बन्धित समस्त अदत्त एवं पूर्वदत्त व्ययों का ठीक प्रकार से समायोजन करके ही व्यापार की वास्तविक आर्थिक स्थिति का ज्ञान हो सकता है।
  4. वित्तीय वर्ष से सम्बन्धित आय का लेखा समायोजन लेखों का प्रमुख उद्देश्य व्यवसाय के किसी वित्तीय वर्ष में प्राप्त आय का ज्ञान प्राप्त करना है। इसी के माध्यम से आर्थिक स्थिति ज्ञात की जाती है।
  5. खातों की त्रुटियों (गलतियों) को सुधारना समायोजन लेखों के माध्यम से खातों में हुई विभिन्न प्रकार की त्रुटियों को सुधारकर वास्तविक आर्थिक स्थिति का ज्ञान सरलता से किया जा सकता है।
  6. शुद्ध लाभ अथवा शुद्ध हानि का पूर्ण ज्ञान समायोजन के लेखों का प्रमुख उद्देश्य वित्तीय वर्ष के सत्य एवं उचित परिणाम प्रदर्शित करना होता है। समायोजन लेखों के द्वारा ही व्यापार का शुद्ध लाभ अथवा शुद्ध हानि ज्ञात की जाती है। विभिन्न समायोजनाएँ व (UPBoardSolutions.com) उनकी जर्नल प्रविष्टियाँ इसके लिए दीर्घ उत्तरीय प्रश्न 2 देखें।

UP Board Solutions

जर्नल लेखे
(कल्पित धनराशि)

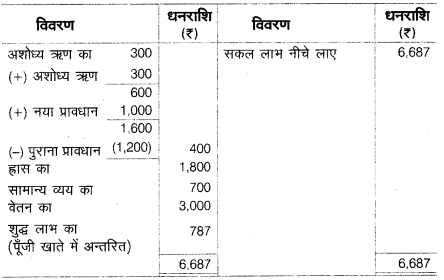
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

क्रियात्मक प्रश्न (8 अंट)

प्रश्न 1.
अदत्त वेतन, पूर्वदत्त किराये, पूँजी पर 5% ब्याज तथा फर्नीचर पर 10% हा की समायोजनाएँ करते हुए काल्पनिक आँकड़ों से व्यापारिक एवं लाभ-हा खाता तथा आर्थिक चिट्ठा बनाइए। (2016)
हल
ऋणी                                         व्यापार खाता                              धनी
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

आर्थिक चिट्ठा
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 2

प्रश्न 2.
निम्नलिखित समायोजनाओं के लिए उचित रूप से जर्नल में लेखा कीजिए।

  1. कर्मचारियों का ₹ 6,000 वेतन अदत्त है।
  2. पूर्वदत्त बीमा प्रीमियम ₹ 1,500 है।
  3. पूँजी ₹ 1,00,000 पर 6% से ब्याज लगाना है।
  4. ₹ 1,50,000 के भवन पर 10% से हास लगाना है।
  5. कमीशन का ₹ 400 अदत्त है।

हल
जर्नल लेखा
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

प्रश्न 3.
एक व्यवसायी ने व्यक्तिगत खर्च के लिए वर्ष के दौरान ₹ 2,400 का आहरण किया। आहरण पर 3% की दर से ब्याज लगाते हुए जर्नल की प्रविष्टियाँ कीजिए। व्यापारिक पूँजी ₹ 18,000 थी। 31 मार्च, 2006 को लाभ-हानि खाता एवं आर्थिक चिट्ठा भी बनाइए। (2007)
हल           
जर्नल लेखा

UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 3

UP Board Solutions

लाभ-हानि खाता

ऋणी        (31 मार्च, 2006 को समाप्त होने वाले वर्ष के लिए)     धनी
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 4
आर्थिक चिट्ठा
(31 मार्च, 2006 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 5

प्रश्न 4.
अशोध्य एवं संदिग्ध ऋणों के लिए संचय से आप क्या समझते हैं? 31 दिसम्बर, 2006 को किताब महल की पुस्तकों में कुल देनदार ₹ 40,000 के थे। उन पर 5% की दर से अशोध्य एवं संदिग्ध ऋणों के लिए संचय करना है। उपरोक्त समायोजन के सम्बन्ध में जर्नल। लेखे कीजिए और उन्हें 31 दिसम्बर, 2006 को लाभ-हानि खाते एवं आर्थिक चिट्ठे में प्रदर्शित कीजिए। (2006)
हल
अशोध्य एवं संदिग्ध ऋणों के लिए संचय से आशय
इसके लिए दीर्घ उत्तरीय प्रश्न संख्या 2 का उत्तर देखें।

 जर्नल लेखा
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

लाभ-हानि खाता
ऋणी   (31 दिसम्बर, 2006 को समाप्त होने वाले वर्ष के लिए)      धनी
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 6

आर्थिक चिट्ठा
(31 दिसम्बर, 2006 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 7

UP Board Solutions
प्रश्न 5.
निम्नलिखित सूचनाओं से अवनीश कुमार, चेन्नई का 31 दिसम्बर, 2007 को समाप्त होने वाले वर्ष के लिए लाभ-हानि खाता तैयार कीजिए। मशीनरी ₹ 80,000, छूट दिया ₹ 350, बैंक व्यय ₹ 75, देनदार ₹ 45,000, वेतन १ 6,800, अशोध्य ऋणार्थ संचय है 525, बीमा प्रीमियम ₹ 2,000, विज्ञापन ₹ 10,000, छूट प्राप्त है ₹ 800, सकल लाभ ₹ 1,09,100, पूँजी  ₹ 50,000, लेनदार ₹ 35,000|
समायोजनाएँ

  1. मशीनरी पर 6% की दर से हास
  2. पूँजी पर 5% वार्षिक ब्याज
  3. अशोध्य ऋणार्थ संचय ₹ 1,000 (2008)

हल                   लाभ-हानि खातो
ऋणी (31 दिसम्बर, 2007 को समाप्त होने वाले वर्ष के लिए) (UPBoardSolutions.com) धनी
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 8

UP Board Solutions

प्रश्न 6.
निम्नलिखित सूचनाओं से अकरमुल्लाह, असम को 31 दिसम्बर, 2008 को समाप्त होने वाले वर्ष के लिए लाभ-हानि खाता तैयार कीजिए।
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते
समायोजनाएँ

  1. अदत्त वेतन ₹ 500, पूर्वदत्त बीमा र 2001
  2. देनदारों पर 5% की दर से अशोध्य ऋण हेतु संचय।
  3. मशीनरी पर 15%, भवन पर 10% तथा फर्नीचर पर 6% की दर से हास। (2009)

हल                            लाभ -हानि खाता
ऋणी    (31 दिसम्बर, 2008 को समाप्त होने वाले वर्ष के लिए)    धनी
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

UP Board Solutions

प्रश्न 7.
निम्नलिखित सूचनाओं से मैसर्स केशव एण्ड सन्स का 31 दिसम्बर, 2010 को समाप्त होने वाले वर्ष के लिए लाभ-हानि खाता तैयार कीजिए। हाथ में रोकड़ के ₹ 1,000, बैंक में रोकड़ ₹ 5,000, मशीनरी ₹ 21,000, देनदार ₹ 45,000, छूट (क्रेडिट) ₹ 1,750, मरम्मत ₹ 1,200, अशोध्य ऋण ₹ 650, विज्ञापन व्यय ₹ 4,500, बीमा प्रीमियम  ₹ 4,200, पूँजी ₹ 45,000, सकल लाभ ₹ 81,000।
समायोजनाएँ

  1. पूर्वदत्त बीमा प्रीमियम 600
  2. अशोध्य ऋण १ 500 तथा देनदारों पर 5% की दर से संदिग्ध ऋणार्थ संचय
  3. 6% प्रतिवर्ष की दर से पूँजी पर ब्याज।
  4. 10% की दर से मशीनरी पर हास। (2011)

हल
लाभ-हानि खाता
ऋणी      (31 दिसम्बर, 2010 को समाप्त होने वाले वर्ष के लिए)      धनी

UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

प्रश्न 8.
निम्नलिखित सूचनाओं से मैसर्स किंग्सले ब्रदर्स का 31 दिसम्बर, 2010 को आर्थिक चिट्ठा बनाइए। रोकड़ ₹ 16,000, बैंक ₹ 24,000, देनदार ₹ 61,000, मशीनरी ₹ 74,000, भवन.₹ 1,50,000, प्राप्य विपत्र ₹ 15,000, देय विपत्र ₹ 14,000, लेनदार ₹ 21,000, पूँजी ₹ 2,75,000, आहरण ₹ 16,000, अशोध्य ऋण संचय ₹ 4,500, अन्तिम रहतिया ₹ 17,350, शुद्ध लाभ ₹ 31,460, फर्नीचर ₹ 6,000|
अन्य सूचनाएँ निम्नांकित समायोजनाओं के पश्चात् शुद्ध लाभ की गणना की गई थी।

  1. अदत्त वेतन ₹ 5,0001
  2. पूर्वदत्त बीमा प्रीमियम ₹ 600।
  3. अशोध्य ऋण ₹ 4,000 तथा अशोध्य ऋणार्थ संचय देनदारों पर 5% की दर से।
  4. पूँजी और आहरण पर 6% की दर से ब्याज।
  5. मशीनरी पर 15% की दर से हास। (2011)

हल
आर्थिक चिट्ठा
(31 दिसम्बर, 2010 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 9
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

UP Board Solutions

प्रश्न 9.
31 मार्च, 2016 को समाप्त होने वाले वित्तीय वर्ष के लिए ‘सागर ट्रेडर्स’ के अन्तिम खाते निम्नांकित सूचनाओं के आधार पर बनाइए।

UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 10

समायोजनाएँ

  1. अन्तिम रहतिया ₹ 32,000
  2. पूर्वदत्त कर ₹ 6001
  3. हास की व्यवस्था कीजिए- प्लाण्ट पर 10% एवं फर्नीचर पर 15%
  4. अशोध्य ऋण प्रावधान को ₹ 400 से बढ़ाइए। (2017)

हल
‘सागर ट्रेडर्स’ की पुस्तकों में व्यापार एवं लाभ-हानि खाता
ऋणी       (31 मार्च, 2016 को समाप्त होने वाले वर्ष के लिए)           धनी
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 11
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

आर्थिक चिट्ठा
(31 मार्च, 2016 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 12

UP Board Solutions

प्रश्न 10.
मैसर्स माताराम, दाताराम, कानपुर वाले के निम्नलिखित तलपट से 31 दिसम्बर, 2013 को समाप्त होने वाले वर्ष के लिए व्यापार खाता, लाभ-हानि खाता एवं उसी तिथि का आर्थिक चिट्ठा तैयार कीजिए।
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते
समायोजनाएँ

  1. 31 दिसम्बर, 2013 को रहतिये का मूल्यांकन ? ₹ 45,000 किया गया।
  2. मशीनरी, भूमि व भवन का 10% की दर से होस काटा गया।
  3. देनदारों पर 5% की दर से अशोध्य एवं संदिग्ध ऋणों के लिए संचय कीजिए।
  4. अदत्त वेतन ₹ 2,500 था। (2014)

हल
व्यापार एवं लाभ-हानि खाता
ऋणी    (31 दिसम्बर, 2013 को समाप्त होने वाले वर्ष के लिए)     धनी
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

आर्थिक चिट्ठा
(31 दिसम्बर, 2013 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 13

UP Board Solutions

प्रश्न 11.
निम्नलिखित तलपट से 31 मार्च, 2014 को समाप्त होने वाले वर्ष के लिए व्यापार खाता, लाभ-हानि खाता तथा उसी तिथि का आर्थिक चिट्ठा तैयार कीजिए।

UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 14

समायोजनाएँ

  1. अन्तिम रहतिया ₹ 1,500।
  2. मशीन पर 5% प्रतिवर्ष की दर से हास काटिए।
  3. देनदारों पर 5% की दर से अप्राप्य एवं संदिग्ध (UPBoardSolutions.com) ऋणों के लिए संचय कीजिए।
  4. 2% की दर से देनदारों पर कटौती के लिए संचय कीजिए।
  5. ₹ 200 वेतन अदत्त है। (2015)

हल 
व्यापार एवं लाभ-हानि खाता

ऋणी       (31 मार्च, 2014 को समाप्त होने वाले वर्ष के लिए)      धनी
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

UP Board Solutions

आर्थिक चिट्ठा
(31 मार्च, 2014 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 15
नोट डूबत ऋण के लिए संचय = 8000×5% = 8,000×5= ₹ 400
देनदारों पर कटौती के लिए 2% संचय = 8,000- 400 = ₹ 7,600
=7,600×2%=7,600×2 = ₹ 152

प्रश्न 12.
मैसर्स मंगतराम, संगतराम, जबलपुर वाले के निम्नलिखित तलपट से 31 दिसम्बर, 2013 को समाप्त होने वाले वर्ष के लिए व्यापार खाता, लाभ-हानि खाता एवं उसी तिथि का आर्थिक चिट्ठा तैयार कीजिए।
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

समायोजनाएँ

  1. 31 दिसम्बर, 2013 को अन्तिम रहतिये को मूल्य ₹ 16,000 था।
  2. मशीनरी पर 10% की देरे से ह्रास लगाना है।
  3. देनदारों पर 5% की दर से अशोध्य ऋणार्थ संचय बनाइए।
  4. अदत्त वेतन ₹ 2,000 है। (2013)

हल
व्यापार एवं लाभ-हानि खाता
ऋणी (31 दिसम्बर, 2013 को समाप्त होने वाले वर्ष के लिए) धनी
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 16

UP Board Solutions
आर्थिक चिट्ठा
(31 दिसम्बर, 2013 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 17
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 18

प्रश्न 13.
31 मार्च, 2017 को समाप्त होने वाले वर्ष के लिए ‘सागर ट्रेडर्स’ अन्तिम खाते निम्नांकित सूचनाओं के आधार पर बनाइए।

UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

समायोजनाएँ

  1. अन्तिम रहतिया ₹ 32,000
  2. पूँजी पर 6% और आहरण पर 5% ब्याज लगाना है।
  3. पूर्वदत्त कर ₹ 300 और उपार्जित कमीशन 720 है।
  4. अशोध्य ऋण संचय देनदारों पर 25% किया जाना है। (2018)

हल
लाभ-हानि खाता
ऋणी   (31 मार्च, 2017 को समाप्त होने वाले वर्ष के लिए)      धनी
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 19

आर्थिक चिट्ठा
(31 मार्च, 2017 को)
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 20

UP Board Solutions

प्रश्न 14.
31 मार्च, 2015 को समाप्त होने वाले वित्तीय वर्ष के लिए ‘सिंह ट्रेडर्स’ के अन्तिम खाते निम्नांकित सूचनाओं के आधार पर बनाइए।
UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते
समायोजनाएँ

  1. अन्तिम रहतिया ₹21,4991
  2. ₹4,200 के उधार क्रय को नहीं लिखा गया है।
  3. ₹300 अशोध्य ऋण के अपलिखित कीजिए तथा ₹1,000 अशोध्य एवं संदिग्ध ऋण हेतु प्रावधान कीजिए।
  4. ₹2,000 फर्नीचर के क्रय को भूलवश क्रय बही में लिख दिया गया है।

हल 
व्यापार एवं लाभ-हानि खाता

ऋणी     (31 मार्च, 2015 को समाप्त होने वाले वर्ष के लिए)    धनी
UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 21

UP Board Solutions for Class 10 Commerce Chapter 8 सन्देशवाहक प्रणालियाँ 22

UP Board Solutions

आर्थिक चिट्ठा
(31 मार्च, 2015 को)

UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खाते

We hope the UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खातेते help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 2 समायोजनाओं सहित अन्तिम खातेते, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 English Grammar The Sentence : Kinds

UP Board Solutions for Class 10 English Grammar The Sentence : Kinds are part of UP Board Solutions for Class 10 English. Here we have given UP Board Solutions for Class 10 English Grammar The Sentence : Kinds.

Board UP Board
Class Class 10
Subject English
Chapter English Grammar
Chapter Name The Sentence : Kinds
Category UP Board Solutions

UP Board Solutions for Class 10 English Grammar The Sentence : Kinds

Exercise

  1. Assertive,
  2. Assertive,
  3. Assertive,
  4. Assertive,
  5. Negative,
  6. Interrogative,
  7. Interrogative,
  8. Interrogative,
  9. Exclamatory,
    UP Board Solutions
  10. Imperative,
  11. Optative,
  12. Imperative,
  13. Assertive,
  14. Interrogative,
  15. Interrogative,
  16. Imperative,
  17. Exclamatory,
  18. Negative,
  19. Interrogative,
  20. Optative.

We hope the given UP Board Solutions for Class 10 English Grammar The Sentence : Kinds will help you. If you have any query regarding UP Board Solutions for Class 10 English Grammar The Sentence : Kinds, drop a comment below and we will get back to you at the earliest.

UP Board Solutions for Class 10 Commerce Chapter 16 भारतीय स्टेट बैंक

UP Board Solutions for Class 10 Commerce Chapter 16 भारतीय स्टेट बैंक are the part of UP Board Solutions for Class 10 Commerce. Here we have given UP Board Solutions for Class 10 Commerce Chapter 16 भारतीय स्टेट बैंक.

Board UP Board
Class Class 10
Subject Commerce
Chapter Chapter 16
Chapter Name भारतीय स्टेट बैंक
Number of Questions Solved 16
Category UP Board Solutions

UP Board Solutions for Class 10 Commerce Chapter 16 भारतीय स्टेट बैंक

बहुविकल्पीय प्रश्न (1 अंक)

प्रश्न 1.
भारतीय स्टेट बैंक की स्थापना हुई है।
(a) 1 जुलाई, 1950 में
(b) 1 जुलाई, 1955 में
(c) 19 जुलाई, 1969 में
(d) 1 जनवरी, 1955 में
उत्तर:
(b) 1 जुलाई, 1955 में

प्रश्न 2.
भारतीय स्टेट बैंक का मुख्यालय स्थित है। (2014)
(a) नई दिल्ली में
(b) चेन्नई में
(c) मुम्बई में
(d) कोलकाता में
उत्तर:
(c) मुम्बई में

प्रश्न 3.
स्टेट बैंक ऑफ इण्डिया का प्रबन्ध कितने सदस्यों के केन्द्रीय संचालक मण्डल द्वारा किया जाता है?
(a) 10
(b) 15
(c) 20
(d) 25
उत्तर:
(c) 20

UP Board Solutions

निश्चित उत्तरीय प्रश्न (1 अंक)

प्रश्न 1.
इम्पीरियल बैंक ऑफ इण्डिया का राष्ट्रीयकरण करके कौन-सा बैंक बनाया गया?
उत्तर:
भारतीय स्टेट बैंक

प्रश्न 2.
क्या भारतीय स्टेट बैंक भारत का केन्द्रीय बैंक है?
उत्तर:
नहीं

प्रश्न 3.
क्या भारतीय स्टेट बैंक साख नियन्त्रण का कार्य करता है?
उत्तर:
नहीं

प्रश्न 4.
भारतीय स्टेट बैंक की अधिकृत पूँजी कितनी है?
उत्तर:
₹ 1,000 करोड़

UP Board Solutions

अतिलघु उत्तरीय प्रश्न (2 अंक)

प्रश्न 1.
भारतीय स्टेट बैंक की स्थापना के दो प्रमुख उद्देश्यों का वर्णन कीजिए। (2013)
उत्तर:
भारतीय स्टेट बैंक की स्थापना के दो प्रमुख उद्देश्य निम्नलिखित हैं-

  1. ग्रामीण क्षेत्र में बैंकिंग प्रणाली का विकास करना भारतीय (UPBoardSolutions.com) स्टेट बैंक की स्थापना का मुख्य उद्देश्य ग्रामीण क्षेत्रों में बैंकिंग प्रणाली का विकास करना है। आर्थिक विकास की दृष्टि से यह अत्यन्त आवश्यक है।
  2. रिज़र्व बैंक की साख नियन्त्रण में सहायता रिज़र्व बैंक के प्रत्यक्ष नियन्त्रण में होने के कारण भारतीय स्टेट बैंक उसकी मौद्रिक और साख नीतियों का पालन करके उसकी साख नियन्त्रण में सहायता करता है।

UP Board Solutions

प्रश्न 2.
भारतीय स्टेट बैंक की दो असफलताएँ बताइए।
उत्तर:
भारतीय स्टेट बैंक की दो असफलताएँ निम्नलिखित हैं-

  1. यह शाखाओं का विस्तार करने की नीति में पूर्ण रूप से सफल नहीं हुआ है।
  2. इसके द्वारा नौकरशाही को बढ़ावा मिलता है।

लघु उत्तरीय प्रश्न (4 अंक)

प्रश्न 1.
भारतीय स्टेट बैंक के व्यापारिक बैंक के रूप में सामान्य बैंकिंग सम्बन्धी कार्य बताइए।
उत्तर:
भारतीय स्टेट बैंक के कार्य भारतीय स्टेट बैंक के कार्यों को निम्नलिखित दो भागों में बाँटा जा सकता है-

I. रिज़र्व बैंक के एजेण्ट के रूप में कार्य

1. समाशोधन-गृह के रूप में कार्य जिस स्थान पर रिज़र्व (UPBoardSolutions.com) बैंक की शाखा नहीं होती, वहाँ भारतीय स्टेट बैंक रिज़र्व बैंक की ओर से समाशोधन-गृह के रूप में कार्य करता है। यह अन्य बैंकों को धन के हस्तान्तरण के लिए सुलभ व सस्ती सुविधा भी प्रदान करता है।

2. सरकार के बैंक के रूप में कार्य भारतीय स्टेट बैंक केन्द्रीय एवं राज्य सरकार के कोषों को अपने पास सुरक्षित रखता है, सरकार के आदेशानुसार भुगतान करता है, सरकार द्वारा लिए जाने वाले सार्वजनिक ऋण की व्यवस्था करता है तथा उनके धन का लेन-देन करता है। इस प्रकार यह सरकार का बैंकर है।

3. बैंकों का बैंक के रूप में कार्य भारतीय स्टेट बैंक व्यापारिक बैंकों से जमा स्वीकार करता है और आवश्यकता पड़ने पर उनके बिलों की पुनर्कटौती करके तथा प्रतिभूतियों की जमानत पर उन्हें ऋण भी देता है।

UP Board Solutions

II. व्यापारिक बैंक के रूप में सामान्य बैंकिंग सम्बन्धी कार्य

1. विनिमय-विपत्रों का क्रय-विक्रय करना एवं भुनाना यह विनिमय बिलों तथा विनिमय साख बिलों को लिखता है, स्वीकार करता है तथा भुनाता है।

2. एजेन्सी सम्बन्धी कार्य यह कई प्रकार के एजेन्सी सम्बन्धी कार्य भी करता है; जैसे

  • यह प्रतिज्ञा-पत्र, चैक तथा हुण्डियों, आदि को भुनाता है और राशि एकत्रित करता है।
  • यह ग्राहकों की ओर से भुगतान करता है।
  • यह अंशों एवं प्रतिभूतियों का क्रय-विक्रय करता है।
  •  यह ग्राहकों को आर्थिक सलाह प्रदान करता है।

UP Board Solutions

3. ऋण तथा अग्रिम प्रदान करना इसके द्वारा व्यवसायियों की माँग पर अन्य सामान्य बैंकों की भाँति ऋण एवं अग्रिम, अधिविकर्ष, नकद साख एवं पुनर्कटौती की सुविधाएँ प्रदान की जाती हैं।

4. जनता से जमा स्वीकार करना यह बैंक अन्य व्यापारिक बैंकों की तरह जनता से विभिन्न खातों द्वारा धन प्राप्त करता है। इसके लिए यह विभिन्न प्रकार की आकर्षक योजनाएँ बनाता है।

5. प्रतिभूतियों में विनियोजन अन्य व्यापारिक बैंकों की भाँति भारतीय स्टेट (UPBoardSolutions.com) बैंक अपने कोष का सरकारी प्रतिभूतियों, रेलवे प्रतिभूतियों, राज्य सरकार की प्रतिभूतियों, कॉपोरेशन की प्रतिभूतियों तथा ट्रेज़री बिलों, आदि में विनियोग करता है।

6. अन्य कार्य उपरोक्त कार्यों के अतिरिक्त भारतीय स्टेट बैंक निम्नलिखित कार्य करता है-

  • यह सोने व चाँदी का क्रय-विक्रय करता है।
  • यह बहुमूल्य वस्तुओं को सुरक्षित रखता है।
  • किसानों को प्रत्यक्ष ऋण प्रदान करता है।
  • सहकारी बैंकों के एजेण्ट के रूप में कार्य करता है।
  • रिज़र्व बैंक द्वारा सौंपे गए कार्य करता है।

प्रश्न 2.
भारतीय स्टेट बैंक के वर्जित कार्य बताइए।
उत्तर:
भारतीय स्टेट बैंक के वर्जित कार्य निम्नलिखित हैं-

  1. भारतीय स्टेट बैंक किसी व्यक्ति या फर्म को निर्धारित सीमा से अधिक का ऋण नहीं दे सकता।
  2. यह सिर्फ ऐसे बिलों को भुना सकता है, जिनमें दो व्यक्तियों या फर्मों के हस्ताक्षर हों।
  3. यह कृषि बिल के अलावा अन्य किसी प्रकार के बिल को नहीं भुना सक।
  4. यह अपनी अचल सम्पत्ति की जमानत पर ऋण नहीं ले सकता।
  5. यह किसी भी प्रकार की अचल सम्पत्ति का क्रय नहीं कर सकता।

UP Board Solutions

प्रश्न 3.
भारतीय स्टेट बैंक की क्या उपलब्धियाँ या सफलताएँ हैं?
उत्तर:
भारतीय स्टेट बैंक की स्थापना के उद्देश्य भारतीय स्टेट बैंक की स्थापना के निम्नलिखित उद्देश्य हैं-

  1. ग्रामीण क्षेत्र में बैंकिंग प्रणाली का विकास करना ग्रामीण क्षेत्रों में भारतीय स्टेट बैंक की स्थापना का मुख्य उद्देश्य बैंकिंग प्रणाली का विकास करना है।
  2. रिज़र्व बैंक की साख नियन्त्रण में सहायता रिज़र्व बैंक के प्रत्यक्ष नियन्त्रण में होने के कारण भारतीय स्टेट बैंक का उद्देश्य उसकी मौद्रिक और साख नीतियों का पालन करके उसकी साख नियन्त्रण में सहायता करना है।
  3. कृषि वित्त में सहायता करना भारतीय स्टेट बैंक की स्थापना का प्रमुख उद्देश्य कृषि कार्यो; जैसे-खाद, बीज, हल व कृषि उपकरण, आदि खरीदने के लिए ऋण प्रदान करना है।
  4. सरकार की आर्थिक नीति के संचालन में सहायता देना भारतीय स्टेट बैंक की स्थापना का उद्देश्य सरकार की आर्थिक नीतियों के उचित संचालन में सहायता करना है।
  5. कृषि विपणन समितियों की स्थापना में सहायता करना भारतीय (UPBoardSolutions.com) स्टेट बैंक का उद्देश्य कृषि विपणन समितियों की स्थापना में सहयोग प्रदान करना है।
  6. उद्योग व व्यापार को प्रोत्साहन भारतीय स्टेट बैंक की स्थापना का उद्देश्य कृषि के विकास के साथ-साथ उद्योग व व्यापार का विकास करना है।
  7. अनुचित प्रतिस्पर्धा भारतीय स्टेट बैंक की स्थापना का उद्देश्य अन्य बैंकों से अनुचित प्रतिस्पर्धा की प्रवृत्ति समाप्त करना है।
  8. दुर्बल वर्ग की सहायता भारतीय स्टेट बैंक का उद्देश्य दुर्बल वर्गों; जैसे-छोटे व्यापारी, रिक्शा चालक, टैक्सी चालक, आदि को सरल व सस्ते ऋण उपलब्ध करवाना है।
  9. भारतीय मुद्रा बाजार का विकास भारतीय स्टेट बैंक का उद्देश्य भारतीय मुद्रा बाजार का अधिकतम विकास करना है।
  10. नई शाखाएँ खोलने की नीति भारतीय स्टेट बैंक का उद्देश्य देश के विभिन्न क्षेत्रों में बैंक की शाखाएँ खोलकर बैंकिंग प्रणाली का विकास करना है।

UP Board Solutions

भारतीय स्टेट बैंक की उपलब्धियाँ भारतीय स्टेट बैंक की प्रमुख उपलब्धियाँ निम्नलिखित हैं-

1. भारतीय बैंकों पर विदेशी प्रभाव की समाप्ति भारत में भारतीय स्टेट बैंक की स्थापना के बाद भारत के सभी बैंकों पर विदेशी प्रभाव समाप्त हो गया तथा भारतीयों के साथ किए जाने वाले भेदभाव की समस्याओं का भी अन्त हो गया।

2. बैंकिंग सुविधाओं का विकास भारत में भारतीय स्टेट बैंक की स्थापना होने से कई प्रकार की बैंकिंग सुविधाओं का विकास हुआ है। सन् 1955-56 में स्टेट बैंक व उसके सहायक बैंकों की लगभग 500 शाखाएँ थीं, जो वर्तमान में लगभग 18,992 हो गई हैं।

3. ग्रामीण साख-सुविधाएँ भारतीय स्टेट बैंक ने सभी प्रकार के ग्रामीण क्षेत्रों को विकसित करने के लिए भूमि विकास बैंकों, सहकारी समितियों और सहकारी क्षेत्रों में स्थापित उद्योगों को अल्पकालीन व मध्यकालीन ऋण प्रदान किए हैं।

4. विदेशी मुद्रा व्यवसाय भारतीय स्टेट बैंक अनेक प्रकार की विदेशी मुद्राओं में लेन-देन करता है, जिससे विदेशी भुगतानों में सहायता मिलती है।

5. लघु उद्योगों को सहायता भारतीय स्टेट बैंक लघु उद्योगों के विकास के लिए सभी प्रकार के ऋण (अल्पावधि, मध्यावधि एवं दीर्घावधि) उपलब्ध कराने में सहायता करता है। यह राज्य सहकारी बैंक, राज्य वित्त निगम व राज्य उद्योग विभाग के साथ मिलकर साख व्यवस्था को पूरा करता है।

6. प्रशिक्षण सुविधा भारतीय स्टेट बैंक ने कर्मचारियों को प्रशिक्षित करने के लिए प्रशिक्षण की व्यापक व्यवस्था की है। इसके लिए 28 प्रशिक्षण केन्द्रों की स्थापना की जा चुकी है।

7. मुद्रा-सुविधाएँ भारतीय स्टेट बैंक सभी अनुसूचित बैंकों एवं सहकारी बैंकों को सप्ताह में तीन बार निःशुल्क धन भेजने की सुविधा उपलब्ध करवाता है।

8. विदेशी व्यापार में सहायता भारतीय स्टेट बैंक निर्यात को प्रोत्साहित करने के लिए वित्तीय सहायता प्रदान करता है। यह व्यावसायियों को आवश्यक विदेशी मुद्रा भी उपलब्ध करवाता है।

9. आँकड़ों का प्रकाशन भारतीय स्टेट बैंक देश की आर्थिक स्थिति के बारे में (UPBoardSolutions.com) महत्त्वपूर्ण आँकड़ों को एकत्र करके उनका प्रकाशन करता है।

UP Board Solutions

दीर्घ उत्तरीय प्रश्न (8 अंक)

प्रश्न 1.
केन्द्रीय बैंक के प्रतिनिधि के रूप में भारतीय स्टेट बैंक कौन-कौन-से कार्य करता है? (2014)
अथवा
भारतीय स्टेट बैंक के कार्यों का वर्णन कीजिए। (2017, 06)
उत्तर:
भारतीय स्टेट बैंक के कार्य भारतीय स्टेट बैंक के कार्यों को निम्नलिखित दो भागों में बाँटा जा सकता है-

I. रिज़र्व बैंक के एजेण्ट के रूप में कार्य

1. समाशोधन-गृह के रूप में कार्य जिस स्थान पर रिज़र्व बैंक की शाखा नहीं होती, वहाँ भारतीय स्टेट बैंक रिज़र्व बैंक की ओर से समाशोधन-गृह के रूप में कार्य करता है। यह अन्य बैंकों को धन के हस्तान्तरण के लिए सुलभ व सस्ती सुविधा भी प्रदान करता है।

2. सरकार के बैंक के रूप में कार्य भारतीय स्टेट बैंक केन्द्रीय एवं राज्य सरकार (UPBoardSolutions.com) के कोषों को अपने पास सुरक्षित रखता है, सरकार के आदेशानुसार भुगतान करता है, सरकार द्वारा लिए जाने वाले सार्वजनिक ऋण की व्यवस्था करता है तथा उनके धन का लेन-देन करता है। इस प्रकार यह सरकार का बैंकर है।

3. बैंकों का बैंक के रूप में कार्य भारतीय स्टेट बैंक व्यापारिक बैंकों से जमा स्वीकार करता है और आवश्यकता पड़ने पर उनके बिलों की पुनर्कटौती करके तथा प्रतिभूतियों की जमानत पर उन्हें ऋण भी देता है।

UP Board Solutions

II. व्यापारिक बैंक के रूप में सामान्य बैंकिंग सम्बन्धी कार्य

1. विनिमय-विपत्रों का क्रय-विक्रय करना एवं भुनाना यह विनिमय बिलों तथा विनिमय साख बिलों को लिखता है, स्वीकार करता है तथा भुनाता है।

2. एजेन्सी सम्बन्धी कार्य यह कई प्रकार के एजेन्सी सम्बन्धी कार्य भी करता है; जैसे

  • यह प्रतिज्ञा-पत्र, चैक तथा हुण्डियों, आदि को भुनाता है और राशि एकत्रित करता है।
  • यह ग्राहकों की ओर से भुगतान करता है।
  • यह अंशों एवं प्रतिभूतियों का क्रय-विक्रय करता है।
  •  यह ग्राहकों को आर्थिक सलाह प्रदान करता है।

3. ऋण तथा अग्रिम प्रदान करना इसके द्वारा व्यवसायियों की माँग पर अन्य सामान्य बैंकों की भाँति ऋण एवं अग्रिम, अधिविकर्ष, नकद साख एवं पुनर्कटौती की सुविधाएँ प्रदान की जाती हैं।

4. जनता से जमा स्वीकार करना यह बैंक अन्य व्यापारिक बैंकों की तरह जनता से विभिन्न खातों द्वारा धन प्राप्त करता है। इसके लिए यह विभिन्न प्रकार की आकर्षक योजनाएँ बनाता है।

5. प्रतिभूतियों में विनियोजन अन्य व्यापारिक बैंकों की भाँति भारतीय स्टेट बैंक अपने कोष का सरकारी प्रतिभूतियों, रेलवे प्रतिभूतियों, राज्य सरकार की प्रतिभूतियों, कॉपोरेशन की प्रतिभूतियों तथा ट्रेज़री बिलों, आदि में विनियोग करता है।

6. अन्य कार्य उपरोक्त कार्यों के अतिरिक्त भारतीय स्टेट बैंक निम्नलिखित कार्य करता है-

  • यह सोने व चाँदी का क्रय-विक्रय करता है।
  • यह बहुमूल्य वस्तुओं को सुरक्षित रखता है।
  • किसानों को प्रत्यक्ष ऋण प्रदान करता है।
  • सहकारी बैंकों के एजेण्ट के रूप में कार्य करता है।
  • रिज़र्व बैंक द्वारा सौंपे गए कार्य करता है।

UP Board Solutions

प्रश्न 2.
भारतीय स्टेट बैंक की स्थापना के किन्हीं पाँच उद्देश्यों तथा तत्सम्बन्धी उपलब्धियों का वर्णन कीजिए। (2009)
अथवा
भारतीय स्टेट बैंक की स्थापना के उद्देश्यों एवं उपलब्धियों का वर्णन कीजिए। (2008)
अथवा
स्टेट बैंक ऑफ इण्डिया की स्थापना के क्या उद्देश्य हैं? वह अपने उद्देश्यों में कहाँ तक सफल हुआ है?
उत्तर:
भारतीय स्टेट बैंक की स्थापना के उद्देश्य भारतीय स्टेट बैंक की स्थापना के निम्नलिखित उद्देश्य हैं-

  1. ग्रामीण क्षेत्र में बैंकिंग प्रणाली का विकास करना ग्रामीण क्षेत्रों में भारतीय स्टेट बैंक की स्थापना का मुख्य उद्देश्य बैंकिंग प्रणाली का विकास करना है।
  2. रिज़र्व बैंक की साख नियन्त्रण में सहायता रिज़र्व बैंक के प्रत्यक्ष नियन्त्रण में होने के कारण भारतीय स्टेट बैंक का उद्देश्य उसकी मौद्रिक और साख नीतियों का पालन करके उसकी साख नियन्त्रण में सहायता करना है।
  3. कृषि वित्त में सहायता करना भारतीय स्टेट बैंक की स्थापना का प्रमुख (UPBoardSolutions.com) उद्देश्य कृषि कार्यो; जैसे-खाद, बीज, हल व कृषि उपकरण, आदि खरीदने के लिए ऋण प्रदान करना है।
  4. सरकार की आर्थिक नीति के संचालन में सहायता देना भारतीय स्टेट बैंक की स्थापना का उद्देश्य सरकार की आर्थिक नीतियों के उचित संचालन में सहायता करना है।
  5. कृषि विपणन समितियों की स्थापना में सहायता करना भारतीय स्टेट बैंक का उद्देश्य कृषि विपणन समितियों की स्थापना में सहयोग प्रदान करना है।
  6. उद्योग व व्यापार को प्रोत्साहन भारतीय स्टेट बैंक की स्थापना का उद्देश्य कृषि के विकास के साथ-साथ उद्योग व व्यापार का विकास करना है।
  7. अनुचित प्रतिस्पर्धा भारतीय स्टेट बैंक की स्थापना का उद्देश्य अन्य बैंकों से अनुचित प्रतिस्पर्धा की प्रवृत्ति समाप्त करना है।
  8. दुर्बल वर्ग की सहायता भारतीय स्टेट बैंक का उद्देश्य दुर्बल वर्गों; जैसे-छोटे व्यापारी, रिक्शा चालक, टैक्सी चालक, आदि को सरल व सस्ते ऋण उपलब्ध करवाना है।
  9. भारतीय मुद्रा बाजार का विकास भारतीय स्टेट बैंक का उद्देश्य भारतीय मुद्रा बाजार का अधिकतम विकास करना है।
  10. नई शाखाएँ खोलने की नीति भारतीय स्टेट बैंक का उद्देश्य देश के विभिन्न क्षेत्रों में बैंक की शाखाएँ खोलकर बैंकिंग प्रणाली का विकास करना है।

UP Board Solutions

भारतीय स्टेट बैंक की उपलब्धियाँ भारतीय स्टेट बैंक की प्रमुख उपलब्धियाँ निम्नलिखित हैं-

1. भारतीय बैंकों पर विदेशी प्रभाव की समाप्ति भारत में भारतीय स्टेट बैंक की स्थापना के बाद भारत के सभी बैंकों पर विदेशी प्रभाव समाप्त हो गया तथा भारतीयों के साथ किए जाने वाले भेदभाव की समस्याओं का भी अन्त हो गया।

2. बैंकिंग सुविधाओं का विकास भारत में भारतीय स्टेट बैंक की स्थापना होने से कई प्रकार की बैंकिंग सुविधाओं का विकास हुआ है। सन् 1955-56 में स्टेट बैंक व उसके सहायक बैंकों की लगभग 500 शाखाएँ थीं, जो वर्तमान में लगभग 18,992 हो गई हैं।

3. ग्रामीण साख-सुविधाएँ भारतीय स्टेट बैंक ने सभी प्रकार के ग्रामीण क्षेत्रों को विकसित करने के लिए भूमि विकास बैंकों, सहकारी समितियों और सहकारी क्षेत्रों में स्थापित उद्योगों को अल्पकालीन व मध्यकालीन ऋण प्रदान किए हैं।

4. विदेशी मुद्रा व्यवसाय भारतीय स्टेट बैंक अनेक प्रकार की विदेशी मुद्राओं में लेन-देन करता है, जिससे विदेशी भुगतानों में सहायता मिलती है।
5. लघु उद्योगों को सहायता भारतीय स्टेट बैंक लघु उद्योगों के विकास के लिए सभी प्रकार के ऋण (अल्पावधि, मध्यावधि एवं दीर्घावधि) उपलब्ध कराने में सहायता करता है। यह राज्य सहकारी बैंक, राज्य वित्त निगम व राज्य उद्योग विभाग के साथ मिलकर साख व्यवस्था को पूरा करता है।

6. प्रशिक्षण सुविधा भारतीय स्टेट बैंक ने कर्मचारियों को प्रशिक्षित करने के लिए प्रशिक्षण की व्यापक व्यवस्था की है। इसके लिए 28 प्रशिक्षण केन्द्रों की स्थापना की जा चुकी है।

7. मुद्रा-सुविधाएँ भारतीय स्टेट बैंक सभी अनुसूचित बैंकों एवं सहकारी बैंकों को सप्ताह में तीन बार निःशुल्क धन भेजने की सुविधा उपलब्ध करवाता है।

8. विदेशी व्यापार में सहायता भारतीय स्टेट बैंक निर्यात को प्रोत्साहित करने के लिए वित्तीय सहायता प्रदान करता है। यह व्यावसायियों को आवश्यक विदेशी मुद्रा भी उपलब्ध करवाता है।

9. आँकड़ों का प्रकाशन भारतीय स्टेट बैंक देश की आर्थिक स्थिति के बारे में महत्त्वपूर्ण आँकड़ों को एकत्र करके उनका प्रकाशन करता है।

प्रश्न 3.
स्टेट बैंक ऑफ इण्डिया पर निबन्ध लिखिए।
उत्तर:
भारतीय स्टेट बैंक की स्थापना 1 जुलाई, 1955 को इम्पीरियल बैंक का राष्ट्रीयकरण किया गया तथा इसका नाम बदलकर भारतीय स्टेट बैंक कर दिया गया। इसका मुख्यालय मुम्बई में स्थित है तथा इसकी स्थापना अखिल भारतीय ग्रामीण साख सर्वेक्षण कमेटी के सुझाव पर की गई थी। यह केन्द्रीय बैंक का प्रतिनिधि बैंक है। यह साख नियन्त्रण का कार्य नहीं करता है।

भारतीय स्टेट बैंक की पूँजी भारतीय स्टेट बैंक की निर्गमित, अभिदत्त व प्रदत्त पूँजी को मिलाकर कुल पूँजी ₹ 17,203 करोड़ है। भारतीय स्टेट बैंक ने ₹ 238 करोड़ के अंश निजी क्षेत्र में बेचे हुए हैं। स्टेट बैंक की प्रदत्त पूँजी का 93% भाग रिज़र्व बैंक के पास है व शेष 7% भाग निजी अंशधारियों के पास है। इसकी अधिकृत पूँजी ₹ 1,000 करोड़ है। इसके समता अंशों का अंकित मूल्य ₹ 10 प्रति अंश है।

UP Board Solutions

भारतीय स्टेट बैंक के कार्यालय भारतीय स्टेट बैंक का केन्द्रीय कार्यालय मुम्बई में स्थित है। इसके अलावा 13 स्थानीय कार्यालय नई दिल्ली, मुम्बई, कोलकाता, चेन्नई, अहमदाबाद, पटना, हैदराबाद, भोपाल, कानपुर, बंगलुरु, भुवनेश्वर, चण्डीगढ़ और गुवाहाटी में स्थित हैं।

भारतीय स्टेट बैंक के कार्य

भारतीय स्टेट बैंक के कार्य भारतीय स्टेट बैंक के कार्यों को निम्नलिखित दो भागों में बाँटा जा सकता है-

I. रिज़र्व बैंक के एजेण्ट के रूप में कार्य

1. समाशोधन-गृह के रूप में कार्य जिस स्थान पर रिज़र्व बैंक की शाखा नहीं होती, वहाँ भारतीय स्टेट बैंक रिज़र्व बैंक की ओर से समाशोधन-गृह के रूप में कार्य करता है। यह अन्य बैंकों को धन के हस्तान्तरण के लिए सुलभ व सस्ती सुविधा भी प्रदान करता है।

2. सरकार के बैंक के रूप में कार्य भारतीय स्टेट बैंक केन्द्रीय एवं राज्य सरकार के कोषों को अपने पास सुरक्षित रखता है, सरकार के आदेशानुसार भुगतान करता है, सरकार द्वारा लिए जाने वाले सार्वजनिक ऋण की व्यवस्था करता है तथा उनके धन का लेन-देन करता है। इस प्रकार यह सरकार का बैंकर है।

3. बैंकों का बैंक के रूप में कार्य भारतीय स्टेट बैंक व्यापारिक बैंकों से जमा स्वीकार करता है और आवश्यकता पड़ने पर उनके बिलों की पुनर्कटौती करके तथा प्रतिभूतियों की जमानत पर उन्हें ऋण भी देता है।

UP Board Solutions

II. व्यापारिक बैंक के रूप में सामान्य बैंकिंग सम्बन्धी कार्य

1. विनिमय-विपत्रों का क्रय-विक्रय करना एवं भुनाना यह विनिमय बिलों तथा विनिमय साख बिलों को लिखता है, स्वीकार करता है तथा भुनाता है।

2. एजेन्सी सम्बन्धी कार्य यह कई प्रकार के एजेन्सी सम्बन्धी कार्य भी करता है; जैसे

  • यह प्रतिज्ञा-पत्र, चैक तथा हुण्डियों, आदि को भुनाता है और राशि एकत्रित करता है।
  • यह ग्राहकों की ओर से भुगतान करता है।
  • यह अंशों एवं प्रतिभूतियों का क्रय-विक्रय करता है।
  •  यह ग्राहकों को आर्थिक सलाह प्रदान करता है।

3. ऋण तथा अग्रिम प्रदान करना इसके द्वारा व्यवसायियों की माँग पर अन्य सामान्य बैंकों की भाँति ऋण एवं अग्रिम, अधिविकर्ष, नकद साख एवं पुनर्कटौती की सुविधाएँ प्रदान की जाती हैं।

4. जनता से जमा स्वीकार करना यह बैंक अन्य व्यापारिक बैंकों की तरह जनता (UPBoardSolutions.com) से विभिन्न खातों द्वारा धन प्राप्त करता है। इसके लिए यह विभिन्न प्रकार की आकर्षक योजनाएँ बनाता है।

5. प्रतिभूतियों में विनियोजन अन्य व्यापारिक बैंकों की भाँति भारतीय स्टेट बैंक अपने कोष का सरकारी प्रतिभूतियों, रेलवे प्रतिभूतियों, राज्य सरकार की प्रतिभूतियों, कॉपोरेशन की प्रतिभूतियों तथा ट्रेज़री बिलों, आदि में विनियोग करता है।

6. अन्य कार्य उपरोक्त कार्यों के अतिरिक्त भारतीय स्टेट बैंक निम्नलिखित कार्य करता है-

  • यह सोने व चाँदी का क्रय-विक्रय करता है।
  • यह बहुमूल्य वस्तुओं को सुरक्षित रखता है।
  • किसानों को प्रत्यक्ष ऋण प्रदान करता है।
  • सहकारी बैंकों के एजेण्ट के रूप में कार्य करता है।
  • रिज़र्व बैंक द्वारा सौंपे गए कार्य करता है।

भारतीय स्टेट बैंक के उद्देश्य व उपलब्धियाँ

UP Board Solutions

भारतीय स्टेट बैंक की स्थापना के उद्देश्य भारतीय स्टेट बैंक की स्थापना के निम्नलिखित उद्देश्य हैं-

  1. ग्रामीण क्षेत्र में बैंकिंग प्रणाली का विकास करना ग्रामीण क्षेत्रों में भारतीय स्टेट बैंक की स्थापना का मुख्य उद्देश्य बैंकिंग प्रणाली का विकास करना है।
  2. रिज़र्व बैंक की साख नियन्त्रण में सहायता रिज़र्व बैंक के प्रत्यक्ष नियन्त्रण में होने के कारण भारतीय स्टेट बैंक का उद्देश्य उसकी मौद्रिक और साख नीतियों का पालन करके उसकी साख नियन्त्रण में सहायता करना है।
  3. कृषि वित्त में सहायता करना भारतीय स्टेट बैंक की स्थापना का प्रमुख उद्देश्य कृषि कार्यो; जैसे-खाद, बीज, हल व कृषि उपकरण, आदि खरीदने के लिए ऋण प्रदान करना है।
  4. सरकार की आर्थिक नीति के संचालन में सहायता देना भारतीय स्टेट बैंक की स्थापना का उद्देश्य सरकार की आर्थिक नीतियों के उचित संचालन में सहायता करना है।
  5. कृषि विपणन समितियों की स्थापना में सहायता करना भारतीय स्टेट बैंक का उद्देश्य कृषि विपणन समितियों की स्थापना में सहयोग प्रदान करना है।
  6. उद्योग व व्यापार को प्रोत्साहन भारतीय स्टेट बैंक की स्थापना का उद्देश्य कृषि के विकास के साथ-साथ उद्योग व व्यापार का विकास करना है।
  7. अनुचित प्रतिस्पर्धा भारतीय स्टेट बैंक की स्थापना का उद्देश्य अन्य बैंकों से अनुचित प्रतिस्पर्धा की प्रवृत्ति समाप्त करना है।
  8. दुर्बल वर्ग की सहायता भारतीय स्टेट बैंक का उद्देश्य दुर्बल वर्गों; जैसे-छोटे व्यापारी, रिक्शा चालक, टैक्सी चालक, आदि को सरल व सस्ते ऋण उपलब्ध करवाना है।
  9. भारतीय मुद्रा बाजार का विकास भारतीय स्टेट बैंक का उद्देश्य भारतीय (UPBoardSolutions.com) मुद्रा बाजार का अधिकतम विकास करना है।
  10. नई शाखाएँ खोलने की नीति भारतीय स्टेट बैंक का उद्देश्य देश के विभिन्न क्षेत्रों में बैंक की शाखाएँ खोलकर बैंकिंग प्रणाली का विकास करना है।

भारतीय स्टेट बैंक की उपलब्धियाँ भारतीय स्टेट बैंक की प्रमुख उपलब्धियाँ निम्नलिखित हैं-

1. भारतीय बैंकों पर विदेशी प्रभाव की समाप्ति भारत में भारतीय स्टेट बैंक की स्थापना के बाद भारत के सभी बैंकों पर विदेशी प्रभाव समाप्त हो गया तथा भारतीयों के साथ किए जाने वाले भेदभाव की समस्याओं का भी अन्त हो गया।

2. बैंकिंग सुविधाओं का विकास भारत में भारतीय स्टेट बैंक की स्थापना होने से कई प्रकार की बैंकिंग सुविधाओं का विकास हुआ है। सन् 1955-56 में स्टेट बैंक व उसके सहायक बैंकों की लगभग 500 शाखाएँ थीं, जो वर्तमान में लगभग 18,992 हो गई हैं।

3. ग्रामीण साख-सुविधाएँ भारतीय स्टेट बैंक ने सभी प्रकार के ग्रामीण क्षेत्रों को विकसित करने के लिए भूमि विकास बैंकों, सहकारी समितियों और सहकारी क्षेत्रों में स्थापित उद्योगों को अल्पकालीन व मध्यकालीन ऋण प्रदान किए हैं।

4. विदेशी मुद्रा व्यवसाय भारतीय स्टेट बैंक अनेक प्रकार की विदेशी मुद्राओं में लेन-देन करता है, जिससे विदेशी भुगतानों में सहायता मिलती है।

5. लघु उद्योगों को सहायता भारतीय स्टेट बैंक लघु उद्योगों के विकास के लिए सभी प्रकार के ऋण (अल्पावधि, मध्यावधि एवं दीर्घावधि) उपलब्ध कराने में सहायता करता है। यह राज्य सहकारी बैंक, राज्य वित्त निगम व राज्य उद्योग विभाग के साथ मिलकर साख व्यवस्था को पूरा करता है।

6. प्रशिक्षण सुविधा भारतीय स्टेट बैंक ने कर्मचारियों को प्रशिक्षित करने के लिए प्रशिक्षण की व्यापक व्यवस्था की है। इसके लिए 28 प्रशिक्षण केन्द्रों की स्थापना की जा चुकी है।

7. मुद्रा-सुविधाएँ भारतीय स्टेट बैंक सभी अनुसूचित बैंकों एवं सहकारी बैंकों को सप्ताह में तीन बार निःशुल्क धन भेजने की सुविधा उपलब्ध करवाता है।

8. विदेशी व्यापार में सहायता भारतीय स्टेट बैंक निर्यात को प्रोत्साहित करने के लिए वित्तीय सहायता प्रदान करता है। यह व्यावसायियों को आवश्यक विदेशी मुद्रा भी उपलब्ध करवाता है।

9. आँकड़ों का प्रकाशन भारतीय स्टेट बैंक देश की आर्थिक स्थिति के बारे में महत्त्वपूर्ण आँकड़ों को एकत्र करके उनका प्रकाशन करता है।

UP Board Solutions

भारतीय स्टेट बैंक की असफलताएँ

  1. यह शाखाओं का विस्तार करने की नीति में पूर्ण रूप से सफल नहीं हुआ
  2. इसके द्वारा नौकरशाही को बढ़ावा मिलता है।
  3. यह नई शाखाओं को प्रारम्भ करने में उचित प्राथमिकता से कार्य करने में असफल रहा है।
  4. यह ग्रामीण क्षेत्रों में पर्याप्त वित्त की व्यवस्था नहीं करता है।

प्रश्न 4.
भारतीय स्टेट बैंक के प्रमुख कार्यों का वर्णन कीजिए। देश की अर्थव्यवस्था में इसके महत्त्व पर प्रकाश डालिए।
उत्तर:
भारतीय स्टेट बैंक के कार्य

भारतीय स्टेट बैंक की स्थापना 1 जुलाई, 1955 को इम्पीरियल बैंक का राष्ट्रीयकरण किया गया तथा इसका नाम बदलकर भारतीय स्टेट बैंक कर दिया गया। इसका मुख्यालय मुम्बई में स्थित है तथा इसकी स्थापना अखिल भारतीय ग्रामीण साख सर्वेक्षण कमेटी के सुझाव पर की गई थी। यह केन्द्रीय बैंक का प्रतिनिधि बैंक है। यह साख नियन्त्रण का कार्य नहीं करता है।

भारतीय स्टेट बैंक की पूँजी भारतीय स्टेट बैंक की निर्गमित, अभिदत्त व प्रदत्त पूँजी को मिलाकर कुल पूँजी ₹ 17,203 करोड़ है। भारतीय स्टेट बैंक ने ₹ 238 करोड़ के अंश निजी क्षेत्र में बेचे हुए हैं। स्टेट बैंक की प्रदत्त पूँजी का 93% भाग रिज़र्व बैंक के पास है (UPBoardSolutions.com) व शेष 7% भाग निजी अंशधारियों के पास है। इसकी अधिकृत पूँजी ₹ 1,000 करोड़ है। इसके समता अंशों का अंकित मूल्य ₹ 10 प्रति अंश है।

भारतीय स्टेट बैंक के कार्यालय भारतीय स्टेट बैंक का केन्द्रीय कार्यालय मुम्बई में स्थित है। इसके अलावा 13 स्थानीय कार्यालय नई दिल्ली, मुम्बई, कोलकाता, चेन्नई, अहमदाबाद, पटना, हैदराबाद, भोपाल, कानपुर, बंगलुरु, भुवनेश्वर, चण्डीगढ़ और गुवाहाटी में स्थित हैं।

भारतीय स्टेट बैंक के कार्य

भारतीय स्टेट बैंक के कार्य भारतीय स्टेट बैंक के कार्यों को निम्नलिखित दो भागों में बाँटा जा सकता है-

UP Board Solutions

I. रिज़र्व बैंक के एजेण्ट के रूप में कार्य

1. समाशोधन-गृह के रूप में कार्य जिस स्थान पर रिज़र्व बैंक की शाखा नहीं होती, वहाँ भारतीय स्टेट बैंक रिज़र्व बैंक की ओर से समाशोधन-गृह के रूप में कार्य करता है। यह अन्य बैंकों को धन के हस्तान्तरण के लिए सुलभ व सस्ती सुविधा भी प्रदान करता है।

2. सरकार के बैंक के रूप में कार्य भारतीय स्टेट बैंक केन्द्रीय एवं राज्य सरकार के कोषों को अपने पास सुरक्षित रखता है, सरकार के आदेशानुसार भुगतान करता है, सरकार द्वारा लिए जाने वाले सार्वजनिक ऋण की व्यवस्था करता है तथा उनके धन का लेन-देन करता है। इस प्रकार यह सरकार का बैंकर है।

3. बैंकों का बैंक के रूप में कार्य भारतीय स्टेट बैंक व्यापारिक बैंकों से जमा स्वीकार करता है और आवश्यकता पड़ने पर उनके बिलों की पुनर्कटौती करके तथा प्रतिभूतियों की जमानत पर उन्हें ऋण भी देता है।

II. व्यापारिक बैंक के रूप में सामान्य बैंकिंग सम्बन्धी कार्य

1. विनिमय-विपत्रों का क्रय-विक्रय करना एवं भुनाना यह विनिमय बिलों तथा विनिमय साख बिलों को लिखता है, स्वीकार करता है तथा भुनाता है।

2. एजेन्सी सम्बन्धी कार्य यह कई प्रकार के एजेन्सी सम्बन्धी कार्य भी करता है; जैसे

  • यह प्रतिज्ञा-पत्र, चैक तथा हुण्डियों, आदि को भुनाता है और राशि एकत्रित करता है।
  • यह ग्राहकों की ओर से भुगतान करता है।
  • यह अंशों एवं प्रतिभूतियों का क्रय-विक्रय करता है।
  •  यह ग्राहकों को आर्थिक सलाह प्रदान करता है।

3. ऋण तथा अग्रिम प्रदान करना इसके द्वारा व्यवसायियों की माँग पर (UPBoardSolutions.com) अन्य सामान्य बैंकों की भाँति ऋण एवं अग्रिम, अधिविकर्ष, नकद साख एवं पुनर्कटौती की सुविधाएँ प्रदान की जाती हैं।

UP Board Solutions

4. जनता से जमा स्वीकार करना यह बैंक अन्य व्यापारिक बैंकों की तरह जनता से विभिन्न खातों द्वारा धन प्राप्त करता है। इसके लिए यह विभिन्न प्रकार की आकर्षक योजनाएँ बनाता है।

5. प्रतिभूतियों में विनियोजन अन्य व्यापारिक बैंकों की भाँति भारतीय स्टेट बैंक अपने कोष का सरकारी प्रतिभूतियों, रेलवे प्रतिभूतियों, राज्य सरकार की प्रतिभूतियों, कॉपोरेशन की प्रतिभूतियों तथा ट्रेज़री बिलों, आदि में विनियोग करता है।

6. अन्य कार्य उपरोक्त कार्यों के अतिरिक्त भारतीय स्टेट बैंक निम्नलिखित कार्य करता है-

  • यह सोने व चाँदी का क्रय-विक्रय करता है।
  • यह बहुमूल्य वस्तुओं को सुरक्षित रखता है।
  • किसानों को प्रत्यक्ष ऋण प्रदान करता है।
  • सहकारी बैंकों के एजेण्ट के रूप में कार्य करता है।
  • रिज़र्व बैंक द्वारा सौंपे गए कार्य करता है।

देश की अर्थव्यवस्था में भारतीय स्टेट बैंक का महत्त्व

भारतीय स्टेट बैंक का देश की अर्थव्यवस्था में महत्त्व निम्नलिखित है-

1. निर्यात संवर्द्धन योजना निर्यातकों को सुविधापूर्वक ऋण प्रदान करने के लिए भारतीय स्टेट बैंक ने निर्यात संवर्द्धन योजना चालू की है।
2. सहकारी बैंकों और सहकारी समितियों की उदारतापूर्वक सहायता भारतीय स्टेट बैंक ने देश के सहकारी बैंकों व सहकारी समितियों की सहायता करके इनके विकास में योगदान दिया है।

3. कृषि व लघु उद्योगों को साख सुविधा भारतीय स्टेट बैंक ने कृषि व लघु उद्योगों के क्षेत्र में वित्त व साख-सुविधाओं में बड़ी तेजी से विस्तार किया है।
4. कर्मचारियों व अधिकारियों के प्रशिक्षण की समुचित व्यवस्था भारतीय स्टेट बैंक ने कुशल व योग्य कर्मचारी तैयार करने के लिए इनके प्रशिक्षण की पर्याप्त व्यवस्था की है।

5. रिज़र्व बैंक का सहायक भारतीय स्टेट बैंक, रिज़र्व बैंक के प्रतिनिधि के रूप में कार्य करता है। यह उन स्थानों पर प्रतिनिधि का कार्य करता है, जहाँ पर रिज़र्व बैंक की शाखाएँ न हों।
6. बैंकरहित क्षेत्रों में बैंकिंग विकास बैंकों से पिछड़े हुए क्षेत्रों में (UPBoardSolutions.com) अधिकाधिक शाखाएँ स्थापित करके भारतीय स्टेट बैंक ने बैंकरहित क्षेत्रों का विकास किया है।

7. आर्थिक दृष्टि से दुर्बल वर्गों की सहायता समाजवादी अर्थव्यवस्था की स्थापना के उद्देश्य को पूरा करने की दिशा में भारतीय स्टेट बैंक ने महत्त्वपूर्ण कदम उठाए हैं।

8. विदेशी बैंकों के प्रभाव का अन्त ‘इम्पीरियल बैंक ऑफ इण्डिया’ का राष्ट्रीयकरण होने के पश्चात् भारतीयों के शोषण व उनके साथ किए जाने वाले भेदभाव की समस्या का अन्त हो गया है।

9. एटीएम, डेबिट कार्ड द्वारा भुगतान की योजना भारतीय स्टेट बैंक ने उपभोक्ता बिलों व मोबाइल के प्रीपेड की जमा राशि का एटीएम, डेबिट कार्ड द्वारा भुगतान करने की योजना प्रारम्भ की है। यह बैंक एटीएम की संख्या में निरन्तर वृद्धि कर रहा है।

UP Board Solutions

10. ब्याज तथा साख दर पर नियन्त्रण भारतीय स्टेट बैंक के पास काफी मात्रा में धन जमा होने के कारण यह अपनी ब्याज की दर तथा साख नीति के द्वारा साख की मात्रा को नियन्त्रित करता है।

We hope the UP Board Solutions for Class 10 Commerce Chapter 16 भारतीय स्टेट बैंक, कार्य एवं महत्त्व help you. If you have any query regarding UP Board Solutions for Class 10 Commerce Chapter 16 भारतीय स्टेट बैंक, drop a comment below and we will get back to you at the earliest.